
Lanson BCC chiude il 2025 con un fatturato in calo del 9% e utili in forte contrazione, con un secondo semestre forse anche peggiore del primo, a causa della debolezza del mercato francese nel trimestre chiave per lo Champagne, il quarto. L’attenzione, però, è sull’acquisizione di Heidsieck & Co Monopole, che contribuirà agli utili a partire dal 2026.
Lanson BCC
La valutazione delle aziende vinicole quotate – aggiornamento 2026
nessun commento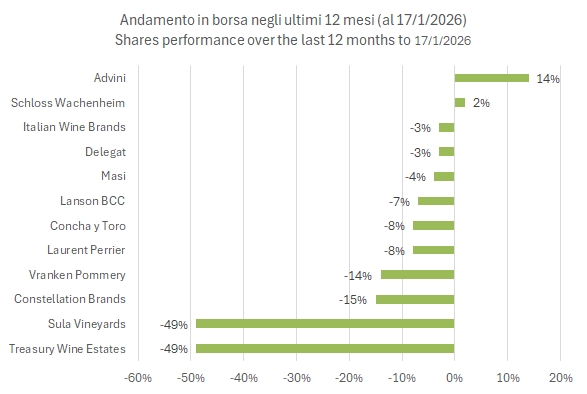
Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.
Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).
L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.
Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.
Lanson BCC – risultati primo semestre 2025
nessun commento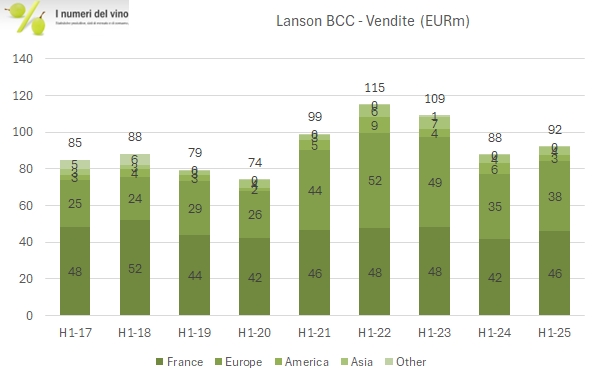
I dati del primo semestre 2025 di Lanson BCC non sono buoni. Se le vendite si sono riprese (+5%), i margini sono calati e il semestre si chiude con meno di 2 milioni di euro di utile netto, metà del semestre 2024 e lontanissimo dai 12 milioni del 2023, aiutato da componenti non ricorrenti. La notizia però non è tanto nei risultati ma nel fatto che l’azienda ha deciso di acquistare Heidsieck & C Monopole da Vranken Pommery per 50 milioni di euro. La struttura finanziaria di Lanson è gradualmente migliorata negli ultimi anni, con un rapporto debito su magazzino sceso da 1 volta a 0.9, il che lascia spazio per 50-60 milioni di euro, proprio il prezzo di acquisto dell’attività, che sarà consolidata nei conti a partire dal 1 gennaio 2026. L’azienda non ha fatto commenti particolari, né sull’impatto dell’acquisizione (annunciata comunque dopo la pubblicazione della relazione semestrale) né sulle prospettive dell’anno (come al solito…).
Passiamo a una breve discussione dei dati semestrali, con ulteriori grafici e tabella riassuntiva.
Lanson BCC – dati di bilancio 2024
nessun commento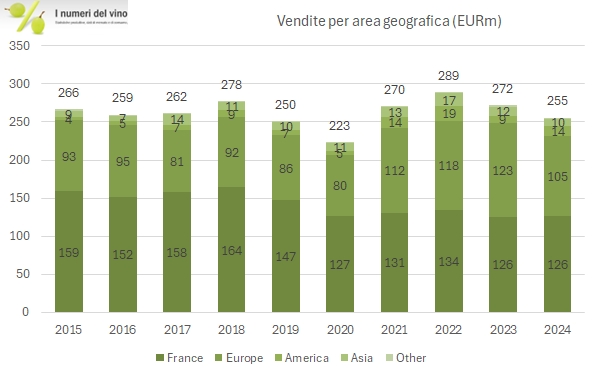
di Marco Baccaglio
Gli effetti del calo delle esportazioni di Champagne del 2024 si vedono molto chiaramente nel bilancio di Lanson BCC, che analizziamo oggi. Le vendite sono calate del 6%, gli utili hanno segnato -35%, rispetto a valori che nel 2022 e 2023 (con cui è il confronto) decisamente fuori dal normale soprattutto dal punto di vista dei margini. Il secondo semestre ha però segnato nel caso di Lanson una stabilizzazione del fatturato (+3% dopo il -20% del primo semestre), che è un buon segno, anche se i margini sono scesi ancora. Come sempre ci sono poche indicazioni circa l’evoluzione della gestione, anche se le esportazioni di Champagne di inizio 2025 non sono per niente incoraggianti. Se poi guardiamo indietro negli anni al periodo pre-Covid, Lanson è in una situazione decisamente migliore, con buoni margini e un rapporto tra scorte e debito gradualmente migliorato.
Proseguiamo l’analisi nel resto del post con grafici e tabelle.
La valutazione delle aziende vinicole – aggiornamento 2025
nessun commento
Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2025) e al prossimo e soprattutto (e purtroppo) con l’aggiornamento del campione delle aziende presenti che non consente di avere un confronto temporale coerente (esce Duckhorn, delistata, ed entra Andrew Peller, essendo riuscito a recuperare i dati prospettici).
Passando ai dati, possiamo certamente dire che il 2024 è stato un anno negativo per l’andamento dei prezzi. Basta guardare il grafico per vedere che solo Italian Wine Brands, Concha y Toro e TWE hanno avuto un andamento positivo, in un anno in cui le borse mondiali sono mediamente cresciute del 18% circa. La seconda conclusione è che l’andamento negativo deriva non solo dalle minori attese sui profitti, visibile soprattutto nelle aziende della Champagne, ma anche da i multipli di valutazione sempre più sotto pressione. La terza conclusione che è ricorrente tutti gli anni è che le aziende “extra europee” sono grandi e fanno molti più soldi (leggi: margini di profitto), il che supporta delle valutazioni più elevate.
PS. Constellation Brands ha ridotto le attese di profitto il 10 gennaio, subendo una significativa perdita in borsa (oltre il 10%)
Bene, possiamo andare nei dettagli con la tabella riassuntiva e ulteriori grafici.

