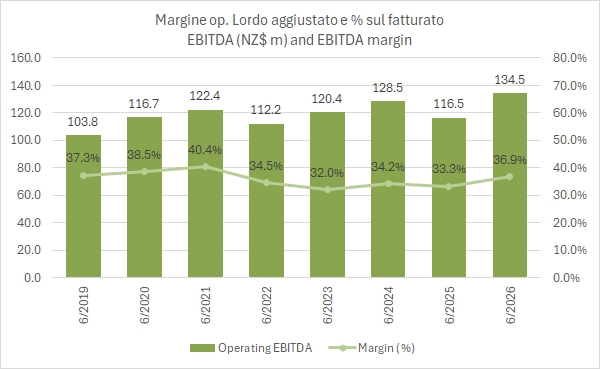
Delegat ha chiuso il 2025/26 con risultati che eccedono le promesse fatte lo scorso anno, soprattutto in termini di utile netto, che ha superato i 61 milioni di dollari neozelandesi rispetto alle indicazioni di 50-55, mentre i volumi di vendita di 3.3 milioni di casse sono stati esattamente allineati alle indicazioni. A onor del vero, bisogna dire che, dopo un 2024/25 negativo, gli obiettivi erano stati fortemente ridimensionati, ma soprattutto che le indicazioni per il 2026/27 di un utile tra i 62 e i 66 milioni (ossia tra stabile e +7%) non sono eccitanti. Infine, dopo un anno di forte contrazione degli investimenti (21 milioni contro i 26 indicati un anno fa e i 60 del 2024/25), nel 2026/27 si prevede una ripresa a 34 milioni già approvati dal consiglio, pur su livelli più contenuti rispetto al passato. Le previsioni di raggiungere 3.6 milioni di casse nel 2029 (100mila in più all’anno) sono state confermate, con 3.4 milioni di casse attese nel 2026/27.
Il titolo in borsa ha avuto un anno senza infamia e senza lode (-1% nei 12 mesi terminati il 19 settembre), anche includendo il rimbalzo di circa il 5% nell’ultimo mese grazie a questi dati. Ai prezzi correnti la capitalizzazione è di circa 460 milioni di dollari neozelandesi, ossia 7.5 volte l’utile rettificato e 5.5 volte l’EBITDA includendo il debito finanziario, con un rendimento del dividendo del 4.8%: multipli che continuano a scontare una crescita modesta e un bilancio ancora impegnativo.
Passiamo a un commento più dettagliato dei numeri.
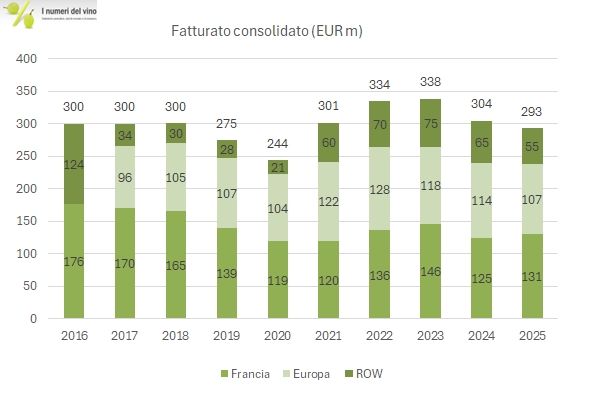
La crisi di Maison Pommery & Associés (ex Vranken-Pommery Monopole) è culminata durante l’estate con la negoziazione in esclusiva per la vendita dell’azienda a Henkell Freixenet, che non si è concretizzata. In realtà, dopo la vendita della società proprietaria del marchio Heidsieck & Co Monopole a Lanson per 50 milioni di euro e una dolorosa revisione al rialzo del livello di indebitamento di 54 milioni (la cessione di crediti non era in realtà “pro soluto” e i crediti sono rientrati in bilancio), l’azienda è riuscita a ottenere un rifinanziamento fino al 19 giugno 2027, che potrebbe prorogarsi di un anno, per operare in continuità. In cambio ha dovuto promettere dismissioni di attività non strategiche per circa 100 milioni di euro e una riduzione delle scorte di altri 100 milioni tra il 2027 e il 2030. La revisione al ribasso delle rese produttive nella Champagne del 2025 potrebbe in questo senso aiutare l’azienda…
Per intenderci, la crisi di Maison Pommery è soprattutto finanziaria, anche se la base operativa si è assottigliata. I dati 2025 che presentiamo qui sono fortemente influenzati dalla plusvalenza sulla dismissione, quindi non considerate l’utile netto di 32 milioni perché ne ha dentro 44 di straordinari. I numeri da guardare sono piuttosto quelli del primo semestre, pur non molto importante dal punto di vista stagionale, dove trovate un calo delle vendite (Heidsieck è uscita, altrimenti le vendite sarebbero cresciute leggermente) e una perdita netta di 4 milioni pur con un utile operativo di 11: sono gli oneri finanziari sugli oltre 700 milioni di euro di debito a pesare.
Passiamo a un commento dettagliato dei numeri. Per il confronto con gli esercizi precedenti trovate qui le nostre analisi del bilancio 2024 e del primo semestre 2025.
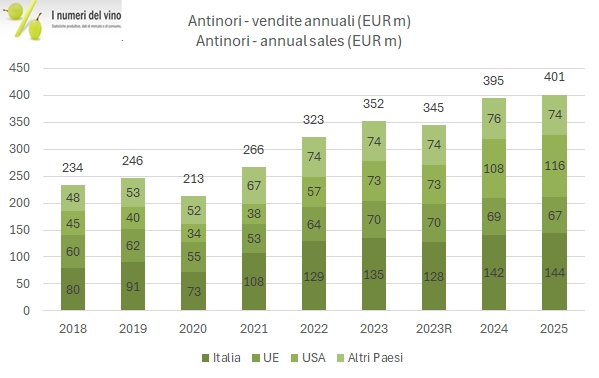
Il bilancio consolidato 2025 di Antinori mostra un fatturato in leggera crescita, grazie alle attività americane e al mercato italiano, da leggere in modo sicuramente positivo visto il contesto di indebolimento del dollaro, dazi e consumi in contrazione. I margini sono leggermente in calo, ma restano su livelli di assoluta eccellenza, mentre le perdite sui cambi (da +15 a −34 milioni) determinano un forte calo dell’utile netto, che scende da 68 a 36 milioni (per la parte di spettanza degli azionisti della capogruppo).
La struttura finanziaria sta rapidamente migliorando: nel 2025 l’indebitamento finanziario netto scende a 269 milioni (che diventano 172 se si includono i titoli immobilizzati, esclusi dalla definizione ESMA in quanto non immediatamente smobilizzabili, e 154 se si includono anche i crediti immobilizzati), con un miglioramento di oltre 60 milioni e un rapporto sull’EBITDA sceso a 1.8 volte (1.1 volte includendo i titoli non correnti).
Le prospettive per il 2026 della parte italiana (Marchesi Antinori) indicano un moderato ottimismo su Italia, USA e dal canale travel retail, con una visione invece più cauta per alcuni paesi europei come Germania, Regno Unito e Svizzera.
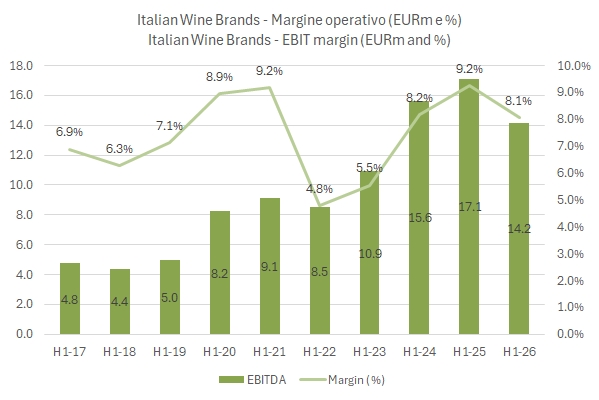
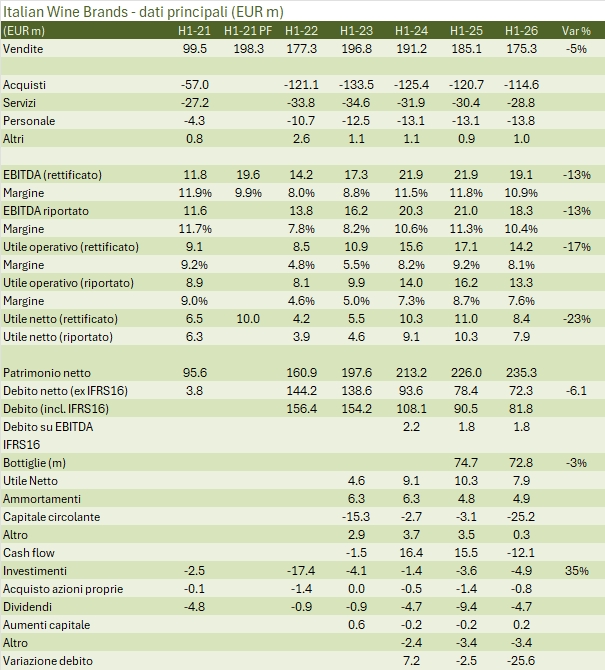
Italian Wine Brands chiude il primo semestre 2026 con vendite in calo del 5.3% a 175 milioni di euro, un EBITDA rettificato di 19.1 milioni (-13%, con il margine sceso dall’11.8% al 10.9%) e un utile netto di 7.9 milioni (-24%). Il debito netto cala di 9 milioni rispetto a un anno fa (1.8x l’EBITDA), ma cresce di circa 24 milioni rispetto a fine anno non soltanto per il consueto pagamento del dividendo (5 milioni quest’anno), ma anche per un forte per un forte assorbimento di capitale circolante dovuto alla politica commercial dei IWB di pagare i fornitori in anticipo per ottenere migliori termini di acquisto.
Per il 2026 la società indica un utile netto in crescita sul 2025. Questa indicazione non viene tanto da un’attesa di un EBITDA più elevato dell’anno scorso nel secondo semestre, ma soprattutto dai costi sotto l’utile operativo e include anche gli oneri non ricorrenti (piuttosto elevati nella seconda metà del 2025), lasciando intendere che si tratta probabilmente un riferimento ai 17 milioni del 2025 e non ai 26 milioni fornito come utile aggiustato.
Nelle attuali condizioni di mercato, IWB ha anche dichiarato che potrebbero emergere nuove opportunità di acquisizione, oltre a continuare la politica dei pagamenti anticipati ai fornitori per sostenere il margine lordo.
Il titolo in borsa era a 17.3 euro il 18 settembre, in calo del 23% negli ultimi dodici mesi, per una capitalizzazione di circa 160 milioni.
Passiamo a un commento più dettagliato nel resto del post.
Un semestre in calo
Dopo un 2025 chiuso quasi in linea con il record del 2024, il primo semestre 2026 di IWB mostra un calo più evidente. A differenza di un anno fa, quando la riduzione dei costi aveva compensato interamente i minori ricavi lasciando l’EBITDA stabile, questa volta i risparmi su materie prime e servizi non bastano: i 10 milioni di vendite perse (circa 4 milioni dal distance selling, 3.4 da prezzi più bassi e 2.2 da minori volumi) si traducono in 2.8 milioni di EBITDA in meno. I volumi complessivi scendono del 2.5% a 72.8 milioni di bottiglie e il ricavo medio per bottiglia passa da 2.48 a 2.41 euro (-2.8%).
La parte positiva del semestre è concentrata nei Top Brands (Grande Alberone, Raphael Dal Bo, Voga e gli altri marchi di proprietà), cresciuti del 6.6% in valore e dell’8.6% in volume con un margine diretto salito al 50.3%. Pesano però circa il 19% dei ricavi B2B: con un calcolo approssimato, il resto del business B2B scende intorno al 6%.
Vendite per divisione e per mercato
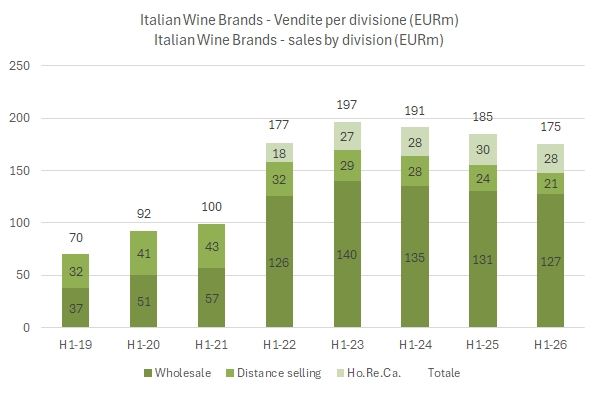
Le vendite wholesale scendono del 2.6% a 127.2 milioni con volumi stabili (+0.1% a 52.5 milioni di bottiglie): il calo è tutto nel prezzo medio, sceso del 2.7% a 2.42 euro a bottiglia, che la società descrive come un ritorno dei listini verso livelli pre-inflazione, compensato in termini di margine dai minori costi di produzione. Il distance selling perde il 16.2% a 20.5 milioni (-15.9% le bottiglie), con il teleselling in calo del 27% in Italia e del 35% all’estero e la componente digitale sostanzialmente stabile in Italia (-2.2%). L’Ho.Re.Ca., che negli ultimi semestri era stato il canale più dinamico, scende dell’8.2% a 27.6 milioni (-6% i volumi): Regno Unito -9% a 15.7 milioni, USA -25% a 3 milioni, mentre l’Italia cresce del 43% ma su una base ancora piccola (1.8 milioni).
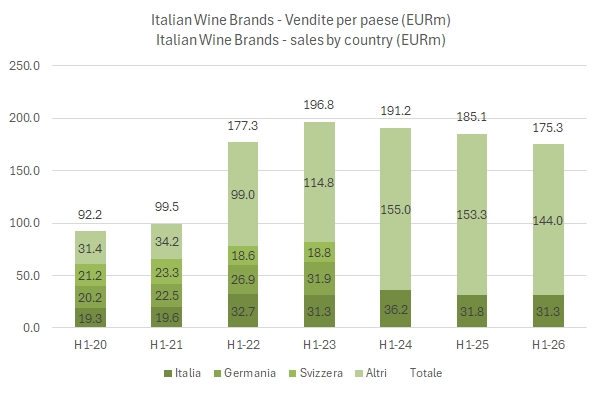
Per mercati (per la parte wholesale e Ho.Re.Ca. dato che il distance selling non è dettagliato), il Regno Unito resta il primo con 40.7 milioni (-4%, 23% delle vendite totali). Calano in modo più marcato la Germania (-13% a 15.1 milioni) e gli USA (-14.6% a 13.4 milioni, ormai solo il 7.6% del fatturato), più contenuta la flessione della Svizzera (-3.6% a 16.2 milioni). L’Italia nel complesso è quasi stabile a 31.3 milioni (-1.6%): la crescita del B2B (+4.9% a 23.6 milioni, con i primi tre accordi con catene della GDO) compensa in buona parte il calo del distance selling. Crescono i mercati minori, con la voce “altri paesi” del wholesale a +9.6% a 14.1 milioni.
Italian Wine Brands – ricavi B2B (wholesale + Ho.Re.Ca.) per mercato, milioni di euro
Mercato
H1 2025
H1 2026
Var.
Quota B2B
Regno Unito
42.4
40.7
-4.0%
26.3%
Italia
22.5
23.6
+4.9%
15.2%
Svizzera
16.8
16.2
-3.6%
10.5%
Germania
17.4
15.1
-13.2%
9.8%
USA
15.7
13.4
-14.6%
8.7%
Paesi Bassi
4.1
4.4
+7.3%
2.8%
Polonia
5.7
4.7
-17.5%
3.0%
Canada
3.8
3.6
-5.3%
2.3%
Altri paesi
32.2
33.1
+2.8%
21.4%
Totale B2B
160.6
154.8
-3.6%
100.0%
Fonte: elaborazione su dati Italian Wine Brands (presentazione risultati primo semestre 2026, appendice). Escluso il distance selling, non disponibile per paese.
I risparmi sulle materie prime non compensano i minori ricavi
Sul fronte dei costi, le materie prime consumate scendono del 5.1% a 114.6 milioni, con un’incidenza sui ricavi stabile al 64.8% grazie soprattutto al vetro (-6%); il margine lordo cala così di 3.6 milioni a 62.3 milioni (-5.4%). I costi per servizi scendono del 5.3% a 28.8 milioni nonostante il raddoppio degli investimenti in marketing, finanziato dai risparmi nel canale B2C, mentre il personale cresce del 6.1% a 13.9 milioni (rafforzamento della struttura commerciale e rinnovo contrattuale). Per segmento, l’EBITDA del B2B scende da 22.2 a 19.3 milioni (margine dal 13.4% al 12.5%), quello del B2C resta vicino al pareggio (0.2 milioni).
Sotto l’EBITDA, ammortamenti in leggero calo (4.6 milioni), svalutazioni salite da 0.1 a 0.4 milioni (crediti del B2C di Giordano) e oneri non ricorrenti per 0.8 milioni (dazi sulle scorte di fine 2025 e costi legati alla chiusura del sito di Valle Talloria). L’utile operativo rettificato scende del 17% a 14.2 milioni (margine dal 9.2% all’8.1%), quello riportato del 17.6% a 13.3 milioni. Oneri finanziari in lieve aumento (2.45 milioni, per il maggior costo del factoring) e tax rate salito dal 25.7% al 27.8% portano l’utile netto a 7.9 milioni (-23.9%) e quello rettificato a 8.4 milioni (-23.1%).
Debito in crescita per via del capitale circolante
A livello finanziario, il capitale circolante netto sale a 16.6 milioni dagli 8.2 di giugno 2025: rispetto a fine anno il magazzino cresce di 11.8 milioni a 78.8 milioni e i debiti verso fornitori calano di 16.2 milioni. Con investimenti in aumento a 4.9 milioni (+34%, automazione delle linee di Calmasino), il free cash flow del semestre è negativo per 17.8 milioni, a cui si aggiungono 5.3 milioni tra dividendi (4.7 milioni, la metà dell’anno scorso) e azioni proprie, 3.7 milioni di prezzo differito su acquisizioni e 2.5 milioni di oneri finanziari.
Il debito netto senza IFRS16 sale così a 72.3 milioni (circa 47 a fine 2025, 78 a giugno 2025) e a 81.8 milioni includendo i leasing. Su base annua la società calcola una generazione di cassa di 14 milioni prima di dividendi e buyback, che salirebbero a circa 23 aggiungendo gli anticipi ai fornitori. Da segnalare che il prestito obbligazionario è ora classificato tra i debiti a breve (131 milioni di debiti finanziari correnti): il rifinanziamento, come indica la stessa società, è il prossimo passaggio rilevante.
Se siete arrivati fin qui… ho un piccolo favore da chiedervi. Sempre più persone leggono “I Numeri del Vino”, che da oltre dieci anni pubblica tre analisi a settimana sul mondo del vino, senza limitazioni né abbonamenti. La pubblicità e le sponsorizzazioni servono a sostenere una missione laica in Perù. Per fare in modo che questo lavoro continui e resti integralmente accessibile, ti chiedo un piccolo aiuto: semplicemente prestando la dovuta attenzione durante una visita alle inserzioni e alle sponsorizzazioni presenti nella testata e nella sezione laterale del blog. Grazie. Marco
Abbiamo analizzato il bilancio 2025 di Etablissements Nicolas, la storica catena francese specializzata nella commercializzazione di vino, che si chiude con un ulteriore deterioramento rispetto al già difficile 2024: calo del fatturato, forte peggioramento del risultato operativo e perdita netta quasi triplicata.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.