AdVini: ricavi stabili, ma ancora in calo a perimetro costante
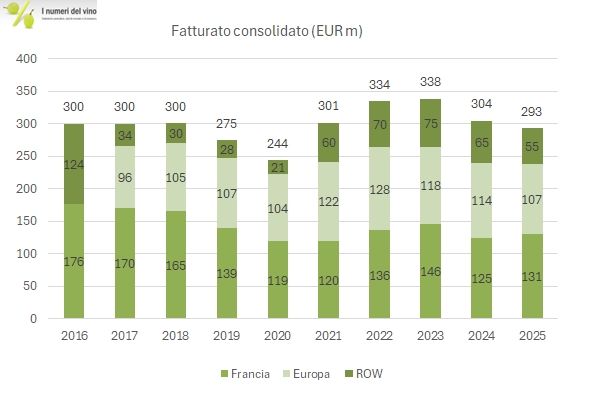
AdVini chiude il primo semestre 2026 con ricavi pari a 132,5 milioni di euro, in crescita dello 0,7% rispetto a 131,6 milioni un anno prima: la crescita pubblicata beneficia dei primi due mesi di consolidamento delle attività Cordier, acquisite il 30 aprile. A perimetro e cambi costanti, le vendite diminuiscono invece del 2,5%. Il contesto resta difficile: secondo i dati riportati nella presentazione, il mercato francese della grande distribuzione arretra del 4,5% in valore, mentre le esportazioni francesi nel perimetro di riferimento di AdVini scendono del 4,8% in valore e dell’1,7% in volume. La stabilità del fatturato consolidato non equivale, quindi, a un ritorno alla crescita organica.
Grazie a un’ingente plusvalenza sulla cessione parziale di una partecipazione finanziaria estranea al vino, il bilancio 2025 di Lunelli segna l’utile più elevato di sempre (37.4 milioni di euro contro 11.7) e, grazie all’incasso, azzera il debito: la posizione finanziaria netta è positiva per 0.4 milioni contro i -50.0 milioni di fine 2024. In realtà la cassa netta sarebbe molto più consistente se considerassimo le attività finanziarie immobilizzate non incluse nel calcolo, che valgono circa 105 milioni: 54 milioni di partecipazioni in collegate (di cui 50 il 24.2% residuo di Coster e 4 FT Energia), una decina di milioni di partecipazioni non quotate, 35 milioni di fondi di private equity e altri titoli, 6 milioni di crediti finanziari. Nella PFN aziendale sono invece già computati 22.8 milioni di azioni quotate e titoli “di immediato smobilizzo” e 4 milioni di time deposit.
Ferrari stabile, Bisol ancora in ristrutturazione
Spostandoci sull’andamento operativo, beh, è stato un altro anno di transizione per Ferrari, con volumi stabili a 5.7 milioni di bottiglie (+0.8%), un fatturato sostanzialmente piatto a 97.8 milioni (-0.2%) e una marginalità in leggero miglioramento (EBITDA a 25.5 milioni da 25.2, pari al 27.8% dei ricavi). La ristrutturazione di Bisol continua, con un’altra limata alle vendite (-10.9% a 17.8 milioni, volumi -9.5% a 3.9 milioni di bottiglie) ma perdite quasi azzerate, a -0.2 milioni da -0.8, EBITDA da 0.1 a 0.4 milioni e debito finanziario sceso da 7.4 a 3.4 milioni.
Le previsioni contenute nel bilancio Lunelli 2025, approvato a maggio e disponibile da qualche giorno sul registro delle imprese, indicano fatturato e volumi in “crescita moderata” e un miglioramento della marginalità, in un contesto che il gruppo stesso definisce complesso: la relazione cita esplicitamente i dazi americani e, tra gli eventi successivi alla chiusura, le tensioni sullo Stretto di Hormuz seguite al conflitto tra Stati Uniti e Iran di fine febbraio.
Passiamo a un commento dettagliato sui dati del bilancio Lunelli 2025.
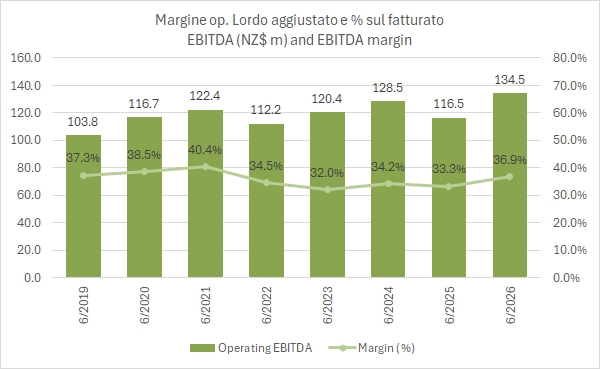
Delegat ha chiuso il 2025/26 con risultati che eccedono le promesse fatte lo scorso anno, soprattutto in termini di utile netto, che ha superato i 61 milioni di dollari neozelandesi rispetto alle indicazioni di 50-55, mentre i volumi di vendita di 3.3 milioni di casse sono stati esattamente allineati alle indicazioni. A onor del vero, bisogna dire che, dopo un 2024/25 negativo, gli obiettivi erano stati fortemente ridimensionati, ma soprattutto che le indicazioni per il 2026/27 di un utile tra i 62 e i 66 milioni (ossia tra stabile e +7%) non sono eccitanti. Infine, dopo un anno di forte contrazione degli investimenti (21 milioni contro i 26 indicati un anno fa e i 60 del 2024/25), nel 2026/27 si prevede una ripresa a 34 milioni già approvati dal consiglio, pur su livelli più contenuti rispetto al passato. Le previsioni di raggiungere 3.6 milioni di casse nel 2029 (100mila in più all’anno) sono state confermate, con 3.4 milioni di casse attese nel 2026/27.
Il titolo in borsa ha avuto un anno senza infamia e senza lode (-1% nei 12 mesi terminati il 19 settembre), anche includendo il rimbalzo di circa il 5% nell’ultimo mese grazie a questi dati. Ai prezzi correnti la capitalizzazione è di circa 460 milioni di dollari neozelandesi, ossia 7.5 volte l’utile rettificato e 5.5 volte l’EBITDA includendo il debito finanziario, con un rendimento del dividendo del 4.8%: multipli che continuano a scontare una crescita modesta e un bilancio ancora impegnativo.
Passiamo a un commento più dettagliato dei numeri.
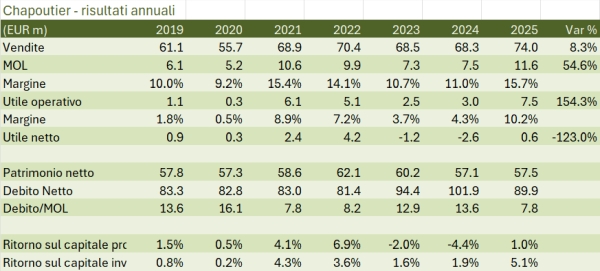
Il bilancio 2025 segna una ripresa delle vendite e il ritorno all’utile, con un debito in calo, ma i margini sono influenzati dalle cessioni.
Perimetro e operazioni dell’esercizio
L’analisi del bilancio 2025 riguarda i conti sociali della SA M. Chapoutier, non il bilancio consolidato del gruppo MMC, di cui la società è parte integrante. Nel 2025 sono state incorporate le società Cave Fac & Spera di Avignon, Charbonnières e Lyon, con effetto dal 1° gennaio; sono stati inoltre acquistati i titoli della società di Nancy in vista di una fusione nel 2026. Il 28 maggio è stato ceduto il 49% di MC Provence, mantenendone il 51%. Queste operazioni e le nuove regole di presentazione contabile richiedono cautela nel confronto con il 2024.
Andamento delle vendite: fatturato netto in crescita dell’8,3%
Il fatturato netto sale a 68,65 milioni di euro, da 63,38 milioni nel 2024 (+8,3%). Le vendite di beni prodotti raggiungono 63,99 milioni (+5,1%), quelle di merci 2,05 milioni (+150,1%) e i servizi 2,61 milioni (+57,4%). La Francia contribuisce per 37,52 milioni, pari al 54,7% del totale, e l’export per 31,12 milioni, pari al restante 45,3%. I proventi operativi complessivi aumentano invece a 73,97 milioni, da 68,33 milioni (+8,2%): è questo l’aggregato utilizzato nella riga “Sales” del nostro grafico. Non coincide con il fatturato netto perché include, fra l’altro, contributi, produzione capitalizzata e ricavi da cessione di immobilizzazioni. La produzione iscritta nelle scorte si riduce a 0,13 milioni, da 2,49 milioni. Inoltre, 0,84 milioni di riaddebiti infragruppo sono ora classificati tra i ricavi a seguito dell’ANC 2022-06.
La crisi di Maison Pommery & Associés (ex Vranken-Pommery Monopole) è culminata durante l’estate con la negoziazione in esclusiva per la vendita dell’azienda a Henkell Freixenet, che non si è concretizzata. In realtà, dopo la vendita della società proprietaria del marchio Heidsieck & Co Monopole a Lanson per 50 milioni di euro e una dolorosa revisione al rialzo del livello di indebitamento di 54 milioni (la cessione di crediti non era in realtà “pro soluto” e i crediti sono rientrati in bilancio), l’azienda è riuscita a ottenere un rifinanziamento fino al 19 giugno 2027, che potrebbe prorogarsi di un anno, per operare in continuità. In cambio ha dovuto promettere dismissioni di attività non strategiche per circa 100 milioni di euro e una riduzione delle scorte di altri 100 milioni tra il 2027 e il 2030. La revisione al ribasso delle rese produttive nella Champagne del 2025 potrebbe in questo senso aiutare l’azienda…
Per intenderci, la crisi di Maison Pommery è soprattutto finanziaria, anche se la base operativa si è assottigliata. I dati 2025 che presentiamo qui sono fortemente influenzati dalla plusvalenza sulla dismissione, quindi non considerate l’utile netto di 32 milioni perché ne ha dentro 44 di straordinari. I numeri da guardare sono piuttosto quelli del primo semestre, pur non molto importante dal punto di vista stagionale, dove trovate un calo delle vendite (Heidsieck è uscita, altrimenti le vendite sarebbero cresciute leggermente) e una perdita netta di 4 milioni pur con un utile operativo di 11: sono gli oneri finanziari sugli oltre 700 milioni di euro di debito a pesare.
Passiamo a un commento dettagliato dei numeri. Per il confronto con gli esercizi precedenti trovate qui le nostre analisi del bilancio 2024 e del primo semestre 2025.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.