Concha y Toro


Concha y Toro – risultati primo semestre 2026

• • • • nessun commento
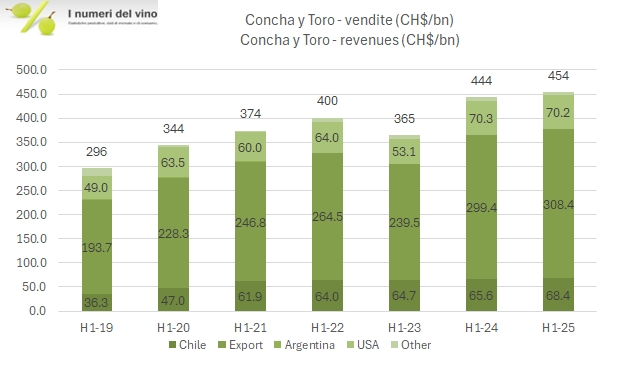
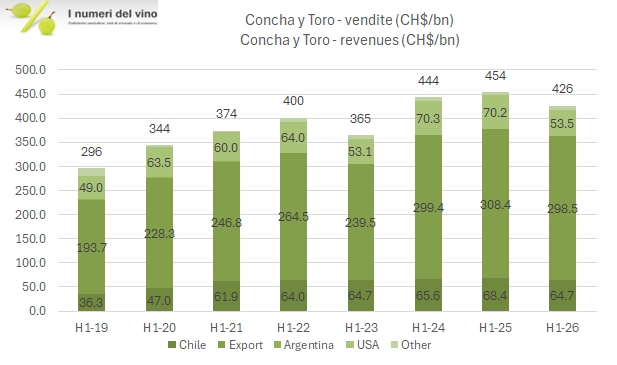
Concha y Toro: vendite del primo semestre per area geografica dal 2019 al 2026, in miliardi di peso cileni

I dati semestrali di Concha y Toro che commentiamo oggi sono senz’altro negativi (link), con vendite in calo del 6%, un utile netto sceso del 14% e una leva finanziaria salita da 2.6x a 3.1x l’EBITDA. Contengono però una serie di dettagli che li rendono un po’ meno deludenti: anzitutto, come potete vedere dal grafico nel post, direttamente preso dal comunicato, il secondo trimestre è stato meno peggio del primo (e nel quarto trimestre il confronto sarà semplificato dagli oneri straordinari dell’anno scorso, pari a 8 miliardi di peso). In secondo luogo, è vero che i margini calano, ma si tratta di un minore assorbimento dei costi fissi: il margine industriale non solo resta saldamente a ridosso del 40%, ma migliora rispetto all’anno scorso. Infine, il debito sale ma nel semestre ci sono stati anche investimenti “particolari”, come l’acquisto del 65% di Mirabeau in Francia (prezzo complessivo di circa 22 miliardi di peso, ossia 21 milioni di euro, di cui 15 già pagati alla firma) e il riacquisto di azioni proprie (27 miliardi di peso, pari al 3.9% del capitale).

I dettagli scarseggiano un po’ ma ci sarà molta più chiarezza il 16 ottobre, quando Concha y Toro terrà il suo Investor Day. E infatti, come potete apprezzare dal grafico del prezzo di borsa all’interno del post (tratto da Investing.com), il declino degli ultimi 2-3 anni sembra essersi attenuato.

Per ora soffermiamoci sui numeri, che analizzeremo nel dettaglio nel resto del post.
Continua a leggere »

Concha y Toro – risultati 2025

• • • • nessun commento

Un anno di transizione per il colosso cileno: le vendite crescono del +2% a 975 miliardi di CLP, meglio della media del settore, ma i margini calano per effetto di tasse e costi logistici, con EBITDA a -3% e margine al 15,7%. La struttura finanziaria si rafforza (debito in calo, ROIC in doppia cifra) e il mix si fa più premium, con Don Melchor a +85%: le basi per il 2026 ci sono, ma i profitti restano sotto i massimi del 2021-22.

Continua a leggere »

La valutazione delle aziende vinicole quotate – aggiornamento 2026

• • • • • • • • • • • • • • • • • • nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.

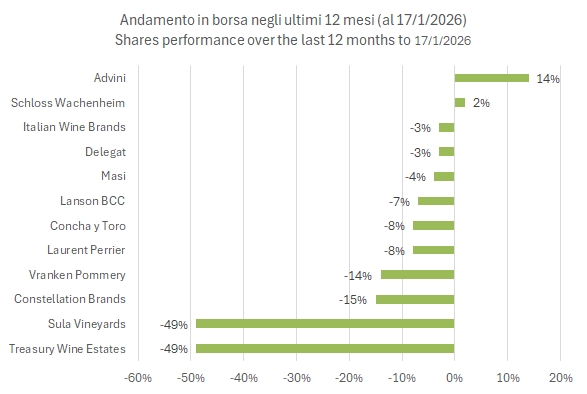
Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).

L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.

Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.


Continua a leggere »

Concha y Toro – risultati primo semestre 2025

• • • • nessun commento

Concha y Toro continua il suo percorso disciplinato di focalizzazione sui marchi premium (per loro Casillero del Diablo, Bonterra e Trivento sono i marchi chiave, Don Melchor in quelli “luxury”), diversificazione dell’attività soprattutto in Cile (stanno aggiungendo un’attività nella birra) e attento controllo dei costi. Così il primo semestre si chiude con una leggera crescita delle vendite (+2%), un margine lordo stabile al 39% e, nonostante questo,  un calo del 5-10% degli utili legato a una serie di fattori poco controllabili come l’introduzione di nuove tasse nel mercato inglese, le tariffe per le esportazioni in USA, un impatto negativo dai cambi in alcuni mercati dell’America Latina.

La performance delle azioni sta dando ragione al management dell’azienda cilena. Nel momento in cui scriviamo, 7 settembre, le azioni sono in crescita del 5% da inizio anno e del 3% negli ultimi 12 mesi, uno dei pochi segni verdi nel nostro campione delle aziende del settore del vino (alleghiamo tabella all’interno del post).

Passiamo a un breve commento con ulteriori grafici e tabelle.

Continua a leggere »

Concha y Toro – risultati 2024

• • • • nessun commento

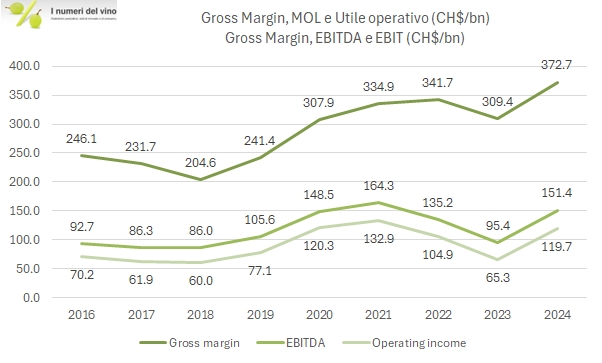
Concha y Toro ha chiuso il 2024 con dati finanziari molto buoni, come già avevamo avuto modo di commentare alla fine del semestre. Le vendite raggiungono un nuovo record di 959 miliardi di peso (930 milioni di euro), +15%, mentre molti parametri operativi (EBITDA, EBIT) si riavvicinano ai livelli record toccati nel 2021. Il risultato è la combinazione di diversi fattori. Innanzitutto la spinta valutaria derivante dalla svalutazione del peso cileno che stimiamo abbia portato circa l’11% di maggiori vendite, senza la quale la crescita sarebbe stata del 4-5% (non male in ogni caso). Va poi considerato lo sforzo di innovazione che l’azienda sta facendo, con vini low-alcohol, nuove nicchie (vino invecchiato nelle botti del bourbon per esempio) e la focalizzazione su un paio di marchi importanti (Casillero del Diablo, circa il 38% del fatturato, e ora Don Melchor, che però rappresenta solo il 2% del fatturato).

Le indicazioni sul 2025 sono rassicuranti, con una crescita attesa tra il 3% e l’8%. Le azioni di Concha y Toro si stanno comportando bene recentemente: nei primi 4 mesi del 2024 sono cresciute del 9%, la migliore performance tra le aziende vinicole di cui teniamo traccia (la tabella con tutte le altre è all’interno del post).

Bene proseguiamo l’analisi con ulteriori commenti, grafici e le tabelle riassuntive.

Continua a leggere »