Sektkellerei Schloss Wachenheim AG


La valutazione delle aziende vinicole quotate – aggiornamento 2026

nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.

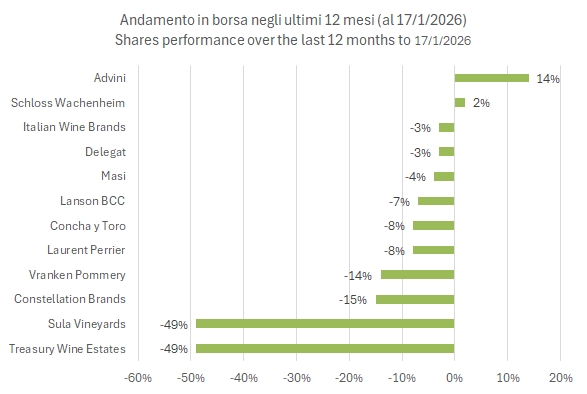
Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).

L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.

Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.
 

Continua a leggere »

Schloss-Wachenheim – risultati 2024/25

nessun commento

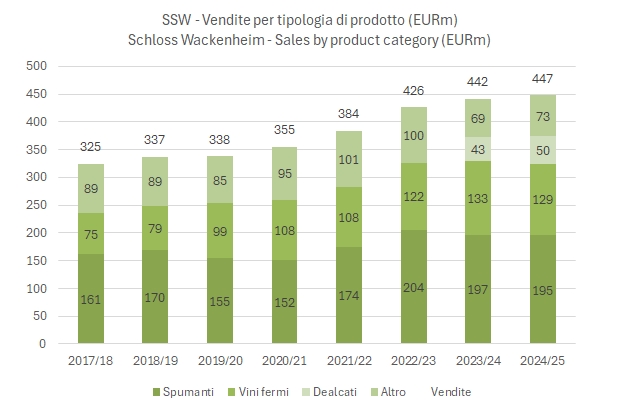
Una ragione in più per occuparsi con attenzione di Schloss Wachenheim (azienda vinicola tedesca quotata in Germania con un valore di borsa di circa 120 milioni) è la sua esposizione alla categoria dei vini de-alcolati, che quest’anno (2024/25) viene per la prima volta specificata nel bilancio e rappresenta circa 50 milioni di euro dei 447 totali. Ora, quante aziende italiane del settore possono vantare 50 milioni di fatturato nel segmento dei vini de-alcolati? Penso nessuna. Con questa categoria di prodotti, SW opera soprattutto in Germania, Regno Unito ed Est Europa, e il suo marchio principale è Light Live. Nell’ambito dei prodotti dealcolati, la crescita del fatturato nel 2024/25 è stata dell’18%, sostanzialmente compensando il lieve calo di tutto il resto, per fare chiudere l’anno con un +1%.

Purtroppo, la promessa dell’azienda di crescere del 5-7% in fatturato nell’esercizio (obiettivo rivisto al 4% prima dell’ultimo trimestre, ancora una volta deludente) non è stata rispettata, come anche quella di un utile operativo di 31-33 milioni, visto che il dato finale è stato di 27 milioni di euro, in leggero calo rispetto all’anno precedente. Nonostante questo, l’andamento borsistico dell’ultimo anno è stato sostanzialmente stabile.

Possiamo quindi dire, prima di addentrarci nell’analisi, che il 2024/25 di SW è stato piuttosto negativo, nonostante la diversificazione verso i prodotti dealcolati stia prendendo piede.

Grafici, tabelle, ulteriori commenti e obiettivi per il 2025/26 nel resto del post.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2025

nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2025) e al prossimo e soprattutto (e purtroppo) con l’aggiornamento del campione delle aziende presenti che non consente di avere un confronto temporale coerente (esce Duckhorn, delistata, ed entra Andrew Peller, essendo riuscito a recuperare i dati prospettici).

Passando ai dati, possiamo certamente dire che il 2024 è stato un anno negativo per l’andamento dei prezzi. Basta guardare il grafico per vedere che solo Italian Wine Brands, Concha y Toro e TWE hanno avuto un andamento positivo, in un anno in cui le borse mondiali sono mediamente cresciute del 18% circa. La seconda conclusione è che l’andamento negativo deriva non solo dalle minori attese sui profitti, visibile soprattutto nelle aziende della Champagne, ma anche da i multipli di valutazione sempre più sotto pressione. La terza conclusione che è ricorrente tutti gli anni è che le aziende “extra europee” sono grandi e fanno molti più soldi (leggi: margini di profitto), il che supporta delle valutazioni più elevate.

PS. Constellation Brands ha ridotto le attese di profitto il 10 gennaio, subendo una significativa perdita in borsa (oltre il 10%)

Bene, possiamo andare nei dettagli con la tabella riassuntiva e ulteriori grafici.

Continua a leggere »

Schloss-Wachenheim – risultati 2023/24

nessun commento


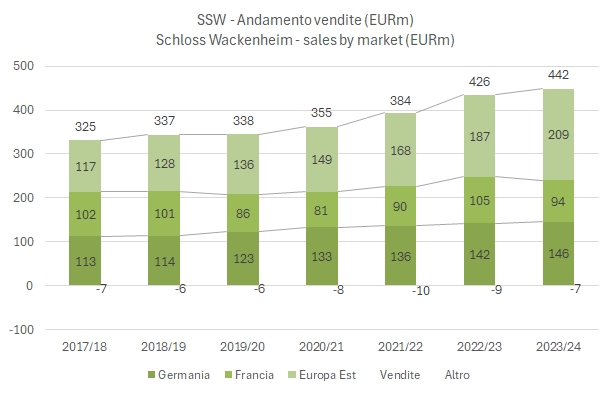
Lo spostamento verso est di SSW continua anche nel 2023/24, frutto della combinazione di mercati più ricettivi ma anche degli investimenti che l’azienda sta facendo, incluse le acquisizioni. Ci troviamo dunque ad analizzare un bilancio in leggera crescita per le vendite (+4%) e per l’utile operativo (+3%) essenzialmente grazie ai prezzi e alle acquisizioni, ma non per l’ultima linea del bilancio, che cala di oltre il 10% nell’anno a causa dell’aumento degli oneri finanziari legato al maggiore debito, che tocca quota 90 milioni, il più elevato di sempre, nell’ordine di 2 volte l’EBITDA. La spina nel fianco resta la Francia, per il secondo anno consecutivo a zero in termini di contributo agli utili, mentre la strategia di crescita nell’Europa dell’Est si vede con un contributo molto importante all’utile operativo (22 dei 28 milioni totali), pur nel contesto di un margine leggermente in calo. Ultima curiosità: nonostante quello che si potrebbe immaginare non sono i vini spumanti a crescere (anzi, calano), bensì i vini fermi e gli “altri prodotti”, ossia gli aperitivi e altri prodotti a base di vino.

Bene, il resto del post continuiamo l’analisi con tabelle e grafici annessi.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2024

nessun commento


Buongiorno. Il lavoro di oggi riguarda la valutazione delle aziende vinicole quotate, con I prezzi rilevati intorno al 15 gennaio e i multipli di mercato proiettati al 2024 e al 2025 secondo le stime degli analisti. Come sapete il 2023 è stato un anno eccellente per le borse mondiali, con crescite superiori al 20%. In questo contesto, se consideriamo il valore azionario cumulato del nostro campione (che è fatto dalle medesime aziende dell’anno scorso) troviamo un risultato nettamente meno positivo, circa +6%. Quindi la prima considerazione è che il settore del vino ha avuto un 2023 meno positivo che in altri settori (comprensibile, visto che i grandi temi del 2023 sono stati i tassi di interesse che hanno favorito le aziende del settore finanziario e la tecnologia, che ha supportato le “magnifice 7” americane). Nonostante questo, le valutazioni sembrano essere in leggera crescita. Le aziende della Champagne sono quotate a 2.9 volte le vendite, erano 2.7 lo scorso anno, le aziende internazionali stavano a 5.0 volte le vendite sono ora a 5.2 volte (ma senza Constellation Brands si scende da 4 a 3 volte), quelle europee (Schloss Wachenheim, Advini, IWB e Masi) stanno a 1.3 volte le vendite contro 1.2 volte lo scorso anno. Il 2024 è un anno molto più incerto: il crollo dell’inflazione farà calare i tassi di crescita (che per le aziende sono “nominali”), le valutazioni sembrano piuttosto elevate. Vedremo. Per ora se siete interessati nella tabella all’interno trovate altri grafici e la tabella con tutti i numeri.

Continua a leggere »