Delegat’s


Delegat Group – risultati 2025/26

• • • • • nessun commento
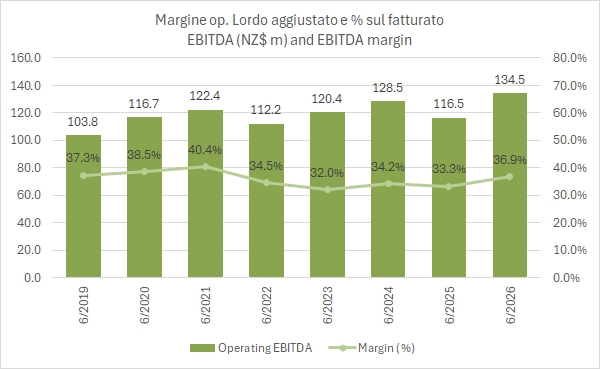
Delegat risultati 2025/26: EBITDA rettificato in milioni di dollari neozelandesi e margine sul fatturato


Delegat ha chiuso il 2025/26 con risultati che eccedono le promesse fatte lo scorso anno, soprattutto in termini di utile netto, che ha superato i 61 milioni di dollari neozelandesi rispetto alle indicazioni di 50-55, mentre i volumi di vendita di 3.3 milioni di casse sono stati esattamente allineati alle indicazioni. A onor del vero, bisogna dire che, dopo un 2024/25 negativo, gli obiettivi erano stati fortemente ridimensionati, ma soprattutto che le indicazioni per il 2026/27 di un utile tra i 62 e i 66 milioni (ossia tra stabile e +7%) non sono eccitanti. Infine, dopo un anno di forte contrazione degli investimenti (21 milioni contro i 26 indicati un anno fa e i 60 del 2024/25), nel 2026/27 si prevede una ripresa a 34 milioni già approvati dal consiglio, pur su livelli più contenuti rispetto al passato. Le previsioni di raggiungere 3.6 milioni di casse nel 2029 (100mila in più all’anno) sono state confermate, con 3.4 milioni di casse attese nel 2026/27.

Il titolo in borsa ha avuto un anno senza infamia e senza lode (-1% nei 12 mesi terminati il 19 settembre), anche includendo il rimbalzo di circa il 5% nell’ultimo mese grazie a questi dati. Ai prezzi correnti la capitalizzazione è di circa 460 milioni di dollari neozelandesi, ossia 7.5 volte l’utile rettificato e 5.5 volte l’EBITDA includendo il debito finanziario, con un rendimento del dividendo del 4.8%: multipli che continuano a scontare una crescita modesta e un bilancio ancora impegnativo.

Passiamo a un commento più dettagliato dei numeri.
Continua a leggere »

La valutazione delle aziende vinicole quotate – aggiornamento 2026

• • • • • • • • • • • • • • • • • • nessun commento

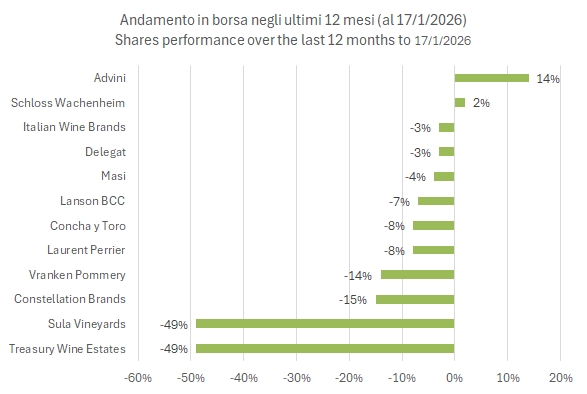
Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.

Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).

L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.

Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.


Continua a leggere »

Delegat Group – risultati 2025

• • • • • nessun commento

Delegat Group ha avuto un altro anno negativo, sia dal punto di vista dell’andamento economico, che oggi analizziamo con i dati fino a giugno, che anche borsistico, con le azioni che da inizio 2025 hanno perso il 9% (-58% negli ultimi 3 anni).

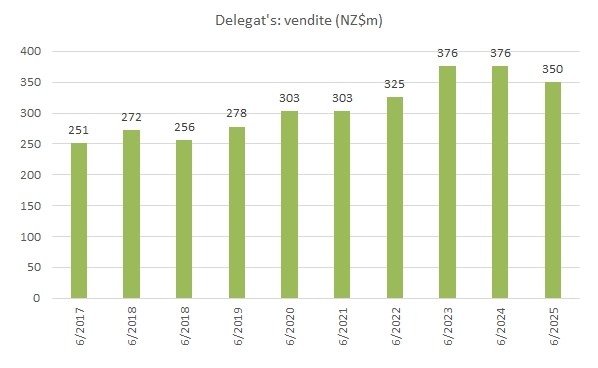
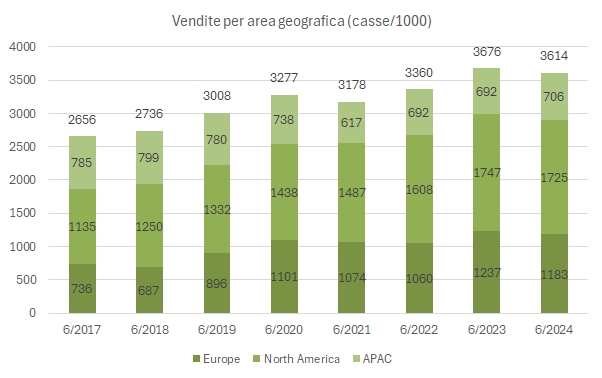
Dopo l’introduzione dei dazi in USA, alcuni problemi logistici, il riallineamento delle scorte nella distribuzione e via dicendo, l’azienda ha chiuso l’anno a giugno 2025 con un calo dei volumi del 12% a 3.2 milioni di casse (ne aveva promessi 3.6 milioni, stabili), le vendite sono calate del 7% e l’utile netto aggiustato è sceso del 14%.

Soprattutto, l’ambizione di medio termine è stata fortemente ridimensionata: se fino allo scorso anno si puntava a vendere 3.9 milioni di casse a tre anni di distanza, oggi si punta a 3.6 milioni, mentre per il prossimo anno fiscale l’obiettivo è vendere 3.3 milioni di casse (quindi un leggero recupero) e di realizzare un utile netto tra 50 e 55 milioni di dollari neozelandesi, che si confronta con i 51 realizzati nell’ultimo anno a giugno 2025… quindi “mantenere le posizioni” nel contesto di un’azienda che anche in un anno difficile come quello che presentiamo ha continuato a far crescere il prezzo medio di vendita e a investire pesantemente in marketing.

Bene, passiamo a un’analisi più dettagliata dei numeri, con tabella e grafici.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2025

• • • • • • • • • • • • • • • • • • nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2025) e al prossimo e soprattutto (e purtroppo) con l’aggiornamento del campione delle aziende presenti che non consente di avere un confronto temporale coerente (esce Duckhorn, delistata, ed entra Andrew Peller, essendo riuscito a recuperare i dati prospettici).

Passando ai dati, possiamo certamente dire che il 2024 è stato un anno negativo per l’andamento dei prezzi. Basta guardare il grafico per vedere che solo Italian Wine Brands, Concha y Toro e TWE hanno avuto un andamento positivo, in un anno in cui le borse mondiali sono mediamente cresciute del 18% circa. La seconda conclusione è che l’andamento negativo deriva non solo dalle minori attese sui profitti, visibile soprattutto nelle aziende della Champagne, ma anche da i multipli di valutazione sempre più sotto pressione. La terza conclusione che è ricorrente tutti gli anni è che le aziende “extra europee” sono grandi e fanno molti più soldi (leggi: margini di profitto), il che supporta delle valutazioni più elevate.

PS. Constellation Brands ha ridotto le attese di profitto il 10 gennaio, subendo una significativa perdita in borsa (oltre il 10%)

Bene, possiamo andare nei dettagli con la tabella riassuntiva e ulteriori grafici.

Continua a leggere »

Delegat Group – risultati 2024

• • • • • nessun commento

Delegat non è più la “lepre” delle aziende vinicole quotate. Dopo i dati scricchiolanti del 2022/23, nel 2023/24 (anno chiuso a giugno) l’azienda non è riuscita a far crescere le vendite e ha mancato gli obiettivi che aveva comunicato a inizio anno. Tuttavia, il management ha rimarcato che l’andamento dell’anno è stato molto soddisfacente se si considerano le mutate condizioni del mercato.

Per venire ai numeri, le vendite sono rimaste stabili a 376 milioni di dollari neozelandesi mentre i dati di EBITDA e utile operativo normalizzati segnano un progresso del 6-7% sull’anno scorso, con l’utile netto stabile a 60 milioni e come dicevamo inferiore alla forchetta annunciata l’anno scorso. Oltre ai mancati obiettivi, anche le previsioni sono state delundenti: i volumi non sono previsti in leggerissimo calo poco sotto 3.6 milioni di casse e l’obiettivo triennale passa da 4.1 a 3.9 milioni di casse. Soprattutto, l’utile netto è previsto tra 55 e 60 milioni, dunque nel migliore dei casi allineato a quello del 2023-24, che a sua volta era stato stabile rispetto al 2022-23. Il risultato è un andamento borsistico molto negativo. Le azioni hanno perso il 30% da un anno a questa parte e valgono di questi tempi circa 600 milioni di dollari neozelandesi, cui si aggiungono 360 milioni di debiti (in crescita).

Nel resto del post, tabelle, ulteriori grafici e un commento più dettagliato.

Continua a leggere »