Treasury Wine Estates


Treasury Wine Estates – risultati 2025/26

• • • • • nessun commento

L’esercizio chiuso a giugno 2026 si chiude con un utile operativo di 492 milioni di dollari australiani, -36% sul 2024/25 ma sopra la forchetta di 480-490 milioni indicata a giugno. Il quadro è quello che il primo semestre lasciava prevedere, con un secondo semestre leggermente meno brutto. Le vendite scendono da 2938 a 2561 milioni di dollari australiani (-12.8%, -11.2% a cambi costanti), i volumi da 21.3 a 19.2 milioni di casse da 9 litri (-10%) e il prezzo medio per cassa da 138.1 a 133.6 dollari (-3%). Il margine lordo cala di 2.9 punti al 45.7%, mentre i costi di struttura salgono in valore assoluto (da 658 a 678 milioni) su un fatturato in calo: il rapporto sulle vendite passa dal 22.4% al 26.5%. È da qui che arriva la maggior parte della perdita di redditività, con il margine EBITS che scende dal 26.2% al 19.2%.

Depurando svalutazioni e oneri non ricorrenti, l’utile netto rettificato è di 275 milioni contro 471 (-41%), Il dato contabile è invece una perdita di 1,079 milioni, contro un utile di 437 milioni l’anno prima.

Il titolo ha reagito bene all’annuncio del 13 agosto, chiudendo in rialzo di oltre il 4%: il mercato aveva evidentemente già scontato le svalutazioni e ha letto positivamente sia l’EBITS sopra la guidance sia la leva finanziaria indicata al di sotto di quanto anticipato all’Investor Day di giugno. Resta comunque un titolo che vale circa un quarto in meno rispetto a dodici mesi fa.

Andiamo nel dettaglio con grafici e tabelle nel resto del post.

Continua a leggere »

Treasury Wine Estates (TWE): il nuovo piano

• • • • • nessun commento

La società australiana ha presentato “Ascent”, il nuovo business plan che prevede meno complessità, un focus sui marchi prioritari e una traiettoria finanziaria che ne aumenti la solidità.

Il cuore del piano: Power Brands e Regional Heroes

La prima direttrice è la rifocalizzazione del portafoglio. TWE intende spostare il baricentro sui Power Brands — Penfolds, DAOU e Matua — e su una selezione di Regional Heroes, riducendo progressivamente il peso dei marchi considerati non prioritari. Nel portafoglio futuro, Power Brands e Regional Heroes dovrebbero rappresentare circa il 90% del net sales revenue di gruppo, contro il 68% indicato per il primo semestre 2026. Il numero complessivo di brand dovrebbe scendere da 76 a meno di 30.

Grafico 1 – Concentrazione del portafoglio sui marchi prioritari

Prosegui la lettura per un’analisi dettagliata del piano!.

Continua a leggere »

Treasury Wine Estates – risultati primo semestre 2025/26

• • • • • nessun commento

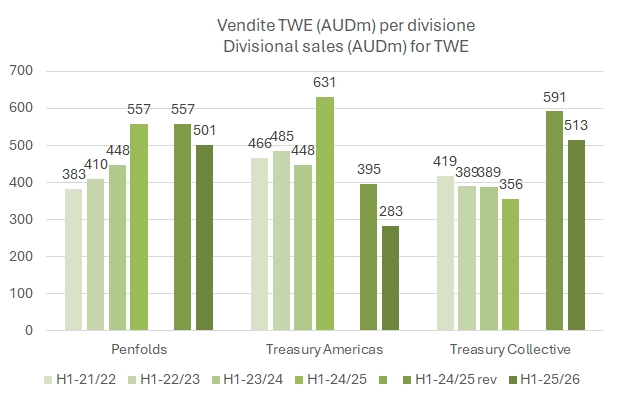
Tempi molto duri per TWE. Forse lo avete letto, ma l’azienda prima dell’annuncio dei risultati che commentiamo (16 febbraio) aveva annichilito azionisti e investitori con un profit warning massiccio in dicembre, quando aveva annunciato che l’utile operativo del semestre sarebbe stato di AUD225-235 milioni, ossia il 30% sotto le attese degli analisti. Non solo. Aveva anche annunciato la svalutazione di oltre 700 milioni di dollari del valore di bilancio delle attività americane (oltretutto comperate da non molto tempo…).

Tornando ai dati del semestre, beh, è difficile trovare un numero positivo… il management ha deciso, ancora una volta, di rimescolare le carte con la ridefinizione delle divisioni, ad eccezione di Penfolds. Di solito è un brutto segno. Per dare due numeri e prima di entrare nell’analisi dettagliata, il fatturato cala del 16% a 1.30 miliardi di AUD, l’EBIT (pre‑costi corporate) scende del 40% a 236 milioni e il margine operativo passa dal 25% al 18% circa, mentre a livello contabile la perdita netta supera 600 milioni AUD per le maxi‑svalutazioni di cui sopra. Anche volendo escludere le componenti non ricorrenti, l’utile netto del semestre si è quasi dimezzato, passando da 240 a 129 milioni.

Sebbene una parte del calo sia dovuta (a detta del management) dal taglio delle spedizioni di Penfolds in Cina e dalla riduzione degli stock in USA, i dati sono ovviamente particolarmente negativi. Le attese sono di un secondo semestre in miglioramento, e nel 2027 un piano di taglio dei costi.

Il titolo in borsa è ai minimi storici, 4.85 dollari, per un valore di mercato sceso a 4 miliardi di dollari australiani.

Andiamo nel dettaglio con grafici e tabelle nel resto del post.
Continua a leggere »

La valutazione delle aziende vinicole quotate – aggiornamento 2026

• • • • • • • • • • • • • • • • • • nessun commento

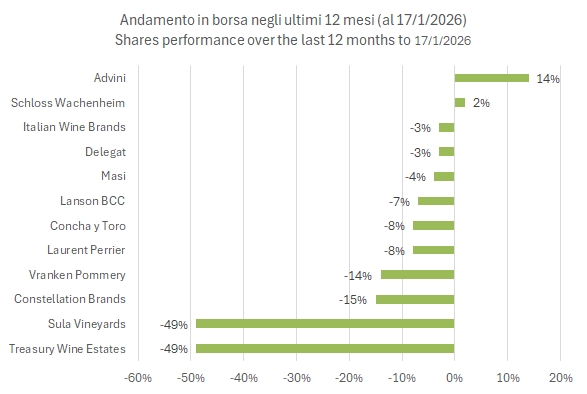
Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.

Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).

L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.

Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.


Continua a leggere »

Treasury Wine Estates – risultati 2024/25

• • • • • nessun commento


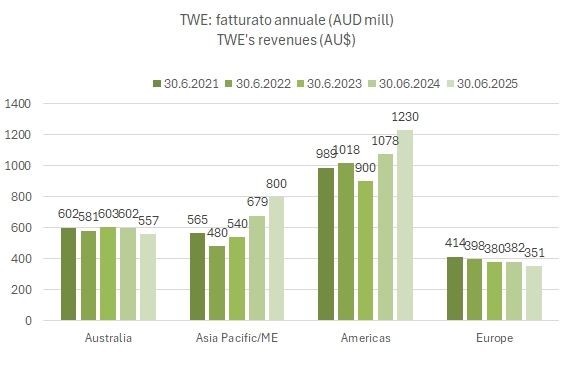
TWE chiude il 2025 un filo sotto le indicazioni che aveva fornito a febbraio (riducendole rispetto all’obiettivo originario), a causa di un secondo semestre dove ha innestato la retromarcia, soprattutto dal punto di vista dei volumi. Aveva inizialmente dato un obiettivo di 780-810 milioni di dollari australiani di utile netto, ha poi detto a febbraio 780 e ha finito a 770. Nonostante i risultati poco convincenti, l’azione in borsa ha reagito in modo leggermente positivo, con un leggero recupero, anche sostenuto dall’annuncio di un piano di riacquisto di azioni (200 milioni su 6.3 miliardi di valore… “l’importante è il pensiero”) ma anche dalla riconferma di una attesa di ulteriore crescita degli utili nel 2025.

Resta ad ogni modo il risultato più elevato della storia di TWE, anche guardando alle vendite (+7% a 2.9 miliardi) e all’utile netto (+15% quello rettificato a 471 milioni), ovviamente ottenuto attraverso l’acquisizione in USA di DAOU, che secondo i nostri calcoli ha rappresentato praticamente tutta la crescita delle vendite, mentre a livello organico (-1%) la crescita di Penfolds (+7%) ha compensato la debolezza del portafoglio “non-luxury”.

Proprio per questo motivo, TWE ha annunciato a 5 anni di distanza un nuovo cambio di modello divisionale (vedere tavola allegata al post), “tirando fuori” da TWE America il portafoglio luxury (1.9m di casse di vino) e mettendo il resto (4.4m di casse) insieme al TWE Premium Brands, che si rinominerà Treasury Collective. Questa divisione avrebbe generato nel 2025 16.5m di casse di vino sulle 21.3 totali e 1.13 miliardi di fatturato dei 2.9 totali. Ovviamente si tratta della divisione “non core” del gruppo, con tassi di crescita negativi, che un giorno o l’altro TWE cercherà di vendere.

Passiamo a un breve commento dei dati (che sono tanti!).

Continua a leggere »