
Chapoutier: analisi del bilancio 2025

• • • nessun commento

Il bilancio 2025 segna una ripresa delle vendite e il ritorno all’utile, con un debito in calo, ma i margini sono influenzati dalle cessioni.

Perimetro e operazioni dell’esercizio

L’analisi del bilancio 2025 riguarda i conti sociali della SA M. Chapoutier, non il bilancio consolidato del gruppo MMC, di cui la società è parte integrante. Nel 2025 sono state incorporate le società Cave Fac & Spera di Avignon, Charbonnières e Lyon, con effetto dal 1° gennaio; sono stati inoltre acquistati i titoli della società di Nancy in vista di una fusione nel 2026. Il 28 maggio è stato ceduto il 49% di MC Provence, mantenendone il 51%. Queste operazioni e le nuove regole di presentazione contabile richiedono cautela nel confronto con il 2024.
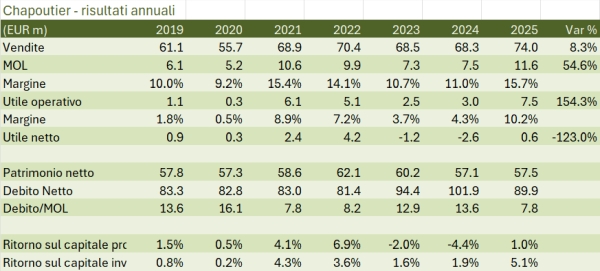
Andamento delle vendite: fatturato netto in crescita dell’8,3%

Il fatturato netto sale a 68,65 milioni di euro, da 63,38 milioni nel 2024 (+8,3%). Le vendite di beni prodotti raggiungono 63,99 milioni (+5,1%), quelle di merci 2,05 milioni (+150,1%) e i servizi 2,61 milioni (+57,4%). La Francia contribuisce per 37,52 milioni, pari al 54,7% del totale, e l’export per 31,12 milioni, pari al restante 45,3%. I proventi operativi complessivi aumentano invece a 73,97 milioni, da 68,33 milioni (+8,2%): è questo l’aggregato utilizzato nella riga “Sales” del nostro grafico. Non coincide con il fatturato netto perché include, fra l’altro, contributi, produzione capitalizzata e ricavi da cessione di immobilizzazioni. La produzione iscritta nelle scorte si riduce a 0,13 milioni, da 2,49 milioni. Inoltre, 0,84 milioni di riaddebiti infragruppo sono ora classificati tra i ricavi a seguito dell’ANC 2022-06.

Continua a leggere »

Etablissements Nicolas: bilancio 2025

• • • • nessun commento
Etablissements Nicolas: MOL, utile operativo e utile netto 2018-2025, con MOL e margine operativo in percentuale sulle vendite

Abbiamo analizzato il bilancio 2025 di Etablissements Nicolas, la storica catena francese specializzata nella commercializzazione di vino, che si chiude con un ulteriore deterioramento rispetto al già difficile 2024: calo del fatturato, forte peggioramento del risultato operativo e perdita netta quasi triplicata.

Continua a leggere »

Signorvino: bilancio 2025 e confronto con Nicolas e Tannico

• • • • • 3 commenti

Signorvino ha chiuso il 2025 con ricavi pari a 77,1 milioni di euro, in crescita di circa il 6% rispetto ai 72,7 milioni del consuntivo scisso del 2024, cioè il ramo “enoteca con cucina” trasferito da Calzedonia con effetto dal 1° gennaio 2025. Il modello commerciale si basa su 42 punti di vendita e di ristorazione in tre paesi, oltre 2.000 etichette di vini italiani, un canale e-commerce proprietario e una proposta che unisce vendita assistita, ristorazione e cultura del vino. La società sottolinea anche l’utilizzo del “Sommelier Digitale”, basato sull’intelligenza artificiale generativa, oltre alla figura dei buyer e dei wine hunter, per intercettare cantine emergenti e percorsi produttivi ad alto contenuto identitario.

L’espansione della società proseguirà con nuove risto-enoteche in location centrali e di prestigio. È una strategia coerente con il posizionamento del marchio, ma aumenta il rischio di execution: ogni nuova apertura migliora il potenziale di fatturato, ma aggiunge costi fissi prima ancora di generare una piena produttività.

Passiamo a una analisi dettagliata nel resto del post.

Continua a leggere »

Treasury Wine Estates (TWE): il nuovo piano

• • • • • nessun commento

La società australiana ha presentato “Ascent”, il nuovo business plan che prevede meno complessità, un focus sui marchi prioritari e una traiettoria finanziaria che ne aumenti la solidità.

Il cuore del piano: Power Brands e Regional Heroes

La prima direttrice è la rifocalizzazione del portafoglio. TWE intende spostare il baricentro sui Power Brands — Penfolds, DAOU e Matua — e su una selezione di Regional Heroes, riducendo progressivamente il peso dei marchi considerati non prioritari. Nel portafoglio futuro, Power Brands e Regional Heroes dovrebbero rappresentare circa il 90% del net sales revenue di gruppo, contro il 68% indicato per il primo semestre 2026. Il numero complessivo di brand dovrebbe scendere da 76 a meno di 30.

Grafico 1 – Concentrazione del portafoglio sui marchi prioritari

Prosegui la lettura per un’analisi dettagliata del piano!.

Continua a leggere »

AdVini – risultati 2025

• • • • • • nessun commento

Analizziamo il nuovo bilancio di AdVini. Il 2025 segna un miglioramento qualitativo più che quantitativo: il fatturato scende, ma il margine lordo migliora da meno del 7% a quasi l’8% e l’EBITDA ritorna sopra i 20 milioni di euro dopo due anni. La strategia sembra chiara: meno volumi poco redditizi, più export, più marchi e più canali selettivi. La novità strategica più rilevante, però, è arrivata dopo la chiusura dell’esercizio: l’operazione Cordier by InVivo.

Continua a leggere »