
Analizziamo il nuovo bilancio di AdVini. Il 2025 segna un miglioramento qualitativo più che quantitativo: il fatturato scende, ma il margine lordo migliora da meno del 7% a quasi l’8% e l’EBITDA ritorna sopra i 20 milioni di euro dopo due anni. La strategia sembra chiara: meno volumi poco redditizi, più export, più marchi e più canali selettivi. La novità strategica più rilevante, però, è arrivata dopo la chiusura dell’esercizio: l’operazione Cordier by InVivo.

bilancio
Etablissements Nicolas: bilancio 2024
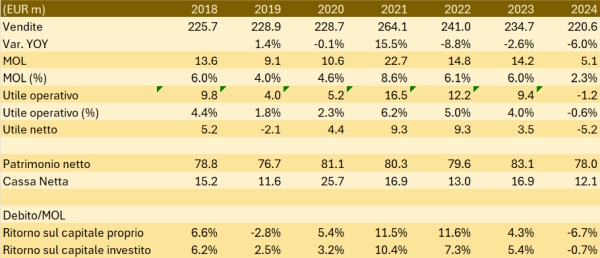
nessun commentoAbbiamo analizzato il rapporto annuale 2024 di Etablissements Nicolas, la storica società francese che commercializza vino, che si chiude con un netto cambio di passo: calo del giro d’affari, forte contrazione della redditività e ritorno in perdita, in un contesto in cui il management riconosce anche una flessione strutturale della “frequentazione” dei punti vendita.
Un marchio “di prossimità” con scala nazionale (e internazionale)
Nicolas gioca la propria identità su due fattori: la storicità e la capillarità urbana. Sul sito ufficiale, la Maison ricorda le origini nel 1822 e sottolinea un presidio di circa 480 boutiques in Francia e una forte cultura del consiglio (con formazione interna dei cavisti). Considerando anche i punti vendita fuori dai confini domestici, il numero sale a 559 negozi, in più di 60 paesi (in parte tramite franchising). Questa scala, però, non immunizza dalla volatilità del retail: nel 2024, la fotografia economica del rapporto annuale mostra un anno difficile, come vedremo a breve.
AdVini – risultati primo semestre 2025
nessun commento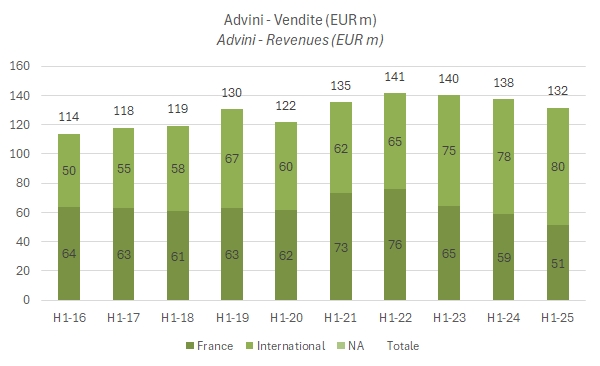
La società francese ha chiuso i conti del primo semestre 2025 con un calo del 4% dei ricavi a 131,6 milioni di euro, ma con un incremento del MOL (EBITDA) del 9% a 9,8 milioni di euro, per un margine sulle vendite del 7,4%, rispetto al 6,5% del primo semestre 2024 e del 6,4% della media dei sette anni precedenti.
Il management ha quindi confermato il buon lavoro fatto nella ristrutturazione della base dei costi, almeno a livello operativo. Infatti, grazie anche ai minori investimenti, il cash flow è salito a 2 milioni di euro, segnando il terzo trimestre consecutivo di generazione di cassa netta, nonostante la società abbia registrato una leggera perdita in termini di utile netto, a -0,6 milioni di euro rispetto a -2,6 milioni di euro del primo semestre del 2024. Il magazzino è sceso di 4 milioni di euro, ossia di 7 giorni rispetto ai dati di un anno fa.
Inoltre, il debito netto è sceso di circa 15 milioni di euro a 160 milioni, piuttosto stabile rispetto ai livelli di fine 2024 (di circa 158 milioni di euro), comunque piuttosto elevati. Infatti, in rapporto al capitale proprio, il debito è pari al 217% (dal 222% del primo semestre 2024). Il debito/MOL rolling a 12 mesi è quindi sceso a 8,3 volte, abbastanza in linea con il dato medio di 8,9x degli ultimi sette anni considerando le semestrali e del 8,5x considerando diati di fine anno.
L’analisi prosegue con grafici e tabella riassuntiva.
Etablissements Nicolas: numeri 2018-2023
nessun commento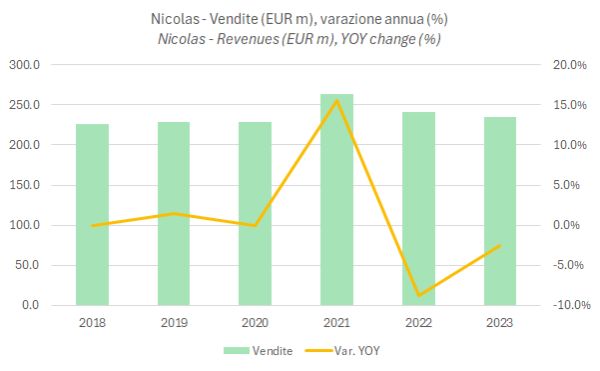
Nicolas, casa fondata nel 1822, è il primo distributore di vini nelle città francesi ed è stato votato per due volte (l’ultima nel 2024) come il marchio preferito dai consumatori francesi, nella categoria “commercianti di vino”. Il marchio conta ora 559 negozi in tutto il mondo: 481 in Francia, di cui 306 nell’Île-de-France e 156 in Parigi centro, il resto in altri 13 paesi. La maison, infatti, ha storicamente mantenuto un legame molto forte con la capitale, da quando Louis Nicolas aprì il suo primo negozio. A inizio ‘800 il vino si beveva nel luogo in cui si acquistava in botti; fu proprio Louis Nicolas a inventare e rendere popolare il vino in bottiglia!
Nel corso degli anni il marchio si è diversificato proponendo altri tipi di bevande. Oggi il suo fatturato è Il 48% è costituito da vini fermi, il 32% da spumanti, il 17% da distillati e il resto da birre e altre bevande. Il marchio vende circa 800 referenze nei negozi e tramite il suo sito e-commerce, con un rinnovo delle referenze ogni anno.
Mezzacorona – risultati e bilancio 2017/18
nessun commento [wp_bannerize group=”ADSENSE”]
Dopo aver visto i dati di Nosio passiamo ai dati consolidati di Mezzacorona, che ripropongono le medesime tendenze a livello commerciale (piccola crescita, bene Italia e meno bene fuori dall’Europa) con variazioni percentuali meno marcate. Siccome le cooperative comperano il prodotto dei soci e siccome nella vendemmia precedente i soci non hanno prodotto molto, i dati che pubblichiamo su quanto “valore” ha pagato ai soci nel 2017/18 sono in calo. In particolare, Mezzacorona ha acquistato 58 milioni di euro di prodotto, il 10% in meno dell’anno precedente. Nell’anno, i debiti commerciali verso soci si sono ridotti di circa 5 milioni, presumibilmente a compensare dal punto di vista finanziario il calo. Siccome ha mantenuto dal punto di vista commerciale le posizioni, ha compensato questi 6 milioni in meno con maggiori acquisti esterni (da 48 a 51 milioni) e attingendo alle scorte (per altri 4 milioni di euro). Dal punto di vista finanziario, l’indebitamento netto cala da 114 a 105 milioni nel contesto investimenti molto limitati (3.6 milioni contro 4.3 dell’anno scorso) che segnala una fase in cui non ci sono particolari piani di sviluppo da perseguire. Passiamo a una breve analisi dei dati.

