Delegat Group – risultati 2025/26

• • • • • nessun commento
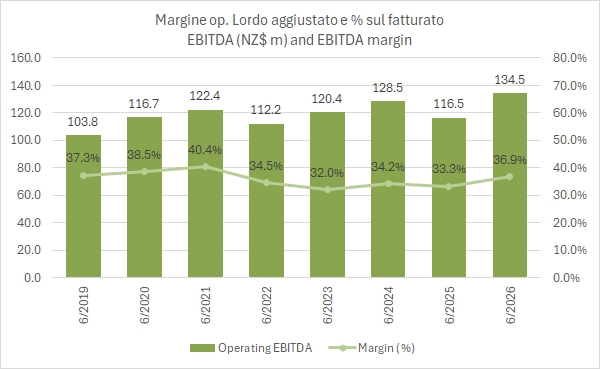
Delegat risultati 2025/26: EBITDA rettificato in milioni di dollari neozelandesi e margine sul fatturato


Delegat ha chiuso il 2025/26 con risultati che eccedono le promesse fatte lo scorso anno, soprattutto in termini di utile netto, che ha superato i 61 milioni di dollari neozelandesi rispetto alle indicazioni di 50-55, mentre i volumi di vendita di 3.3 milioni di casse sono stati esattamente allineati alle indicazioni. A onor del vero, bisogna dire che, dopo un 2024/25 negativo, gli obiettivi erano stati fortemente ridimensionati, ma soprattutto che le indicazioni per il 2026/27 di un utile tra i 62 e i 66 milioni (ossia tra stabile e +7%) non sono eccitanti. Infine, dopo un anno di forte contrazione degli investimenti (21 milioni contro i 26 indicati un anno fa e i 60 del 2024/25), nel 2026/27 si prevede una ripresa a 34 milioni già approvati dal consiglio, pur su livelli più contenuti rispetto al passato. Le previsioni di raggiungere 3.6 milioni di casse nel 2029 (100mila in più all’anno) sono state confermate, con 3.4 milioni di casse attese nel 2026/27.

Il titolo in borsa ha avuto un anno senza infamia e senza lode (-1% nei 12 mesi terminati il 19 settembre), anche includendo il rimbalzo di circa il 5% nell’ultimo mese grazie a questi dati. Ai prezzi correnti la capitalizzazione è di circa 460 milioni di dollari neozelandesi, ossia 7.5 volte l’utile rettificato e 5.5 volte l’EBITDA includendo il debito finanziario, con un rendimento del dividendo del 4.8%: multipli che continuano a scontare una crescita modesta e un bilancio ancora impegnativo.

Passiamo a un commento più dettagliato dei numeri.
Continua a leggere »

Chapoutier: analisi del bilancio 2025

• • • nessun commento

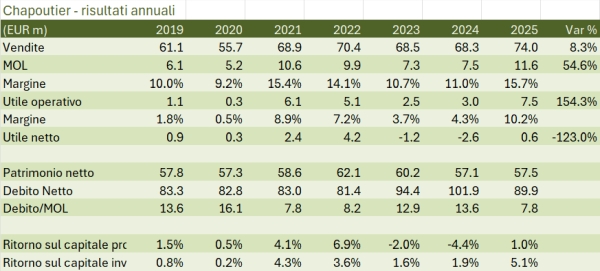
Il bilancio 2025 segna una ripresa delle vendite e il ritorno all’utile, con un debito in calo, ma i margini sono influenzati dalle cessioni.

Perimetro e operazioni dell’esercizio

L’analisi del bilancio 2025 riguarda i conti sociali della SA M. Chapoutier, non il bilancio consolidato del gruppo MMC, di cui la società è parte integrante. Nel 2025 sono state incorporate le società Cave Fac & Spera di Avignon, Charbonnières e Lyon, con effetto dal 1° gennaio; sono stati inoltre acquistati i titoli della società di Nancy in vista di una fusione nel 2026. Il 28 maggio è stato ceduto il 49% di MC Provence, mantenendone il 51%. Queste operazioni e le nuove regole di presentazione contabile richiedono cautela nel confronto con il 2024.

Andamento delle vendite: fatturato netto in crescita dell’8,3%

Il fatturato netto sale a 68,65 milioni di euro, da 63,38 milioni nel 2024 (+8,3%). Le vendite di beni prodotti raggiungono 63,99 milioni (+5,1%), quelle di merci 2,05 milioni (+150,1%) e i servizi 2,61 milioni (+57,4%). La Francia contribuisce per 37,52 milioni, pari al 54,7% del totale, e l’export per 31,12 milioni, pari al restante 45,3%. I proventi operativi complessivi aumentano invece a 73,97 milioni, da 68,33 milioni (+8,2%): è questo l’aggregato utilizzato nella riga “Sales” del nostro grafico. Non coincide con il fatturato netto perché include, fra l’altro, contributi, produzione capitalizzata e ricavi da cessione di immobilizzazioni. La produzione iscritta nelle scorte si riduce a 0,13 milioni, da 2,49 milioni. Inoltre, 0,84 milioni di riaddebiti infragruppo sono ora classificati tra i ricavi a seguito dell’ANC 2022-06.

Continua a leggere »

Maison Pommery & Associés – bilancio 2025 e primo semestre 2026

• • • • • • • • nessun commento
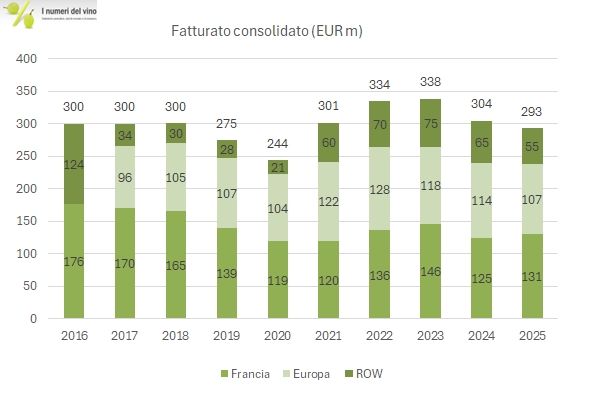
Maison Pommery bilancio 2025: fatturato consolidato per area geografica (Francia, Europa, resto del mondo) dal 2016 al 2025, in milioni di euro

La crisi di Maison Pommery & Associés (ex Vranken-Pommery Monopole) è culminata durante l’estate con la negoziazione in esclusiva per la vendita dell’azienda a Henkell Freixenet, che non si è concretizzata. In realtà, dopo la vendita della società proprietaria del marchio Heidsieck & Co Monopole a Lanson per 50 milioni di euro e una dolorosa revisione al rialzo del livello di indebitamento di 54 milioni (la cessione di crediti non era in realtà “pro soluto” e i crediti sono rientrati in bilancio), l’azienda è riuscita a ottenere un rifinanziamento fino al 19 giugno 2027, che potrebbe prorogarsi di un anno, per operare in continuità. In cambio ha dovuto promettere dismissioni di attività non strategiche per circa 100 milioni di euro e una riduzione delle scorte di altri 100 milioni tra il 2027 e il 2030. La revisione al ribasso delle rese produttive nella Champagne del 2025 potrebbe in questo senso aiutare l’azienda…

Per intenderci, la crisi di Maison Pommery è soprattutto finanziaria, anche se la base operativa si è assottigliata. I dati 2025 che presentiamo qui sono fortemente influenzati dalla plusvalenza sulla dismissione, quindi non considerate l’utile netto di 32 milioni perché ne ha dentro 44 di straordinari. I numeri da guardare sono piuttosto quelli del primo semestre, pur non molto importante dal punto di vista stagionale, dove trovate un calo delle vendite (Heidsieck è uscita, altrimenti le vendite sarebbero cresciute leggermente) e una perdita netta di 4 milioni pur con un utile operativo di 11: sono gli oneri finanziari sugli oltre 700 milioni di euro di debito a pesare.

Passiamo a un commento dettagliato dei numeri. Per il confronto con gli esercizi precedenti trovate qui le nostre analisi del bilancio 2024 e del primo semestre 2025.

Continua a leggere »

Antinori – risultati e analisi di bilancio 2025

• • • • nessun commento
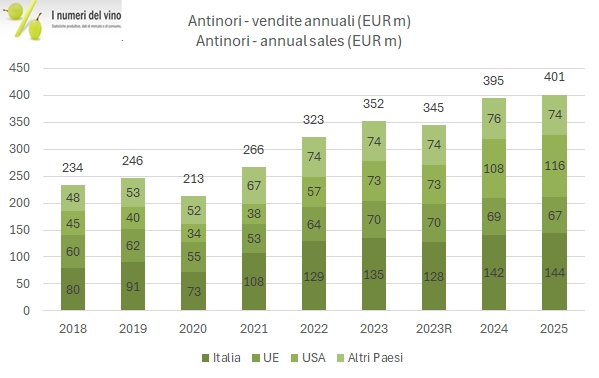
Antinori - vendite annuali per area geografica dal 2018 al 2025, in milioni di euro

Il bilancio consolidato 2025 di Antinori mostra un fatturato in leggera crescita, grazie alle attività americane e al mercato italiano, da leggere in modo sicuramente positivo visto il contesto di indebolimento del dollaro, dazi e consumi in contrazione. I margini sono leggermente in calo, ma restano su livelli di assoluta eccellenza, mentre le perdite sui cambi (da +15 a −34 milioni) determinano un forte calo dell’utile netto, che scende da 68 a 36 milioni (per la parte di spettanza degli azionisti della capogruppo).

La struttura finanziaria sta rapidamente migliorando: nel 2025 l’indebitamento finanziario netto scende a 269 milioni (che diventano 172 se si includono i titoli immobilizzati, esclusi dalla definizione ESMA in quanto non immediatamente smobilizzabili, e 154 se si includono anche i crediti immobilizzati), con un miglioramento di oltre 60 milioni e un rapporto sull’EBITDA sceso a 1.8 volte (1.1 volte includendo i titoli non correnti).

Le prospettive per il 2026 della parte italiana (Marchesi Antinori) indicano un moderato ottimismo su Italia, USA e dal canale travel retail, con una visione invece più cauta per alcuni paesi europei come Germania, Regno Unito e Svizzera.

Passiamo a un commento dei dati.

Continua a leggere »

Concha y Toro – risultati primo semestre 2026

• • • • nessun commento
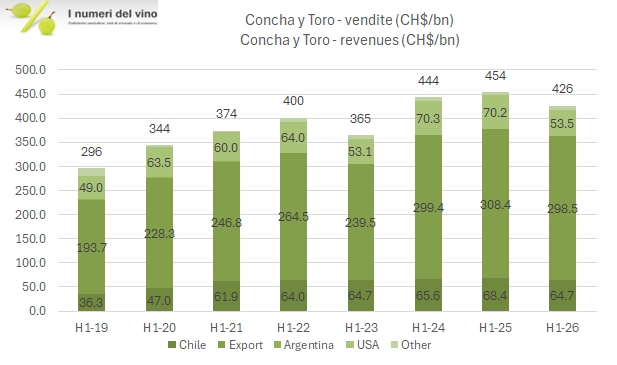
Concha y Toro: vendite del primo semestre per area geografica dal 2019 al 2026, in miliardi di peso cileni

I dati semestrali di Concha y Toro che commentiamo oggi sono senz’altro negativi (link), con vendite in calo del 6%, un utile netto sceso del 14% e una leva finanziaria salita da 2.6x a 3.1x l’EBITDA. Contengono però una serie di dettagli che li rendono un po’ meno deludenti: anzitutto, come potete vedere dal grafico nel post, direttamente preso dal comunicato, il secondo trimestre è stato meno peggio del primo (e nel quarto trimestre il confronto sarà semplificato dagli oneri straordinari dell’anno scorso, pari a 8 miliardi di peso). In secondo luogo, è vero che i margini calano, ma si tratta di un minore assorbimento dei costi fissi: il margine industriale non solo resta saldamente a ridosso del 40%, ma migliora rispetto all’anno scorso. Infine, il debito sale ma nel semestre ci sono stati anche investimenti “particolari”, come l’acquisto del 65% di Mirabeau in Francia (prezzo complessivo di circa 22 miliardi di peso, ossia 21 milioni di euro, di cui 15 già pagati alla firma) e il riacquisto di azioni proprie (27 miliardi di peso, pari al 3.9% del capitale).

I dettagli scarseggiano un po’ ma ci sarà molta più chiarezza il 16 ottobre, quando Concha y Toro terrà il suo Investor Day. E infatti, come potete apprezzare dal grafico del prezzo di borsa all’interno del post (tratto da Investing.com), il declino degli ultimi 2-3 anni sembra essersi attenuato.

Per ora soffermiamoci sui numeri, che analizzeremo nel dettaglio nel resto del post.

Continua a leggere »