Regno Unito


Naked Wines – risultati 2025/26

• • • • • • • nessun commento

Secondo anno della cura dimagrante di Naked Wines e, per la prima volta, i risultati sono quelli promessi: l’EBITDA rettificato sale a 7.6 milioni (sopra il tetto della guidance, +35% a cambi costanti), la cassa netta cresce a 33 milioni dopo aver restituito 6 milioni agli azionisti con il riacquisto di azioni proprie, il margine lordo guadagna 150 punti base. Il prezzo pagato è però un altro -20% delle vendite, a 199 milioni di sterline, e una base clienti scesa da 581mila a 486mila. Il conto economico riportato peggiora ancora (perdita netta di 6.6 milioni contro 4.9), per via di 6 milioni di oneri non ricorrenti legati a ristrutturazione e svalutazione del software. Per il 2026 l’azienda prevede vendite fra 158 e 175 milioni di sterline: il ridimensionamento non è dunque ancora finito.

Il post prosegue con un commento dettagliato, grafici e tabella riassuntiva.

Continua a leggere »

Chapel Down – risultati 2025

• • • • • nessun commento

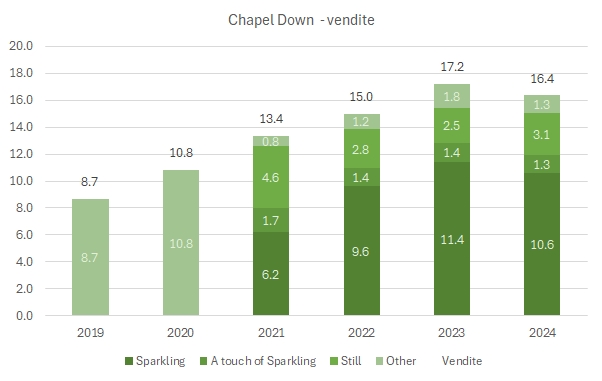
Nuovo management, nuovi finanziamenti e si va avanti con rinnovato entusiasmo. Chapel Down, l’azienda quotata nel segmento small cap della borsa di Londra che produce spumanti in Inghilterra, ritrova nel 2025 la crescita delle vendite (quasi +20%, dopo però un 2024 decisamente sottotono) che la riporta in pareggio. Il debito cresce, ma un po’ meno del magazzino di vino in fase di invecchiamento, quindi non è una cattiva notizia.

Gli obiettivi dell’azienda sono di crescere di un ulteriore 15% nel 2026, mentre i margini non sono destinati a crescere, anzi: gli obiettivi di EBITDA sono quelli di realizzare praticamente i medesimi numeri del 2025. La causa? Nonostante vendite e margine lordo previsto in crescita, Chapel Down ha alzato dall’11% al 13.5-14.5% delle vendite il budget delle spese di marketing per supportare la crescita.

In borsa, le azioni dopo l’annuncio dei dati (29 aprile) hanno recuperato terreno, passando da circa 32p a 46p (6 giugno), con un +21% da inizio anno, rispetto al -4% segnato dal nostro INDV Wine Index nel medesimo periodo, come potete vedere anche nel grafico allegato. Il valore di mercato è di 77 milioni di sterline circa.

Bene, proseguiamo l’analisi nel post con tutti i grafici e le tabelle.

Continua a leggere »

Naked Wines – risultati 2024/25

• • • • • • • nessun commento

Naked Wines procede sulla via del ritorno agli utili e alla creazione di valore per gli azionisti attraverso l’ottimizzazione del capitale circolante (riduzione delle scorte in eccesso) e di un pesante taglio dei costi che, ovviamente, ha anche delle ripercussioni negative sulle vendite. Infatti, dopo aver registrato nel 2024 un calo delle vendite del 14%, per il 2025 si prevede un ulteriore calo del 15/20%, ma senza un deterioramento ulteriore delle perdite. Infatti, l’EBITDA che nel 2024 è stato di 6.7 milioni (di sterline, come tutti i prossimi riferimenti) è previsto essere stabile con una posizione di cassa destinata a crescere da 30 milioni del 2024 a 35-39 milioni. Il titolo in borsa ha cominciato a reagire, passando dai 45 milioni di valore azionario a marzo 2025 ai 60 milioni attuali. Secondo il management però varrebbe anche di più considerando la cassa di 30 milioni e la possibilità di realizzare circa 40 milioni di inventario in eccesso. Viene poi sottolineato il potenziale di generare cassa dell’attività, e questo è un tema molto più aleatorio, ma per ora restiamo sul commento dei dati 2024.

Il post prosegue con un commento dettagliato, grafici e tabella riassuntiva.

Continua a leggere »

Chapel Down – risultati 2024

• • • • • nessun commento

Se oggi parliamo di Chapel Down, il leader della produzione di spumanti inglesi, è perché la revisione strategica di qualche mese fa che avrebbe dovuto portare alla revoca della quotazione dalla borsa inglese non ha avuto successo. Detto in altre parole: nessuno se l’è comprata e quindi si va avanti con i soldi che ci sono cercando di tirare la cinghia perché la combinazione di investimenti in nuove vigne (122 acri nel 2024 per arrivare a oltre 1000) e l’incremento del vino in invecchiamento sta portando il debito su livelli più elevati del budget.

Ad aggravare la situazione ci troviamo a commentare un bilancio 2024 che alla cieca mai si attribuirebbe a un’azienda con una prospettiva così brillante (obiettivo: 1% del mercato dello Champagne nel 2025, ossia 3 milioni di bottiglie): le vendite sono calate del 5%, l’EBITDA si è più che dimezzato, l’utile operativo è in pareggio e si è passati da un leggero utile a una leggera perdita.

Il titolo ha sofferto nell’ultimo anno (-35%) pur riprendendosi un po’ nel 2025. Il valore di borsa è di circa 80 milioni di sterline. Le prospettive per l’anno non sono state comunicate, anche se si parla di una buona partenza d’anno.

Passiamo a un’analisi più dettagliata dei numeri.

Continua a leggere »