ecommerce


Naked Wines – risultati 2025/26

• • • • • • • nessun commento

Secondo anno della cura dimagrante di Naked Wines e, per la prima volta, i risultati sono quelli promessi: l’EBITDA rettificato sale a 7.6 milioni (sopra il tetto della guidance, +35% a cambi costanti), la cassa netta cresce a 33 milioni dopo aver restituito 6 milioni agli azionisti con il riacquisto di azioni proprie, il margine lordo guadagna 150 punti base. Il prezzo pagato è però un altro -20% delle vendite, a 199 milioni di sterline, e una base clienti scesa da 581mila a 486mila. Il conto economico riportato peggiora ancora (perdita netta di 6.6 milioni contro 4.9), per via di 6 milioni di oneri non ricorrenti legati a ristrutturazione e svalutazione del software. Per il 2026 l’azienda prevede vendite fra 158 e 175 milioni di sterline: il ridimensionamento non è dunque ancora finito.

Il post prosegue con un commento dettagliato, grafici e tabella riassuntiva.

Continua a leggere »

Tannico – risultati 2025

• • • • nessun commento

Il bilancio 2025 di Tannico segna il ritorno a un perimetro puramente italiano: Dioniso ha ceduto la partecipazione a Castel-Vins (Gruppo Castel) e, contestualmente, Tannico ha venduto al socio uscente la controllata francese Valap per 26 milioni, al valore di carico. I ricavi calano del 22% a 21 milioni, con una perdita netta di 5 milioni, in miglioramento sia per l’assenza delle svalutazioni 2024 sia per la riduzione della perdita operativa da 7 a 5 milioni. La posizione finanziaria netta sale a 29 milioni, ma riflette un finanziamento di 24.6 milioni alla nuova controllante.

Tutti i dettagli con grafici e tabella nel resto del post.

Continua a leggere »

Callmewine – risultati 2025

• • • • nessun commento


Il 2025 di Callmewine è stato un anno ricco di eventi, in un contesto di andamento economico-finanziario ancora ampiamente negativo. In primo luogo, è stata effettuata un’operazione di fusione inversa della controllante dentro Callmewine, con cui si è generato un avanzo di fusione di 7.6 milioni di euro, inserito nel patrimonio netto. L’operazione dal punto di vista finanziario è neutra (il debito è cresciuto da 1.2 a 2.4 milioni di euro) ma ha “iniettato” patrimonio netto. In secondo luogo, l’azienda ha chiuso la controllata inglese, tagliando il personale per concentrare tutte le spedizioni in Italia da una sede unica. Italmobiliare (che controlla il 100%) ha fornito 1 milione di euro a titolo di prestito soci (che diventano due milioni quindi, dopo quello dell’anno scorso) e si è impegnata in un aumento di capitale da 1 milione di euro nel 2026.

Venendo ai numeri, il fatturato cala del 10% circa, il margine lordo migliora al 29% e compensa le minori vendite, ma la perdita netta sale a 3 milioni, la più alta di sempre, anche a causa di alcune svalutazioni, e nonostante una gestione dei costi molto attenta.

Passiamo a un’analisi più dettagliata dei numeri.

Continua a leggere »

I principali ecommerce italiani di vino – dati 2024

• • • • • • • • • nessun commento

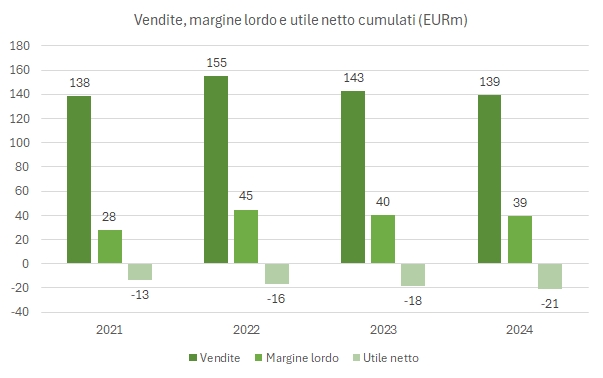
Il 2024 è stato un altro anno difficile per i principali operatori ecommerce specializzati nel segmento del vino. Qui sopra vedete la somma di ricavi (-2%), margine lordo sulle vendite (-3%) e perdita netta (+15%) di cinque di questi che abbiamo analizzato: Tannico (venduta giusto la settimana scorsa), Vino.com, Bernabei, Xtrawine e Callmewine. Ovviamente si tratta di una lista non esaustiva, anzi se qualcuno di voi ha da segnalarmi altri ecommerce “più rilevanti” sarò felice di aggiungerli.

È anche vero che non è andata male per tutti. In questo post mi sento di menzionare Vino.com, che dati alla mano è riuscita a invertire il trend negativo del fatturato e a tornare in pareggio tagliando i costi. Continua l’andamento negativo (e i contributi dei soci per tenere in piedi) Tannico, che resta il più grande ecommerce, con 60 milioni di fatturato (-7%). Infine, un’ultima considerazione proprio sui contributi dei soci: tutte e 4 le piattaforme pure qui analizzate (Tannico, Callmewine, Vino.com e Xtrawine) hanno ricevuto contributi dai soci (per un totale di circa 19 milioni di euro), mentre per IWB l’online è una divisione di una grande entità e non sono certo di come sia strutturato Bernabei: avendo il più basso margine sulle vendite (21%) ed essendo l’unico non in perdita, non riesco bene a capire come sia strutturato.

L’analisi prosegue con la tabella di dettaglio per tutti gli operatori nel resto del post.

Continua a leggere »