Il bilancio 2025 di Tannico segna il ritorno a un perimetro puramente italiano: Dioniso ha ceduto la partecipazione a Castel-Vins (Gruppo Castel) e, contestualmente, Tannico ha venduto al socio uscente la controllata francese Valap per 26 milioni, al valore di carico. I ricavi calano del 22% a 21 milioni, con una perdita netta di 5 milioni, in miglioramento sia per l’assenza delle svalutazioni 2024 sia per la riduzione della perdita operativa da 7 a 5 milioni. La posizione finanziaria netta sale a 29 milioni, ma riflette un finanziamento di 24.6 milioni alla nuova controllante.
Tutti i dettagli con grafici e tabella nel resto del post.
Signorvino ha chiuso il 2025 con ricavi pari a 77,1 milioni di euro, in crescita di circa il 6% rispetto ai 72,7 milioni del consuntivo scisso del 2024, cioè il ramo “enoteca con cucina” trasferito da Calzedonia con effetto dal 1° gennaio 2025. Il modello commerciale si basa su 42 punti di vendita e di ristorazione in tre paesi, oltre 2.000 etichette di vini italiani, un canale e-commerce proprietario e una proposta che unisce vendita assistita, ristorazione e cultura del vino. La società sottolinea anche l’utilizzo del “Sommelier Digitale”, basato sull’intelligenza artificiale generativa, oltre alla figura dei buyer e dei wine hunter, per intercettare cantine emergenti e percorsi produttivi ad alto contenuto identitario.
L’espansione della società proseguirà con nuove risto-enoteche in location centrali e di prestigio. È una strategia coerente con il posizionamento del marchio, ma aumenta il rischio di execution: ogni nuova apertura migliora il potenziale di fatturato, ma aggiunge costi fissi prima ancora di generare una piena produttività.
Passiamo a una analisi dettagliata nel resto del post.
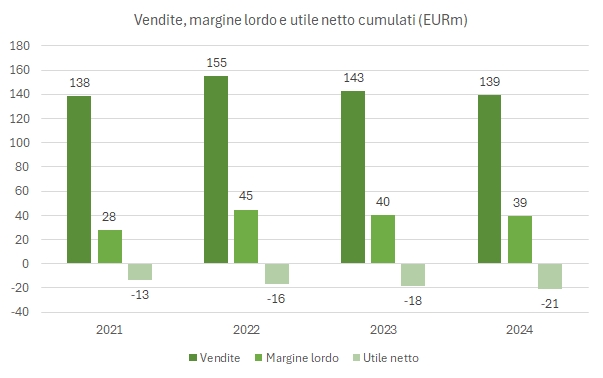
Il 2024 è stato un altro anno difficile per i principali operatori ecommerce specializzati nel segmento del vino. Qui sopra vedete la somma di ricavi (-2%), margine lordo sulle vendite (-3%) e perdita netta (+15%) di cinque di questi che abbiamo analizzato: Tannico (venduta giusto la settimana scorsa), Vino.com, Bernabei, Xtrawine e Callmewine. Ovviamente si tratta di una lista non esaustiva, anzi se qualcuno di voi ha da segnalarmi altri ecommerce “più rilevanti” sarò felice di aggiungerli.
È anche vero che non è andata male per tutti. In questo post mi sento di menzionare Vino.com, che dati alla mano è riuscita a invertire il trend negativo del fatturato e a tornare in pareggio tagliando i costi. Continua l’andamento negativo (e i contributi dei soci per tenere in piedi) Tannico, che resta il più grande ecommerce, con 60 milioni di fatturato (-7%). Infine, un’ultima considerazione proprio sui contributi dei soci: tutte e 4 le piattaforme pure qui analizzate (Tannico, Callmewine, Vino.com e Xtrawine) hanno ricevuto contributi dai soci (per un totale di circa 19 milioni di euro), mentre per IWB l’online è una divisione di una grande entità e non sono certo di come sia strutturato Bernabei: avendo il più basso margine sulle vendite (21%) ed essendo l’unico non in perdita, non riesco bene a capire come sia strutturato.
L’analisi prosegue con la tabella di dettaglio per tutti gli operatori nel resto del post.
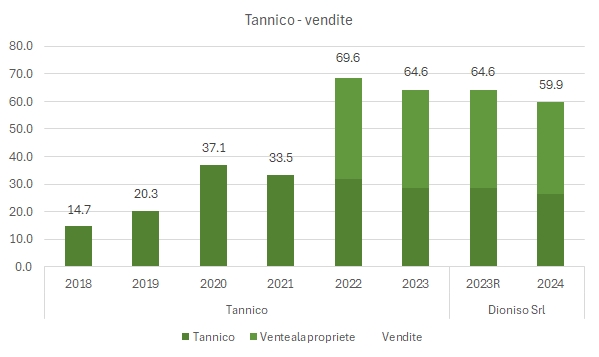
Tannico ha pubblicato il bilancio consolidato 2024 con diverse novità rispetto allo scorso anno, quali il cambio dell’area di consolidamento (che determina una variazione dei dati non operativi del gruppo, e l’acquisto delle minoranze di Ventealapropriete (Valap, 33%) come da accordi originariamente sottoscritti per 18 milioni di euro circa. Se invece ci concentriamo sull’andamento operativo del gruppo, non possiamo dire che il 2024 sia stato un anno soddisfacente. Le vendite sono calate (come peraltro per diversi concorrenti) del 7% a 60 milioni di euro, il margine loro è sceso del 9%, l’utile operativo, anche escludendo le svalutazioni straordinarie dell’avviamento si è mantenuto negativo per circa 15 milioni di euro. Se consideriamo il contributo dei soci di 22 milioni per coprire l’acquisto delle minoranze di Valap e mettiamo in conto la riduzione della cassa netta da 5 a 3.4 milioni di euro, l’attività ha assorbito cassa per circa 6 milioni di euro nel 2024, contro poco meno di 5 calcolati nel 2023.
L’ecommerce di vino ha subito un secondo anno di “ridimensionamento” delle vendite dopo il boom relativo al Covid. Le 5-6 aziende analizzate in questo post hanno subito un calo del 7-8% del fatturato nel 2023 (-12% escludendo l’exploit di Bernabei) rispetto al 2022 e hanno subito una perdita cumulata di circa 18 milioni di euro, contro i 16 del 2022, pur mettendo ricorrendo a misure molto drastiche di taglio dei costi operativi e ristrutturazione dell’attività. La strategia seguita da tutte è stata quella di cercare di limitare le perdite, anche con un incremento del margine lordo, in particolare per Vino.com che si è portata al di sopra di tutte, e con l’eccezione di Berbabei, che è il chiaro “outlier” nell’analisi, essendo l’unico con un fatturato in crescita (+24% a 28 milioni), fonte dell’espansione dell’attività in nuove nicchie ma anche di un deciso cambio di passo nei prezzi, tale da ridurre il margine sulle vendite dal 28% del 2022 (perfettamente in media con gli altri operatori) al 19% del 2023.
Ultima annotazione prima di addentrarci nei dati, con tabelle e ulteriori grafici, due aziende hanno ricevuto ulteriori contributi dai soci nel 2023, stiamo parlando di Vino.com (4 milioni) e Tannico (10 milioni).
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.