
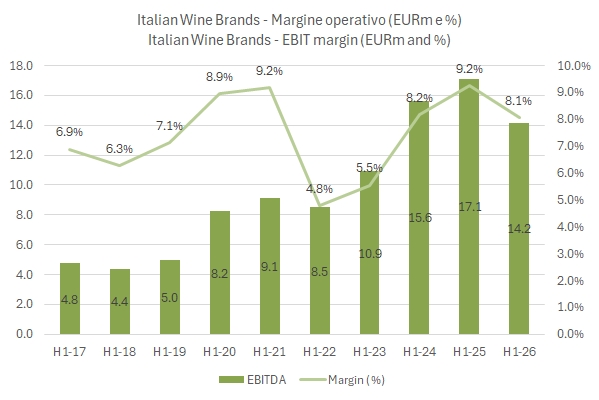
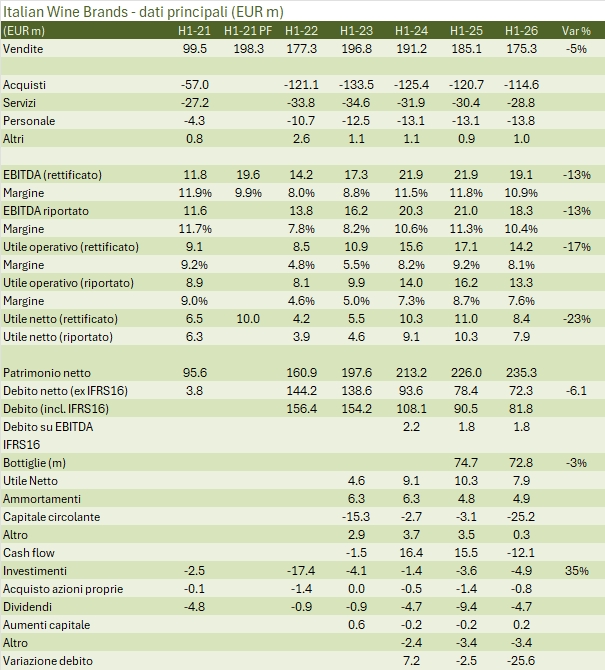
Italian Wine Brands chiude il primo semestre 2026 con vendite in calo del 5.3% a 175 milioni di euro, un EBITDA rettificato di 19.1 milioni (-13%, con il margine sceso dall’11.8% al 10.9%) e un utile netto di 7.9 milioni (-24%). Il debito netto cala di 9 milioni rispetto a un anno fa (1.8x l’EBITDA), ma cresce di circa 24 milioni rispetto a fine anno non soltanto per il consueto pagamento del dividendo (5 milioni quest’anno), ma anche per un forte per un forte assorbimento di capitale circolante dovuto alla politica commercial dei IWB di pagare i fornitori in anticipo per ottenere migliori termini di acquisto.
Per il 2026 la società indica un utile netto in crescita sul 2025. Questa indicazione non viene tanto da un’attesa di un EBITDA più elevato dell’anno scorso nel secondo semestre, ma soprattutto dai costi sotto l’utile operativo e include anche gli oneri non ricorrenti (piuttosto elevati nella seconda metà del 2025), lasciando intendere che si tratta probabilmente un riferimento ai 17 milioni del 2025 e non ai 26 milioni fornito come utile aggiustato.
Nelle attuali condizioni di mercato, IWB ha anche dichiarato che potrebbero emergere nuove opportunità di acquisizione, oltre a continuare la politica dei pagamenti anticipati ai fornitori per sostenere il margine lordo.
Il titolo in borsa era a 17.3 euro il 18 settembre, in calo del 23% negli ultimi dodici mesi, per una capitalizzazione di circa 160 milioni.
Passiamo a un commento più dettagliato nel resto del post.
Un semestre in calo
Dopo un 2025 chiuso quasi in linea con il record del 2024, il primo semestre 2026 di IWB mostra un calo più evidente. A differenza di un anno fa, quando la riduzione dei costi aveva compensato interamente i minori ricavi lasciando l’EBITDA stabile, questa volta i risparmi su materie prime e servizi non bastano: i 10 milioni di vendite perse (circa 4 milioni dal distance selling, 3.4 da prezzi più bassi e 2.2 da minori volumi) si traducono in 2.8 milioni di EBITDA in meno. I volumi complessivi scendono del 2.5% a 72.8 milioni di bottiglie e il ricavo medio per bottiglia passa da 2.48 a 2.41 euro (-2.8%).
La parte positiva del semestre è concentrata nei Top Brands (Grande Alberone, Raphael Dal Bo, Voga e gli altri marchi di proprietà), cresciuti del 6.6% in valore e dell’8.6% in volume con un margine diretto salito al 50.3%. Pesano però circa il 19% dei ricavi B2B: con un calcolo approssimato, il resto del business B2B scende intorno al 6%.
Vendite per divisione e per mercato
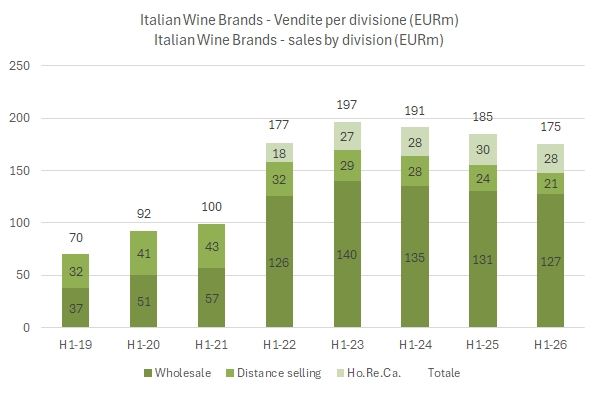
Le vendite wholesale scendono del 2.6% a 127.2 milioni con volumi stabili (+0.1% a 52.5 milioni di bottiglie): il calo è tutto nel prezzo medio, sceso del 2.7% a 2.42 euro a bottiglia, che la società descrive come un ritorno dei listini verso livelli pre-inflazione, compensato in termini di margine dai minori costi di produzione. Il distance selling perde il 16.2% a 20.5 milioni (-15.9% le bottiglie), con il teleselling in calo del 27% in Italia e del 35% all’estero e la componente digitale sostanzialmente stabile in Italia (-2.2%). L’Ho.Re.Ca., che negli ultimi semestri era stato il canale più dinamico, scende dell’8.2% a 27.6 milioni (-6% i volumi): Regno Unito -9% a 15.7 milioni, USA -25% a 3 milioni, mentre l’Italia cresce del 43% ma su una base ancora piccola (1.8 milioni).
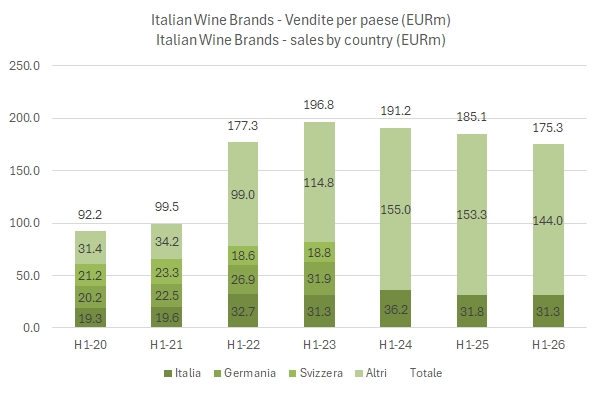
Per mercati (per la parte wholesale e Ho.Re.Ca. dato che il distance selling non è dettagliato), il Regno Unito resta il primo con 40.7 milioni (-4%, 23% delle vendite totali). Calano in modo più marcato la Germania (-13% a 15.1 milioni) e gli USA (-14.6% a 13.4 milioni, ormai solo il 7.6% del fatturato), più contenuta la flessione della Svizzera (-3.6% a 16.2 milioni). L’Italia nel complesso è quasi stabile a 31.3 milioni (-1.6%): la crescita del B2B (+4.9% a 23.6 milioni, con i primi tre accordi con catene della GDO) compensa in buona parte il calo del distance selling. Crescono i mercati minori, con la voce “altri paesi” del wholesale a +9.6% a 14.1 milioni.
Italian Wine Brands – ricavi B2B (wholesale + Ho.Re.Ca.) per mercato, milioni di euro
| Mercato | H1 2025 | H1 2026 | Var. | Quota B2B |
|---|---|---|---|---|
| Regno Unito | 42.4 | 40.7 | -4.0% | 26.3% |
| Italia | 22.5 | 23.6 | +4.9% | 15.2% |
| Svizzera | 16.8 | 16.2 | -3.6% | 10.5% |
| Germania | 17.4 | 15.1 | -13.2% | 9.8% |
| USA | 15.7 | 13.4 | -14.6% | 8.7% |
| Paesi Bassi | 4.1 | 4.4 | +7.3% | 2.8% |
| Polonia | 5.7 | 4.7 | -17.5% | 3.0% |
| Canada | 3.8 | 3.6 | -5.3% | 2.3% |
| Altri paesi | 32.2 | 33.1 | +2.8% | 21.4% |
| Totale B2B | 160.6 | 154.8 | -3.6% | 100.0% |
Fonte: elaborazione su dati Italian Wine Brands (presentazione risultati primo semestre 2026, appendice). Escluso il distance selling, non disponibile per paese.
I risparmi sulle materie prime non compensano i minori ricavi
Sul fronte dei costi, le materie prime consumate scendono del 5.1% a 114.6 milioni, con un’incidenza sui ricavi stabile al 64.8% grazie soprattutto al vetro (-6%); il margine lordo cala così di 3.6 milioni a 62.3 milioni (-5.4%). I costi per servizi scendono del 5.3% a 28.8 milioni nonostante il raddoppio degli investimenti in marketing, finanziato dai risparmi nel canale B2C, mentre il personale cresce del 6.1% a 13.9 milioni (rafforzamento della struttura commerciale e rinnovo contrattuale). Per segmento, l’EBITDA del B2B scende da 22.2 a 19.3 milioni (margine dal 13.4% al 12.5%), quello del B2C resta vicino al pareggio (0.2 milioni).
Sotto l’EBITDA, ammortamenti in leggero calo (4.6 milioni), svalutazioni salite da 0.1 a 0.4 milioni (crediti del B2C di Giordano) e oneri non ricorrenti per 0.8 milioni (dazi sulle scorte di fine 2025 e costi legati alla chiusura del sito di Valle Talloria). L’utile operativo rettificato scende del 17% a 14.2 milioni (margine dal 9.2% all’8.1%), quello riportato del 17.6% a 13.3 milioni. Oneri finanziari in lieve aumento (2.45 milioni, per il maggior costo del factoring) e tax rate salito dal 25.7% al 27.8% portano l’utile netto a 7.9 milioni (-23.9%) e quello rettificato a 8.4 milioni (-23.1%).
Debito in crescita per via del capitale circolante
A livello finanziario, il capitale circolante netto sale a 16.6 milioni dagli 8.2 di giugno 2025: rispetto a fine anno il magazzino cresce di 11.8 milioni a 78.8 milioni e i debiti verso fornitori calano di 16.2 milioni. Con investimenti in aumento a 4.9 milioni (+34%, automazione delle linee di Calmasino), il free cash flow del semestre è negativo per 17.8 milioni, a cui si aggiungono 5.3 milioni tra dividendi (4.7 milioni, la metà dell’anno scorso) e azioni proprie, 3.7 milioni di prezzo differito su acquisizioni e 2.5 milioni di oneri finanziari.
Il debito netto senza IFRS16 sale così a 72.3 milioni (circa 47 a fine 2025, 78 a giugno 2025) e a 81.8 milioni includendo i leasing. Su base annua la società calcola una generazione di cassa di 14 milioni prima di dividendi e buyback, che salirebbero a circa 23 aggiungendo gli anticipi ai fornitori. Da segnalare che il prestito obbligazionario è ora classificato tra i debiti a breve (131 milioni di debiti finanziari correnti): il rifinanziamento, come indica la stessa società, è il prossimo passaggio rilevante.


