

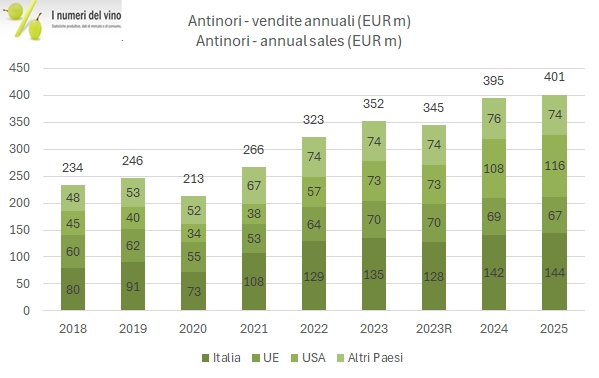
Il bilancio consolidato 2025 di Antinori mostra un fatturato in leggera crescita, grazie alle attività americane e al mercato italiano, da leggere in modo sicuramente positivo visto il contesto di indebolimento del dollaro, dazi e consumi in contrazione. I margini sono leggermente in calo, ma restano su livelli di assoluta eccellenza, mentre le perdite sui cambi (da +15 a −34 milioni) determinano un forte calo dell’utile netto, che scende da 68 a 36 milioni (per la parte di spettanza degli azionisti della capogruppo).
La struttura finanziaria sta rapidamente migliorando: nel 2025 l’indebitamento finanziario netto scende a 269 milioni (che diventano 172 se si includono i titoli immobilizzati, esclusi dalla definizione ESMA in quanto non immediatamente smobilizzabili, e 154 se si includono anche i crediti immobilizzati), con un miglioramento di oltre 60 milioni e un rapporto sull’EBITDA sceso a 1.8 volte (1.1 volte includendo i titoli non correnti).
Le prospettive per il 2026 della parte italiana (Marchesi Antinori) indicano un moderato ottimismo su Italia, USA e dal canale travel retail, con una visione invece più cauta per alcuni paesi europei come Germania, Regno Unito e Svizzera.
Passiamo a un commento dei dati.


