

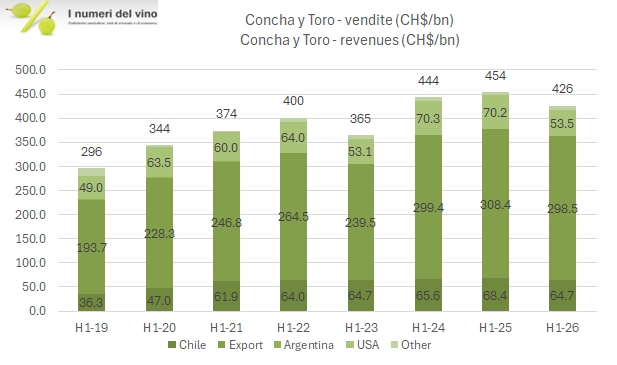
I dati semestrali di Concha y Toro che commentiamo oggi sono senz’altro negativi (link), con vendite in calo del 6%, un utile netto sceso del 14% e una leva finanziaria salita da 2.6x a 3.1x l’EBITDA. Contengono però una serie di dettagli che li rendono un po’ meno deludenti: anzitutto, come potete vedere dal grafico nel post, direttamente preso dal comunicato, il secondo trimestre è stato meno peggio del primo (e nel quarto trimestre il confronto sarà semplificato dagli oneri straordinari dell’anno scorso, pari a 8 miliardi di peso). In secondo luogo, è vero che i margini calano, ma si tratta di un minore assorbimento dei costi fissi: il margine industriale non solo resta saldamente a ridosso del 40%, ma migliora rispetto all’anno scorso. Infine, il debito sale ma nel semestre ci sono stati anche investimenti “particolari”, come l’acquisto del 65% di Mirabeau in Francia (prezzo complessivo di circa 22 miliardi di peso, ossia 21 milioni di euro, di cui 15 già pagati alla firma) e il riacquisto di azioni proprie (27 miliardi di peso, pari al 3.9% del capitale).
I dettagli scarseggiano un po’ ma ci sarà molta più chiarezza il 16 ottobre, quando Concha y Toro terrà il suo Investor Day. E infatti, come potete apprezzare dal grafico del prezzo di borsa all’interno del post (tratto da Investing.com), il declino degli ultimi 2-3 anni sembra essersi attenuato.
Per ora soffermiamoci sui numeri, che analizzeremo nel dettaglio nel resto del post.


