classifiche


I marchi italiani del vino nella classifica Liv-Ex – aggiornamento 2025

nessun commento

Dopo aver analizzato la classifica generale qualche giorno fa, affrontiamo più in dettaglio l’andamento dei marchi italiani. Diciamo che l’Italia è stata anche nel 2025 un segmento “virtuoso” nella classifica, frutto del prezzo più moderato dei nostri vini, che in questo momento sono più appetibili (ossia, essendo cresciuti meno in passato, non si ha la sensazione di comprare qualcosa che si svaluterà). Anche se il numero di etichette in classifica scende da 22 a 20 (e abbiamo solo un marchio nella top 10, contro i due dell’anno scorso), il prezzo medio non cala.

Diciamo che San Guido/Sassicaia e Gaja sono, in questa classifica, i punti di riferimento del vino italiano. Prezzi medio/moderati (poco sotto 2000 sterline), pochi segni “meno” nell’andamento storico dei prezzi (Gaja neanche uno!).

La seconda considerazione importante è che i vini toscani sono andati decisamente meglio di quelli piemontesi. Sono nove vini per regione: i primi sono cresciuti mediamente dell’1,5%; i secondi sono calati mediamente del 2,4%. I nomi? Bartolo Mascarello -7%, Roagna -6%, Bruno Giacosa e Giacomo Conterno -5%.

Bene. Fatta questa premessa, passiamo all’analisi dettagliata, ricordandovi che tutti i numeri (anche quelli degli anni scorsi) sono disponibili nella sezione Solonumeri.

Continua a leggere »

La classifica dei grandi marchi di vino nel mondo Liv-Ex – aggiornamento 2025

nessun commento


Liv-Ex ha pubblicato la classifica “Power 100”, ossia la lista annuale dei principali marchi del vino da collezione, redatta secondo una metodologia che tiene conto dei volumi scambiati, dell’andamento dei prezzi, del numero di referenze e così via. Il rapporto completo è disponibile qui.

Come ben sapete, dopo l’andamento negativo del 2024, anche il 2025 non è stato un anno positivo per i collezionisti: la media matematica dell’andamento dei prezzi di questi vini segna -2%, contro il -6% del 2024, frutto di una bolla speculativa importante che aveva colpito soprattutto i vini di Borgogna (e non ancora rientrata, secondo me).

La novità di quest’anno è forse il ritorno al primo posto di un vino di Bordeaux: non succedeva dal 2017. Cheval Blanc. La seconda novità è che San Guido, che nelle tabelle è ancora Sassicaia, è al secondo posto, il suo miglior risultato, e, insieme a Gaja (#11 nel 2025), il marchio italiano “sempre presente in posizioni importanti”.

L’analisi dei dati mostra l’evoluzione del mercato del vino verso vini più economici. Infatti, il prezzo medio della “top10” di circa 3.000 sterline è il più basso di sempre, anche inferiore ai 3.300 dell’anno scorso. Tutti i vini “molto cari” sono usciti dalle prime posizioni, tanto che il primo vino oltre le 10mila sterline a cassa è DRC, al 18esimo posto. La “percezione”, leggendo i dati, è ovvia dal grafico che trovate nel post e che, come test, ho fatto fare a Perplexity, dove si nota molto chiaramente che nessun vino con un prezzo medio per cassa superiore a 5.000 sterline ha registrato un aumento di prezzo. Stiamo parlando, come commenta in modo piuttosto divertente Perplexity, dei “giganti speculativi come DRC (£39k, -5%), Petrus (£32k, -5%) e Screaming Eagle (£19k, -7%)”. “Giganti speculativi” 😊.

Bene passiamo al commento dettagliato nel resto del post: a proposito, trovate tutti i dati in formato testo disponibili nella sezione Solonumeri.
Continua a leggere »

Indebitamento e leva delle principali aziende vinicole – dati Mediobanca 2024

nessun commento

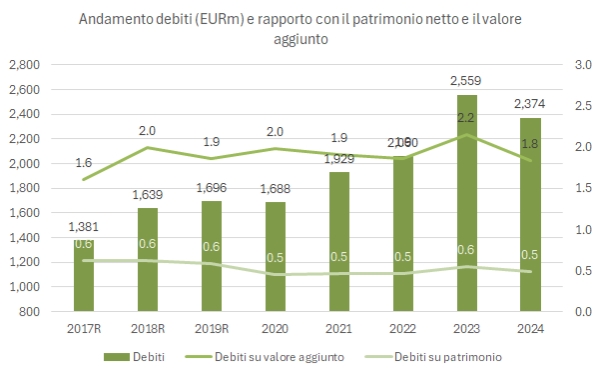
Chiudiamo la carrellata dell’analisi dei dati di Area Studi Mediobanca con l’analisi della leva finanziaria delle aziende vinicole italiane con un fatturato superiore a 100 milioni di euro. Il dato della tabella è il debito finanziario lordo, quindi senza aver dedotto l’attivo finanziario, mentre i dati sui rapporti di indebitamento (sul patrimonio netto e sul valore aggiunto) si riferiscono al debito netto, quindi post-deduzione dell’attivo finanziario.

Qualche giorno fa, nella carrellata generale del rapporto, avevamo evidenziato un calo del debito cumulato di queste aziende, da circa 2,56 a 2,37 miliardi di euro tra il 2023 e il 2024. Se si combina questo con l’incremento del patrimonio netto, da circa 4,6 a 4,9 miliardi, anche supportato dalle rivalutazioni, si arriva a un rapporto debito su patrimonio di circa 0,5 (0,55 lo scorso anno). Quando si confronta con il valore aggiunto di 1,3 miliardi di euro (+9%), si ottiene un multiplo di 1,8 volte (2,2 nel 2023). Siamo ben dentro il range storico di 0,5-0,6 volte nel primo caso e di 1,5-2,2 volte per il secondo indicatore.

Passiamo dunque a commentare qualche dato insieme, non senza aver prima notato che fino al 2024 non si evidenziano situazioni critiche tra queste varie aziende. Ben sappiamo che le cooperative tendono ad avere di rapporti di indebitamento più aggressivi delle aziende, ma sono “scudati” dalla loro struttura societaria particolare.

Continua a leggere »

Utili, margini e ritorno sul capitale delle principali aziende vinicole – dati Mediobanca – aggiornamento 2024

nessun commento

Dopo aver affrontato il tema del fatturato e del valore aggiunto, passiamo all’analisi degli utili e del ritorno del capitale delle aziende vinicole con oltre 100 milioni di fatturato. Ne abbiamo parlato diverse volte: sebbene siano gli utili che il ritorno siano indicatori della qualità delle operazioni, forniscono indicazioni diverse. Il margine è quanto resta delle vendite, e il ritorno sul capitale è quanto rende l’investimento (contabile) nell’azienda. E proprio su quest’ultimo punto è necessario fare una puntualizzazione: acquisizioni, cambi di metodi contabili e rivalutazioni di attivi tendono a distorcere nel tempo queste misure e a renderle meno significative. In altre parole, ci si allontana dal concetto di base del rendimento del capitale investito, in quanto il capitale (ma anche l’utile) sono influenzati da fattori contabili più che operativi.


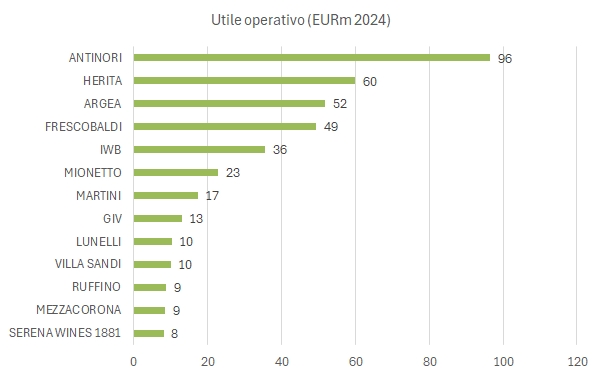
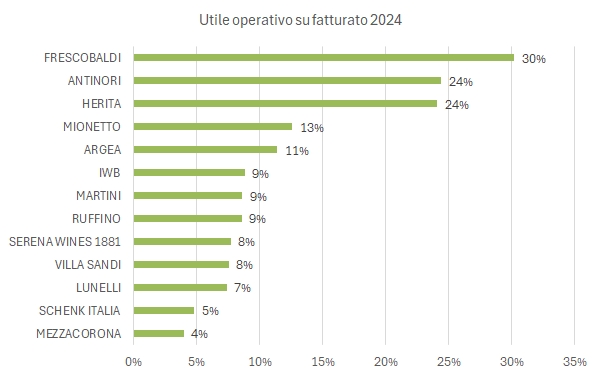
Fatta questa lunga premessa, se guardiamo ai dati assoluti, Antinori con quasi 100 milioni di utile operativo (su un capitale investito di 2 miliardi, gonfiato dalle operazioni americane) svetta, mentre in termini relativi è Frescobaldi a avere il margine operativo più elevato, al 30%.

Se invece guardiamo al ritorno sul capitale, il discorso è più complesso. Isolando il campione di chi ha almeno 100 milioni di capitale investito (quindi le aziende con strutture produttive importanti rispetto a quelle esclusivamente commerciali), Herita (ex Santa Margherita) è l’azienda con il ritorno più elevato, il 13% nel 2024, seguita da Argea e Frescobaldi con circa il 10%. Ci sono però Mionetto e Martini, con un capitale investito non distante da 100 milioni, che mostrano nel 2024 un ritorno sul capitale superiore al 20%.

Bene, passiamo a un’analisi più dettagliata di numeri con tutte le tabelle allegate.

Continua a leggere »

Classifica fatturato e valore aggiunto delle aziende vinicole italiane 2024 – fonte: Area Studi Mediobanca

2 commenti

Presentiamo oggi la classifica delle 25 maggiori aziende vinicole italiane. Sono 25 perché sono quelle che “emergono” dal rapporto “Le Principali Aziende Italiane” pubblicato la scorsa settimana da Area Studi Mediobanca. Sono anche quelle che superano il taglio del rapporto, che è a 100 milioni di euro di fatturato.

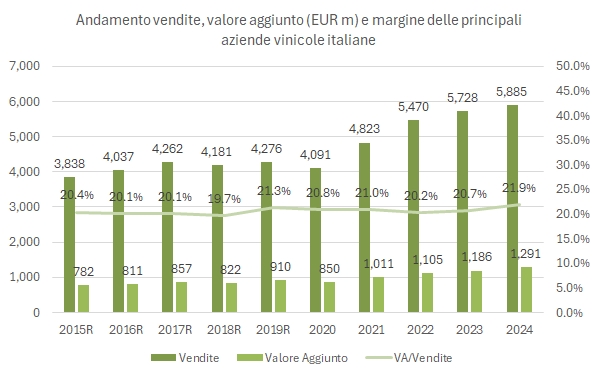
I dati che vedete nel grafico sopra danno una percezione migliore, a mio avviso, di quello che è stato il 2024. Prima di tutto, per un fatto tecnico: nelle “prime” aziende ci sono quelle che crescono e non quelle che calano uscendo dalla lista, quindi la classifica presenta quello che in inglese si chiama “survivorship bias”. In secondo luogo, perché il dato cumulato, soprattutto per il fatturato, è il risultato di pochi risultati eccellenti, parzialmente guidati dalle acquisizioni (soprattutto Antinori), e di diverse aziende che invece hanno mostrato dati in controtendenza.

In altre parole, la matematica dice che il fatturato è cresciuto del 3% (dopo il +5%) nel 2023, ma solo la metà delle aziende ha avuto una crescita nel 2025. Invece, è andata meglio quando si guarda ai dati finanziari, visto che il valore aggiunto è migliorato del 9% sul 2023.

Dal punto di vista delle vendite, Cantine Riunite/CIV/GIV domina incontrastata (seguita da Argea e Italian Wine Brands), mentre dal punto di vista del valore aggiunto, che è la vera classifica secondo il mio punto di vista, a dominare è Antinori, seguita comunque da Cantine Riunite/CIV/GIV.

Bene, nel resto del post trovate tutte le tabelle e ulteriori grafici (compreso quello animato). Tutti i dati in formato “copia-incollabile” sono nella sezione Solonumeri.

Continua a leggere »