Constellation Brands – risultati primo semestre 2026

• • • • • nessun commento
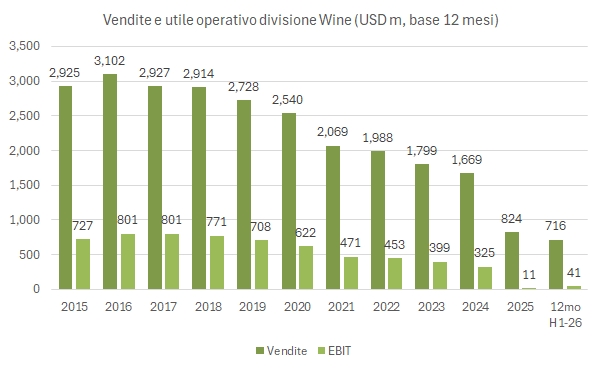
Constellation Brands: vendite e utile operativo della divisione vino su base 12 mesi, 2015-2026 (milioni di dollari)

La divisione vino e spirits di Constellation Brands “rinasce” nel secondo trimestre dell’anno fiscale 2027 (che noi chiamiamo 2026 visto che chiude a febbraio dell’anno prossimo). Rinasce nel senso che si ripulisce del calo derivante dalle dismissioni degli anni scorsi e per il secondo trimestre consecutivo mette a segno un buon incremento delle “depletions”, ossia delle vendite dei distributori ai dettaglianti negli Stati Uniti, che crescono del 10.2% nel secondo trimestre (spedizioni +15.4%) dopo il +6.6% del primo. Come vedete dal grafico di apertura, siamo passati da un business di circa 3 miliardi di dollari di vendite di una decina di anni fa a uno di 700-800 milioni, ma soprattutto da una macchina da soldi con 800 milioni di dollari di utile operativo a una che viaggia ben sotto i 100 milioni, con un margine operativo sotto il 10%.

I segnali sono comunque incoraggianti: rispetto allo scorso anno, nel secondo trimestre si passa da una perdita operativa di 20 milioni a un utile operativo di 6 milioni (sempre nel segmento vino e spirits). Dei 26 milioni di differenza, 18 vengono dai costi (8 milioni dal costo del venduto, che beneficia anche del recupero di dazi pagati negli Stati Uniti, e 10 milioni dalle spese commerciali e generali, grazie ai piani di ristrutturazione) e 8 milioni da volumi, prezzi e mix. La società non quantifica la parte legata al recupero dei dazi, che per sua natura non è detto si ripeta.

Le indicazioni sull’intero anno fiscale prevedono per la divisione un fatturato organico stabile (+/-1%, esclusi i 142 milioni di dollari di vendite dei marchi ceduti contabilizzati tra marzo e maggio 2025) e un margine operativo del 5-6%, che a metà forchetta si traduce in circa 680 milioni di vendite e 38 milioni di utile operativo. Negli ultimi 12 mesi sono stati 716 e 41 milioni rispettivamente, il che indica un secondo semestre in regressione: circa 373 milioni di vendite contro 408 del secondo semestre dell’anno scorso (-8.4%) e circa 33 milioni di utile operativo contro 36. La società lo motiva con un calo delle spedizioni concordato con i principali distributori per ridurre le loro scorte di prodotto finito, dopo un primo semestre in cui le spedizioni organiche (+11.5%) sono cresciute più delle depletions (+8.7%).

Passiamo a un commento più dettagliato nel resto del post.


Continua a leggere »

Cina – importazioni di vino 2025

• • • • nessun commento
Importazioni di vino della Cina 2016-2025 in milioni di euro per paese fornitore

Esaurito l’effetto della riapertura all’Australia, le importazioni cinesi di vino sono tornate a scendere: nel 2025 si sono fermate a 1.26 miliardi di euro, -14.6%, per 2.1 milioni di ettolitri, -26.7%. Rispetto al 2017 (anno di picco) il valore delle importazioni è circa la metà (era stato 2.48 miliardi) e il volume poco più di un quarto (era arrivato 7.5 milioni di ettolitri). Pur restando sopra il livello del 2023, l’andamento discendente è molto evidente.

Il calo riguarda tutti i principali fornitori. L’Australia tiene meglio degli altri, -5.5% a 513 milioni di euro, e porta la sua quota al 40.8% del valore; la Francia perde 85 milioni, -18.6%, da sola il 40% del calo complessivo; il Cile perde quasi metà dei volumi. Al netto dell’Australia il mercato ha perso un quinto del valore (-19.8% a 743 milioni) e un terzo dei volumi (-33.5%). L’Italia scende a 82 milioni di euro, -15.5%, contro il picco di 143 milioni proprio del 2016-17.

Il prezzo medio implicito sale da 5.20 a 6.06 euro al litro, +16.6%. Più che un segnale di domanda è un effetto di composizione: il volume perso è concentrato nei vini a basso prezzo, a partire dal Cile, che da solo spiega il 54% del calo in ettolitri.

Nel seguito del post tutte le tabelle e un commento dettagliato.

Continua a leggere »

AdVini: risultati del primo semestre 2026

• • • • nessun commento


AdVini: principali risultati semestrali, H1 2018-H1 2026 (EUR m)

AdVini: ricavi stabili, ma ancora in calo a perimetro costante

AdVini chiude il primo semestre 2026 con ricavi pari a 132,5 milioni di euro, in crescita dello 0,7% rispetto a 131,6 milioni un anno prima: la crescita pubblicata beneficia dei primi due mesi di consolidamento delle attività Cordier, acquisite il 30 aprile. A perimetro e cambi costanti, le vendite diminuiscono invece del 2,5%. Il contesto resta difficile: secondo i dati riportati nella presentazione, il mercato francese della grande distribuzione arretra del 4,5% in valore, mentre le esportazioni francesi nel perimetro di riferimento di AdVini scendono del 4,8% in valore e dell’1,7% in volume. La stabilità del fatturato consolidato non equivale, quindi, a un ritorno alla crescita organica.


Continua a leggere »

Lunelli (Ferrari)– risultati e analisi di bilancio 2025

• • • • • nessun commento
Fatturato del gruppo Lunelli 2016-2025, Italia ed estero, in milioni di euro

Grazie a un’ingente plusvalenza sulla cessione parziale di una partecipazione finanziaria estranea al vino, il bilancio 2025 di Lunelli segna l’utile più elevato di sempre (37.4 milioni di euro contro 11.7) e, grazie all’incasso, azzera il debito: la posizione finanziaria netta è positiva per 0.4 milioni contro i -50.0 milioni di fine 2024. In realtà la cassa netta sarebbe molto più consistente se considerassimo le attività finanziarie immobilizzate non incluse nel calcolo, che valgono circa 105 milioni: 54 milioni di partecipazioni in collegate (di cui 50 il 24.2% residuo di Coster e 4 FT Energia), una decina di milioni di partecipazioni non quotate, 35 milioni di fondi di private equity e altri titoli, 6 milioni di crediti finanziari. Nella PFN aziendale sono invece già computati 22.8 milioni di azioni quotate e titoli “di immediato smobilizzo” e 4 milioni di time deposit.

Ferrari stabile, Bisol ancora in ristrutturazione

Spostandoci sull’andamento operativo, beh, è stato un altro anno di transizione per Ferrari, con volumi stabili a 5.7 milioni di bottiglie (+0.8%), un fatturato sostanzialmente piatto a 97.8 milioni (-0.2%) e una marginalità in leggero miglioramento (EBITDA a 25.5 milioni da 25.2, pari al 27.8% dei ricavi). La ristrutturazione di Bisol continua, con un’altra limata alle vendite (-10.9% a 17.8 milioni, volumi -9.5% a 3.9 milioni di bottiglie) ma perdite quasi azzerate, a -0.2 milioni da -0.8, EBITDA da 0.1 a 0.4 milioni e debito finanziario sceso da 7.4 a 3.4 milioni.

Le previsioni contenute nel bilancio Lunelli 2025, approvato a maggio e disponibile da qualche giorno sul registro delle imprese, indicano fatturato e volumi in “crescita moderata” e un miglioramento della marginalità, in un contesto che il gruppo stesso definisce complesso: la relazione cita esplicitamente i dazi americani e, tra gli eventi successivi alla chiusura, le tensioni sullo Stretto di Hormuz seguite al conflitto tra Stati Uniti e Iran di fine febbraio.

Passiamo a un commento dettagliato sui dati del bilancio Lunelli 2025.

Continua a leggere »

Delegat Group – risultati 2025/26

• • • • • nessun commento
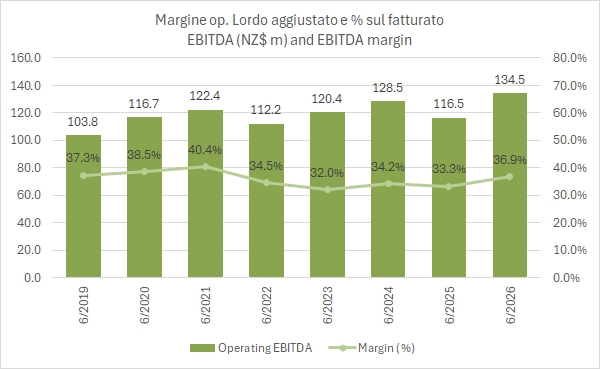
Delegat risultati 2025/26: EBITDA rettificato in milioni di dollari neozelandesi e margine sul fatturato


Delegat ha chiuso il 2025/26 con risultati che eccedono le promesse fatte lo scorso anno, soprattutto in termini di utile netto, che ha superato i 61 milioni di dollari neozelandesi rispetto alle indicazioni di 50-55, mentre i volumi di vendita di 3.3 milioni di casse sono stati esattamente allineati alle indicazioni. A onor del vero, bisogna dire che, dopo un 2024/25 negativo, gli obiettivi erano stati fortemente ridimensionati, ma soprattutto che le indicazioni per il 2026/27 di un utile tra i 62 e i 66 milioni (ossia tra stabile e +7%) non sono eccitanti. Infine, dopo un anno di forte contrazione degli investimenti (21 milioni contro i 26 indicati un anno fa e i 60 del 2024/25), nel 2026/27 si prevede una ripresa a 34 milioni già approvati dal consiglio, pur su livelli più contenuti rispetto al passato. Le previsioni di raggiungere 3.6 milioni di casse nel 2029 (100mila in più all’anno) sono state confermate, con 3.4 milioni di casse attese nel 2026/27.

Il titolo in borsa ha avuto un anno senza infamia e senza lode (-1% nei 12 mesi terminati il 19 settembre), anche includendo il rimbalzo di circa il 5% nell’ultimo mese grazie a questi dati. Ai prezzi correnti la capitalizzazione è di circa 460 milioni di dollari neozelandesi, ossia 7.5 volte l’utile rettificato e 5.5 volte l’EBITDA includendo il debito finanziario, con un rendimento del dividendo del 4.8%: multipli che continuano a scontare una crescita modesta e un bilancio ancora impegnativo.

Passiamo a un commento più dettagliato dei numeri.

Continua a leggere »