California


Il vino americano cerca nuovi consumatori

nessun commento

Dal BMO Wine Market Report 2026 emerge che il settore statunitense è entrato in una fase di trasformazione strutturale: gli americani spendono più che mai per il vino, ma ne comprano meno. Nel 2025 la spesa dei consumatori ha superato i 115 miliardi di dollari, in crescita del 3%, mentre il volume complessivo del mercato è sceso a 362 milioni di casse da 9 litri, in calo del 4% rispetto al 2024 e oltre il 12% sotto il livello del 2018. Questa diminuzione dei consumi è ancora più netta nel vino fermo da tavola, in flessione del 5% nell’ultimo anno e del 20% rispetto al 2018; a crescere, invece, sono i vini aromatizzati, saliti del 12% a oltre 35 milioni di casse, mentre gli spumanti sono scesi del 3% a 31 milioni di casse.

spesa e volumi del vino negli Stati Uniti

Spesa record, volumi in calo

La contraddizione tra valore e volumi è il punto centrale del report: l’inflazione, i rincari nel canale della ristorazione e il peso crescente delle fasce premium sostengono i ricavi nominali, ma non compensano la riduzione della domanda fisica. Per i produttori, questo significa margini più difficili da difendere, perché produrre, stoccare e distribuire il vino costa di più, mentre una quota crescente della spesa finale resta nel canale on-premise e non ritorna direttamente alle cantine. Il risultato è un mercato in cui la crescita del fatturato non basta più a misurare la salute dell’industria.

Il problema più profondo è demografico

Secondo i dati del Wine Market Council riportati nel report, nel 2018 i consumatori di vino rappresentavano il 37% della popolazione americana in età legale per bere; nel 2025 la quota è scesa al 29%. Anche i consumatori ad alta frequenza si sono ridotti: chi beve vino almeno una volta alla settimana è passato dal 19,4% al 16% della popolazione adulta, mentre il gruppo di chi lo beve più volte alla settimana è sceso da un picco di circa 37 milioni nel 2012 a 24 milioni. La perdita non riguarda solo i clienti più fedeli: anche i consumatori “marginali”, quelli che bevono vino una o due volte al mese, sono passati dal 16,7% della popolazione adulta nel 2015 a circa il 13% nel 2025.
Continua a leggere »

Report vendemmia 2025 in California

nessun commento

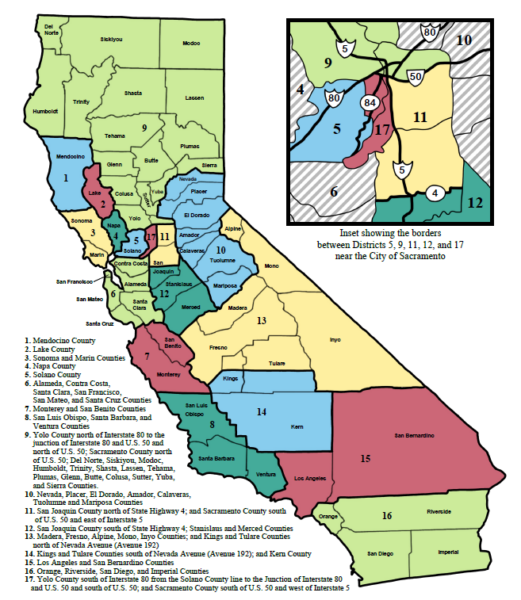
Il Preliminary Report 2025 sulla vendemmia in California, pubblicato dal California Department of Food and Agriculture insieme all’USDA, offre una prima fotografia dell’andamento del settore vitivinicolo nello Stato. Il sistema di rilevazione si basa su 17 distretti vitivinicoli, che identificano le zone di coltivazione delle uve:

  1. Mendocino County
  2. Lake County
  3. Sonoma, Marin Counties
  4. Napa County
  5. Solano County
  6. Alameda, Contra Costa, Santa Clara, San Francisco, San Mateo, Santa Cruz Counties
  7. Monterey, San Benito Counties
  8. San Luis Obispo, Santa Barbara, and Ventura Counties
  9. Yolo County north of Interstate 80, Sacramento County north of U.S. 50; Del Norte, Siskiyou, Modoc, Humboldt, Trinity, Shasta, Lassen, Tehama, Plumas, Glenn, Butte, Colusa, Sutter, Yuba, Sierra Counties.

10.Nevada, Placer, El Dorado, Amador, Calaveras, Tuolumne, Mariposa Counties

  1. San Joaquin County north of State Highway 4; Sacramento County south
  2. San Joaquin County south; Stanislaus, Merced Counties
  3. Madera, Fresno, Alpine, Mono, Inyo Counties; Kings and Tulare Counties north of Nevada Avenue
  4. Kings and Tulare Counties south of Nevada Avenue; Kern County
  5. Los Angeles and San Bernardino Counties
  6. Orange, Riverside, San Diego, Imperial Counties
  7. Yolo County south, Sacramento County south

    I 17 distretti vitivinicoli della California

    Calo della produzione nel 2025

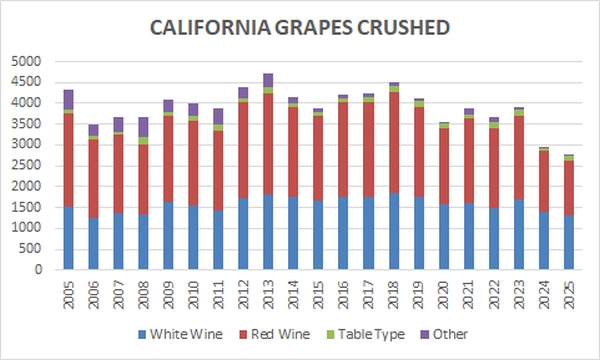
    La California del vino chiude il 2025 con una vendemmia più breve e un mercato un po’ meno brillante. Il raccolto destinato alla trasformazione si è fermato a 2,76 milioni di tonnellate, in calo del 6,2% rispetto all’anno precedente. Non è un crollo, ma è sufficiente a confermare che il settore sta attraversando una fase di raffreddamento, dopo stagioni in cui i volumi erano stati più generosi. A pesare sono soprattutto le uve da vino rosso, che segnano una contrazione marcata, mentre i bianchi tengono meglio e continuano a rappresentare la fetta più ampia della produzione californiana.

Continua a leggere »

L’economia del vino in California

nessun commento

La California è il principale produttore di vino degli Stati Uniti, rappresentando l’81% della produzione nazionale e classificandosi come quarto produttore mondiale. Questo stato vanta circa 6.200 aziende vinicole autorizzate, per lo più a conduzione familiare e spesso multigenerazionali. Sono invece circa 5.900 i coltivatori di uve da vino, attivi in 49 delle 58 contee dello Stato su ben 590.000 acri (circa 239.000 ettari) dedicati alla viticoltura, distribuiti in 154 aree vitivinicole americane (AVA), che contribuiscono a preservare spazi aperti e paesaggi naturali.

Sostenibilità e varietà

Oltre l’80% del vino californiano è prodotto in cantine certificate come sostenibili (“Certified California Sustainable Winery”). La produzione annuale raggiunge 2,96 milioni di tonnellate di uve da vino, con oltre 110 varietà diverse, che rendono la California un unicum nel panorama statunitense.

Mercato e valore economico

Le vendite interne ammontano a 232 milioni di casse di vino californiano sul mercato statunitense. Le esportazioni di vino dagli Stati Uniti (di cui il 95% proviene dalla California) valgono 1,24 miliardi di dollari, pari a 24,2 milioni di casse esportate. Il valore al dettaglio complessivo delle vendite di vino californiano negli Stati Uniti è stimato in 67,5 miliardi di dollari. I dati provengono da U.S. Alcohol and Tobacco Tax and Trade Bureau, Global Trade Information Services e California Department of Food & Agriculture (agosto 2025).

Continua a leggere »

I margini delle aziende vinicole californiane di alta qualita’ – aggiornamento 2014

nessun commento
silicon 2014 0


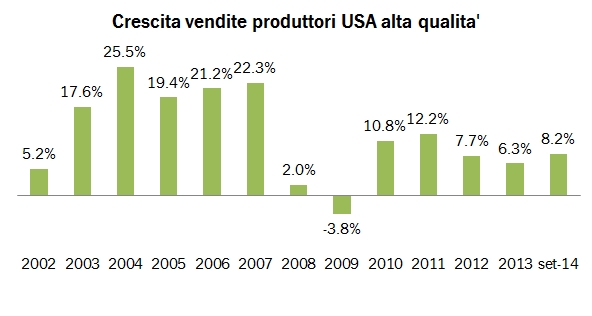
Il consueto studio della Silicon Valley Bank sullo stato di salute delle aziende californiane produttori di vino mette sul tavolo uno scenario ottimistico. Al di là dei numeri, che poi commentiamo e che in due parole ci hanno visto nel 2014 un anno in accelerazione (+8% per il fatturato) con margini in miglioramento, per il 2015 secondo la banca sarà un anno molto interessante. In particolare, in uno scenario per l’economia americana particolarmente favorevole, loro prevedono: 1) una terza vendemmia di seguito con ottimi volumi e qualità per la California; 2) un trend molto forte di “premiumisation”, particolarmente per i vini sopra i 20$ per bottiglia, già partito nel 2014, cui si contrappone un andamento atteso negativo per i vini sotto i 9% per bottiglia; 3) un anno record per le aziende californiane che producono vini di qualità, con una crescita delle vendite che dal livello di cui abbiamo detto dovrebbe “spaccare” su un livello tra il 14% e il 18%. Se questo fosse vero, il “gap” di cui parlavamo lo scorso anno con le aziende italiane, che post-crisi 2009 non era così largo, potrebbe effettivamente aumentare.

Detto dello studio, dico la mia. Il rapporto non tiene in alcuna considerazione il cambio. Il dollaro forte sarà un fattore particolarmente critico per l’export americano (naturalmente nella loro valuta, in euro sembrerà più elevato). Quindi, anche alla luce di quello che è successo dopo che il rapporto si è terminato (e cioè un dollaro a meno di 1.10 rispetto all’euro, quando scrivo – 8 marzo 2015), le conclusioni sono probabilmente valide per le aziende che faranno “america su america”, che è probabilmente il caso del campione della Silicon Valley Bank.

Continua a leggere »

I margini delle aziende vinicole californiane di alta qualita’ – aggiornamento 2013

nessun commento
silicon 0 2013


Questo è un post che ci apre un po’ gli occhi su quanti soldi fanno e su quale beneficio le aziende vinicole americane di qualità (californiane) hanno maturato operando in un mercato prospero come quello USA. Si tratta del rapporto della Silicon Valley Bank, che dopo aver enumerato le strategie di prodotto mette questa tabellina, che traccia la performance di 100 aziende vinicole americane di piccole-medie dimensioni. Oltre ad analizzare i dati, che ci portano a concludere che “i bei tempi” (alta crescita-alti margini) siano terminati con la crisi del 2009, ho fatto un altro passo confrontando i dati Mediobanca relativi alle aziende (quindi escluso cooperative) con questi, per capire il “gap” di crescita e il “gap” di margini che c’è tra fare vino in USA e fare vino in Italia. I campioni, ripeto, sono diversi, ma anche i contesti sono diversi e qualche interessante spunto lo possiamo ricavare. Andiamo nel dettaglio…

Continua a leggere »