La crisi di Maison Pommery & Associés (ex Vranken-Pommery Monopole) è culminata durante l’estate con la negoziazione in esclusiva per la vendita dell’azienda a Henkell Freixenet, che non si è concretizzata. In realtà, dopo la vendita della società proprietaria del marchio Heidsieck & Co Monopole a Lanson per 50 milioni di euro e una dolorosa revisione al rialzo del livello di indebitamento di 54 milioni (la cessione di crediti non era in realtà “pro soluto” e i crediti sono rientrati in bilancio), l’azienda è riuscita a ottenere un rifinanziamento fino al 19 giugno 2027, che potrebbe prorogarsi di un anno, per operare in continuità. In cambio ha dovuto promettere dismissioni di attività non strategiche per circa 100 milioni di euro e una riduzione delle scorte di altri 100 milioni tra il 2027 e il 2030. La revisione al ribasso delle rese produttive nella Champagne del 2025 potrebbe in questo senso aiutare l’azienda…
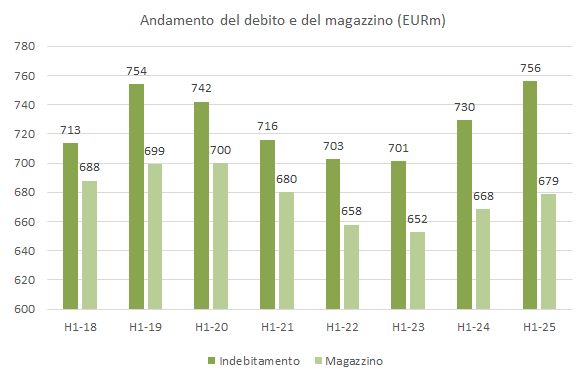
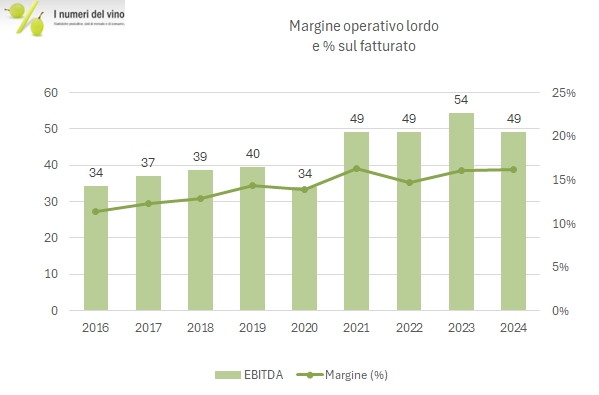
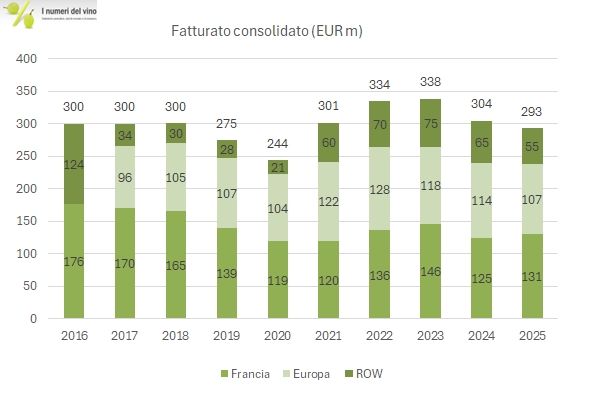
Per intenderci, la crisi di Maison Pommery è soprattutto finanziaria, anche se la base operativa si è assottigliata. I dati 2025 che presentiamo qui sono fortemente influenzati dalla plusvalenza sulla dismissione, quindi non considerate l’utile netto di 32 milioni perché ne ha dentro 44 di straordinari. I numeri da guardare sono piuttosto quelli del primo semestre, pur non molto importante dal punto di vista stagionale, dove trovate un calo delle vendite (Heidsieck è uscita, altrimenti le vendite sarebbero cresciute leggermente) e una perdita netta di 4 milioni pur con un utile operativo di 11: sono gli oneri finanziari sugli oltre 700 milioni di euro di debito a pesare.
Passiamo a un commento dettagliato dei numeri. Per il confronto con gli esercizi precedenti trovate qui le nostre analisi del bilancio 2024 e del primo semestre 2025.