Laurent Perrier


Laurent Perrier – risultati e analisi di bilancio 2025

• • • • • • • nessun commento

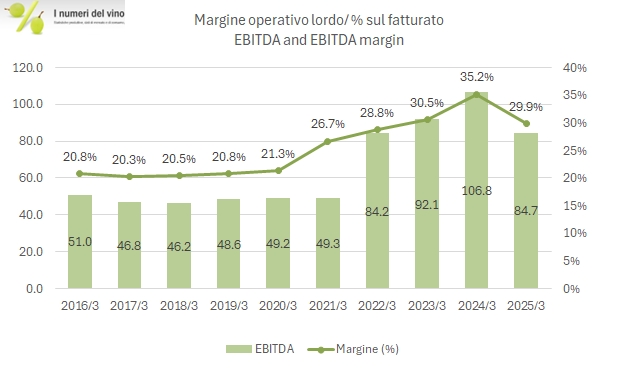
Dopo tre esercizi consecutivi di contrazione, Laurent Perrier torna a crescere in volume nell’esercizio chiuso a marzo 2026: +3.8% a circa 10 milioni di bottiglie, contro un mercato dello Champagne che nello stesso periodo ha perso l’1.6% e Maison che hanno perso l’1.2%. Va però considerato che la quota di bottiglie di alta gamma (che premiano i margini) sono calate dal 42% al 41% delle vendite. Le vendite salgono del 4.2% a 295 milioni di euro (nonostante un ulteriore calo nel mercato domestico), l’utile operativo è sostanzialmente stabile a 76 milioni (26% delle vendite, mezzo punto in meno dell’anno prima) e l’utile netto risale a 49.5 milioni. Il cambio di passo più netto è però nella parte finanziaria: il capitale circolante assorbe 20 milioni contro i 57 dell’anno prima, il debito scende a 204 milioni e il rapporto debito/patrimonio netto torna a 0.31. Il mercato azionario non sta premiando l’azienda: il titolo quota 81 euro, -9% da inizio anno e -15% sui 12 mesi, per una capitalizzazione di 476 milioni.Il gruppo dichiara una quota mondiale a volume del 3.8% (5.2% considerando i soli négociants) nello Champagne.

Passiamo a commentare i dati con grafici e tabelle.
Continua a leggere »

La valutazione delle aziende vinicole quotate – aggiornamento 2026

• • • • • • • • • • • • • • • • • • nessun commento

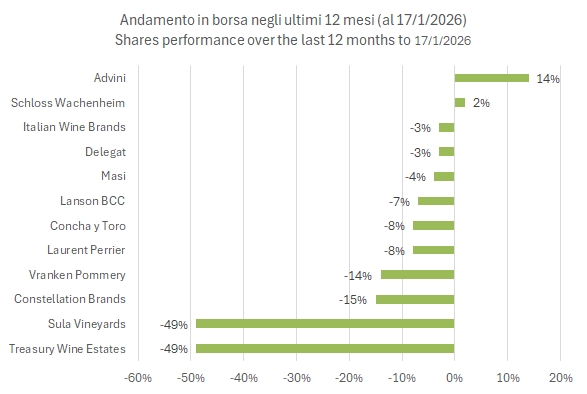
Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.

Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).

L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.

Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.


Continua a leggere »

Laurent Perrier – risultati primo semestre 2025

• • • • • • • nessun commento

Laurent Perrier è la terza maison della Champagne di cui analizziamo i dati semestrali 2025, con esercizio chiuso a settembre, quindi spostato di tre mesi. L’andamento resta nel complesso debole (vendite in leggera crescita dopo la forte contrazione del 2024, margini in calo) e in linea con quanto mostrato dagli altri due player, Vranken Pommery e Lanson BCC. Forse LP ha fatto un po’ meglio degli altri, anche in virtù della maggiore esposizione all’estero e quindi a un impatto più negativo dei cambi. L’aspetto forse più positivo di questi numeri è nella parte finanziaria, dove con un debito stabile sui 12 mesi, l’azienda è riuscita a assorbire un incremento del capitale circolante di 30 milioni pur pagando dividendi per 13… se confrontata con un valore di borsa di 550 milioni di euro, la generazione di cassa annua “sottostante” di 43 milioni non è stata niente male. La performance borsistica nel momento in cui scrivo il commento (6 dicembre) è stata negativa dell’8% da inizio anno, rispetto al -6% di Lanson BCC e al -12% di Vranken Pommery.

Passiamo a un commento dettagliato dei numeri con grafici e tabelle.

Continua a leggere »

Laurent Perrier – risultati e analisi di bilancio 2024

• • • • • • • nessun commento

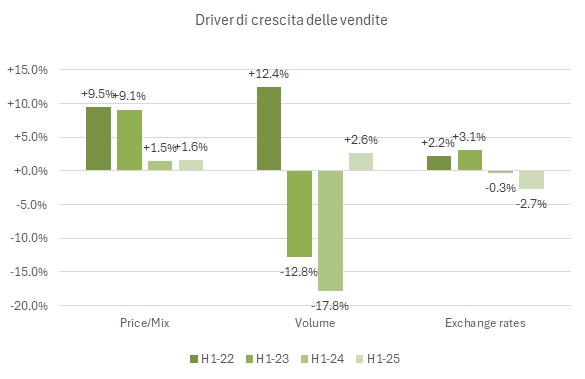
Come ben sapete Laurent Perrier è la più profittevole, capitalizzata e performante tra le aziende quotate che si occupano di Champagne, ovviamente ad esclusione della portaerei di LVMH (di cui peraltro si continua a parlare di un possibile disimpegno). Eppure, il 2024 non è stato un buon anno nemmeno per LP, che ha sofferto il terzo calo consecutivo dei volumi (-6%, in linea con le spedizioni della denominazione per il periodo corrispondente (aprile2024-marzo2025). Dal picco di spedizioni di 12.3 milioni di bottiglie del 2021 siamo dunque scesi a 9.6 milioni nel 2024 (marzo 2025). La differenza di quest’anno è che il calo dei volumi non si accompagna a un miglioramento del prezzo-mix, che per la prima volta peggiora, con il peso dell’alta gamma che passa dal 44.6% al 42% dei volumi. Ne consegue un esercizio che vede un calo delle vendite del 7% (tutto concentrato in Europa), margini in decisa contrazione e debito in salita, anche per effetto del capitale circolante e dell’inizio di un piano di riacquisto di azioni. Ovviamente stiamo parlando di cali e “peggioramenti” che si confrontano gli anni d’oro post Covid. Se li confrontiamo con il pre-Covid 2019, il discorso cambia in modo radicale. Nel 2019 Laurent Perrier aveva un utile netto di 41 milioni, contro i 76 di oggi, e un debito di 277 milioni, contro i 216 (pre-IFRS16) di oggi.

Le azioni di Laurent Perrier quotano circa il 18% sotto il prezzo di un anno fa nel momento in cui scrivo (5 luglio) e sono scese del 7% da inizio anno. Un risultato simile a Lanson BCC, di cui abbiamo recentemente analizzato i dati, e allineato a Vranken Pommery, di cui leggerete nei prossimi giorni.

Passiamo a commentare i dati con grafici e tabelle.
Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2025

• • • • • • • • • • • • • • • • • • nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2025) e al prossimo e soprattutto (e purtroppo) con l’aggiornamento del campione delle aziende presenti che non consente di avere un confronto temporale coerente (esce Duckhorn, delistata, ed entra Andrew Peller, essendo riuscito a recuperare i dati prospettici).

Passando ai dati, possiamo certamente dire che il 2024 è stato un anno negativo per l’andamento dei prezzi. Basta guardare il grafico per vedere che solo Italian Wine Brands, Concha y Toro e TWE hanno avuto un andamento positivo, in un anno in cui le borse mondiali sono mediamente cresciute del 18% circa. La seconda conclusione è che l’andamento negativo deriva non solo dalle minori attese sui profitti, visibile soprattutto nelle aziende della Champagne, ma anche da i multipli di valutazione sempre più sotto pressione. La terza conclusione che è ricorrente tutti gli anni è che le aziende “extra europee” sono grandi e fanno molti più soldi (leggi: margini di profitto), il che supporta delle valutazioni più elevate.

PS. Constellation Brands ha ridotto le attese di profitto il 10 gennaio, subendo una significativa perdita in borsa (oltre il 10%)

Bene, possiamo andare nei dettagli con la tabella riassuntiva e ulteriori grafici.

Continua a leggere »