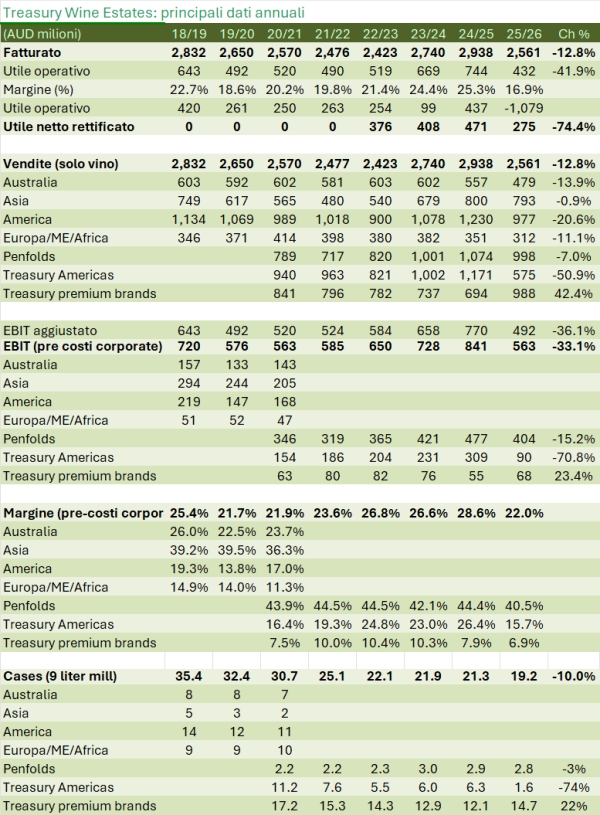
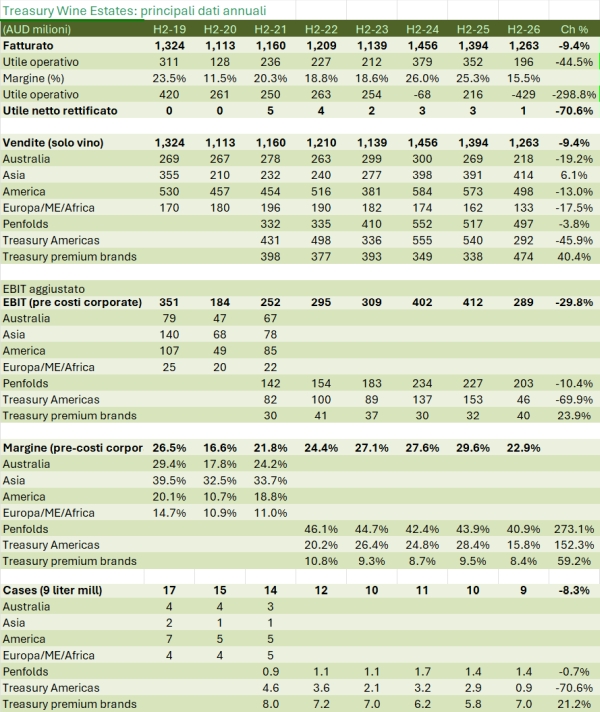
L’esercizio chiuso a giugno 2026 si chiude con un utile operativo di 492 milioni di dollari australiani, -36% sul 2024/25 ma sopra la forchetta di 480-490 milioni indicata a giugno. Il quadro è quello che il primo semestre lasciava prevedere, con un secondo semestre leggermente meno brutto. Le vendite scendono da 2938 a 2561 milioni di dollari australiani (-12.8%, -11.2% a cambi costanti), i volumi da 21.3 a 19.2 milioni di casse da 9 litri (-10%) e il prezzo medio per cassa da 138.1 a 133.6 dollari (-3%). Il margine lordo cala di 2.9 punti al 45.7%, mentre i costi di struttura salgono in valore assoluto (da 658 a 678 milioni) su un fatturato in calo: il rapporto sulle vendite passa dal 22.4% al 26.5%. È da qui che arriva la maggior parte della perdita di redditività, con il margine EBITS che scende dal 26.2% al 19.2%.
Depurando svalutazioni e oneri non ricorrenti, l’utile netto rettificato è di 275 milioni contro 471 (-41%), Il dato contabile è invece una perdita di 1,079 milioni, contro un utile di 437 milioni l’anno prima.
Il titolo ha reagito bene all’annuncio del 13 agosto, chiudendo in rialzo di oltre il 4%: il mercato aveva evidentemente già scontato le svalutazioni e ha letto positivamente sia l’EBITS sopra la guidance sia la leva finanziaria indicata al di sotto di quanto anticipato all’Investor Day di giugno. Resta comunque un titolo che vale circa un quarto in meno rispetto a dodici mesi fa.
Andiamo nel dettaglio con grafici e tabelle nel resto del post.
Le Americhe perdono il 20.6% (da 1,230 a 977 milioni) e pesano ora per il 38.1% del fatturato contro il 41.9%. L’Australia/Nuova Zelanda scende del 13.9% a 479 milioni, l’Europa/Medio Oriente/Africa dell’11.1% a 312 milioni. L’Asia è sostanzialmente piatta (-0.9% a 793 milioni) e sale al 30.9% del totale: è l’unica area che guadagna peso, di quasi 4 punti.
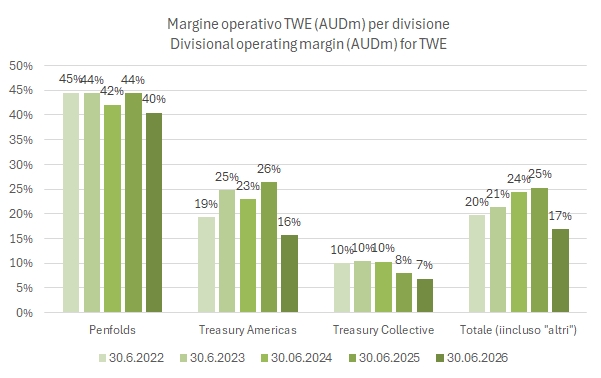
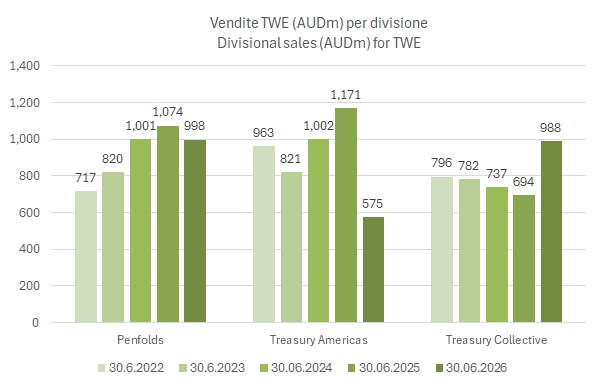
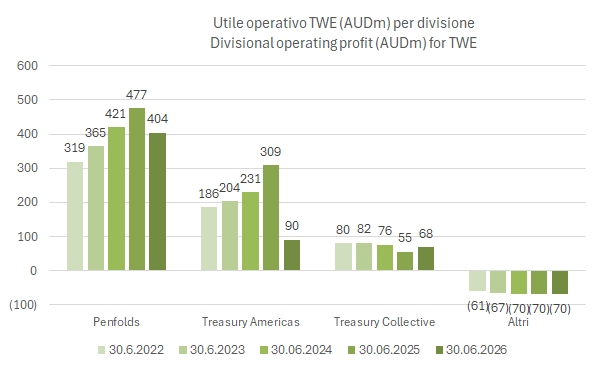
Da quest’anno le divisioni sono tre — Penfolds, Treasury Americas e Treasury Collective — e i dati 2024/25 qui commentati sono quelli ricostruiti dall’azienda sulla nuova struttura, non quelli pubblicati un anno fa. Penfolds tiene meglio di tutti. Le vendite scendono del 7% da 1074 a 998 milioni, l’EBIT del 15% da 477 a 404 milioni, con un margine che arretra dal 44.4% al 40.5%. Il calo è, a detta del management, deliberato: riduzione delle scorte presso i clienti cinesi (0.2 milioni di casse in meno, circa metà dell’obiettivo di 0.4 milioni) e blocco delle spedizioni che alimentavano il commercio parallelo verso la Cina, con effetto anche sulle vendite in Australia e nel resto dell’Asia. Le “depletion”, ossia le uscite dai magazzini dei distributori verso il mercato finale, che è il dato da guardare quando le spedizioni vengono manovrate, crescono del 35% in Cina (di cui circa metà per il recupero dei volumi che prima arrivavano per canali paralleli), del 18% nel resto dell’Asia e del 6% in Australia.
Treasury Americas resta la divisione più problematica. Le vendite calano del 21% da 730 a 575 milioni e l’utile operativo del 61.4% da 233 a 90 milioni, con il margine che si dimezza dal 32.0% al 15.7%, a causa di un mercato americano debole, la transizione del distributore in California (RNDC verso Reyes e Breakthru, ora sostanzialmente completata) e il confronto con un esercizio precedente che aveva spedito 0.4 milioni di casse più di quante ne fossero state vendute. Da segnalare che le scorte riacquistate da RNDC sono rivendute a margine lordo nullo: circa il 40% è stato smaltito nel secondo semestre, il resto arriverà nel 2026/27. Le vendite al dettaglio negli USA crescono comunque del 4%, con la California a -1% e il resto del paese a +7%.
Treasury Collective è la divisione dove sono concentrati i vini di fascia inferiore, vede vendite in calo del 13% da 1134 a 988 milioni ed utile operativo dimezzato a 68 milioni, con il margine al 6.9%. Il declino è guidato dagli Stati Uniti (19 Crimes) e dai marchi commerciali in Australia ed Europa.
Dal 1 ottobre 2026 TWE passerà a un’organizzazione per regioni e ha pubblicato i dati ricostruiti su questa base. La Cina è l’unica regione in crescita, con vendite da 538 a 565 milioni (+5%) e utile operativo da 258 a 265 milioni (+3%), con un margine del 46.8%. Le Americhe passano da 1229 a 974 milioni di vendite (-21%) e da 315 a 109 milioni di utile operativo (-65%). Australia/Nuova Zelanda ed Europa scendono a 86 milioni di EBITS da 140 (margine dal 15.6% all’11.1%) e i mercati emergenti a 102 da 128.
Le componenti non ricorrenti pesano per 1309 milioni sull’utile netto. La voce principale è la svalutazione degli attivi americani per 1121 milioni ante imposte, 640 milioni di oneri legati alla ristrutturazione, di cui 611 riferiti alla decisione di ridurre le vinificazioni americane a partire dalla vendemmia 2026.
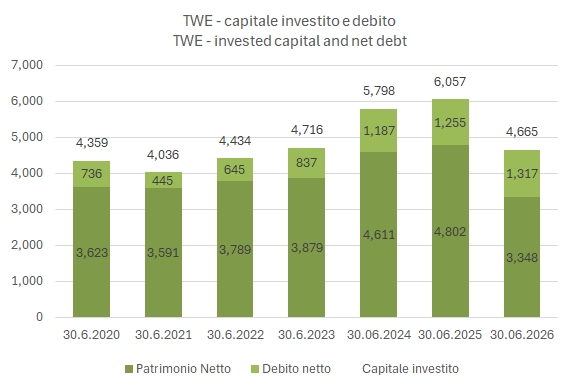
Il debito netto è sostanzialmente fermo a 1,782 milioni (inclusi i leasing), ma il rapporto sull’EBITDA sale a 2.8 volte da 1.9, per effetto del solo denominatore. L’azienda indica questo livello come il picco e prevede il rientro sotto 2.0 volte entro giugno 2028, contando su cassa, cessioni di marchi e attivi e, dal 2027/28, sul recupero degli utili. Il dividendo è azzerato; da notare che nell’esercizio sono stati comunque spesi 30.5 milioni in riacquisto di azioni proprie. Gli investimenti calano da 137 a 113 milioni e scenderanno ulteriormente a circa 75 milioni nel 2026/27.
Per il 2026/27, il management indica un utile operativo almeno pari a quello del 2025/26, con circa il 55% concentrato nel secondo semestre. La crescita di Penfolds sarà compensata dal completamento del riassorbimento delle scorte, dallo smaltimento a margine nullo del residuo RNDC e dal declino programmato dei marchi non prioritari. Sono inclusi 40 milioni dei 100 milioni annui di risparmi sui costi attesi dalla ristrutturazione entro il 2028/29. Sommando le forchette per regione (Greater China 280-310, mercati emergenti 95-115, Americhe circa 50, ANZ ed Europa 100-120) e sottraendo i costi corporate si arriva a 455-525 milioni, coerente con la guidance.