I forti progressi di TWE già visti negli ultimi due anni sono continuati nel primo semestre 2017/18. I dati mostrano un fatturato stabile, derivante dalla decisione di abbandonare l’attività di commercializzazione di vini a basso prezzo soprattutto nel mercato americano (e in parte in Europa, che continuerà nel secondo semestre), ma un utile operativo in forte crescita (+20% dopo i costi corporate), grazie al progresso in tutti i mercati. Tra questi c’è un “soprattutto”, che naturalmente è l’Asia, che ha superato il 20% del fatturato ed è addirittura il 38% dell’utile aziendale, grazie agli accordi commerciali siglati tra Australia e Cina che abbiamo già visto avere determinato forti benefici per l’export nella regione asiatica del vino australiano. La strategia è immutata: puntare sui nuovi marchi nei vini di medio prezzo, sui marchi consolidati in quelli di lusso (TWE ha Penfolds) abbandonando le fasce di basso prezzo troppo competitive. Nella distribuzione, selezionare nuovi partners e intensificare l’attività a livello di dettaglio. Dal punto di vista finanziario, dopo aver assorbito l’acquisizione Diageo Wine con un aumento di capitale piuttosto “strano” dato che non serviva (e tutti se ne erano accorti sin dall’inizio), TWE ha iniziato a ricomprarsi le proprie azioni (oltre 180m di dollari nel primo semestre), il che sta spingendo al rialzo il ritorno sul capitale. Il mercato azionario naturalmente apprezza: le azioni sono cresciute di oltre il 50% negli ultimi 12 mesi e dell’8% da inizio anno, e le attese di crescita degli utili sono particolarmente aggressive… si parla di 750-800 milioni di dollari australiani di utile operativo atteso a giugno 2020, rispetto ai 500 milioni generati negli ultimi 12 mesi. Passiamo all’analisi dei dati.
societa’ quotate
Andrew Peller – risultati 2017 e presentazione dell’azienda
nessun commentoE’ venuto il momento di aggiungere un’azienda alla lista di quelle che normalmente analizziamo annualmente: Andrew Peller. Inquadriamola: azienda familiare canadese, quotata in borsa, quasi interamente focalizzata sulla produzione e vendita di vino canadese in Canada. Le esportazioni, principalmente in USA sono meno del 5% del fatturato, così la quota di vini non canadesi e di prodotti “non vino”, anche se recentemente l’azienda è entrata nel segmento del whisky canadese. Perché è il momento? Perché Andrew Peller ha annunciato recentemente una serie di acquisizioni che la porteranno a aumentare in modo significativo la sua taglia, già oggi di tutto rispetto: parliamo infatti di un fatturato tradotto in euro di circa 230 milioni e di un EBITDA di 36 milioni di euro. Come dicevamo, ha annunciato l’acquisto di tre tenute a Okanagan Valley in British Columbia, per un valore di 95 milioni di dollari canadesi, che aggiungeranno circa 25 milioni di vendite alle 340 circa realizzate nell’esercizio chiuso a marzo 2017. Con una capitalizzazione di mercato di 760 milioni di dollari canadesi (500 milioni di euro circa) e dei multipli borsistici molto elevati (15x l’EBITDA e quasi 30 volte l’utile netto), entra a pieno merito tra gli osservati speciali del blog.
LVMH divisione vino – risultati 2017
nessun commento
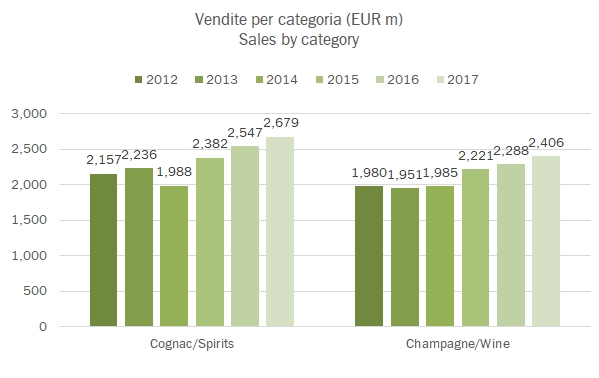
LVMH ha subito un deciso rallentamento nella seconda parte dell’anno nella sua divisione vino, mentre l’area dei beni di lusso è continuata a crescere e ha spinto le azioni al rialzo. I dati finali del 2017 sono comunque in crescita del 4-5% ma si compongono di un primo semestre eccezionalmente positivo (vendite +12% e utile operativo +21%) e un secondo semestre con vendite stabili e utile operativo in calo del 7%. Che cosa ha determinato questo rallentamento? Certamente i cambi: nel primo semestre le vendite furono aiutate dai cambi (+2%), mentre a fine anno siamo passati a -2%. Ma anche la crescita organica è stata meno vibrante: da +10% nel primo semestre siamo passati a +7% sul fine anno. Per la parte più interessante per noi, le consegne di Champagne sono scese da +8% nel primo semestre a +1% nel secondo semestre, quelle degli altri vini erano stabili nel primo semestre e sono calate dell’1% nel secondo. A supportare le vendite in termini di mercati sono sempre gli USA e la Cina, mentre un freno viene oltre che dai cambi anche dalla disponibilità limitata di prodotto da vendere e dal temporaneo rallentamento delle consegne di Glenmorangie in Asia. Gli investimenti continuano: nel corso del 2017 LVMH ha comperato un whisky americano (Woodinville) e una cantina in California, Colgin Cellars (con una quota del 60%). Ma passiamo ad analizzare i dati in dettaglio.
La valutazione delle aziende vinicole – aggiornamento 2017
nessun commento
I record raggiunti a fine anno dalle borse mondiali (non da quella italiana, chiariamo subito) si ribattono favorevolmente anche sulle valutazioni delle aziende vinicole. Come ogni anno facciamo il punto su quanto valgono e come si sono mosse le valutazioni dei principali titoli quotati del settore. Ebbene, conclusione più evidente è che rispetto a un anno fa di questi tempi le grandi aziende vinicole valgono il 10-15% in più se guardiamo i tre principali indicatori che prendiamo in considerazione (prezzo/utili, e valore d’impresa su EBITDA e utile operativo). Nel caso delle aziende della Champagne come vedrete le variazioni sono ancora più importanti, ma qui entra in gioco il fatto che gli utili di questi operatori sono calati mentre le valutazioni sono cresciute insieme al valore del loro magazzino… insomma dire che la valutazione è salita di oltre il 30% sarebbe un po’ fuorviante per chi legge… comunque, il quadro è positivo: le grandi aziende vinicole mondiali (tre) trattano a circa 22 volte gli utili attesi 2018, quelle piccole che comprendono anche le nostre Masi e Italian Wine Brand sono a 16 volte. Se guardiamo invece al valore di impresa su EBITDA siamo rispettivamente a 14 e 9 volte circa. Passiamo all’analisi dei dati.
Constellation Brands – risultati primi 9 mesi 2017
nessun commento
Per quanto ancora una volta Constellation Brands abbia rivisto leggermente al rialzo la sua stima di utile per azione 2017/18, questi risultati trimestrali non sono stati per nulla convincenti. Diversi aspetti ci portano a questa conclusione: 1) le vendite di vino e i margini dell’attività sono per la prima volta andati rispettivamente in negativo (-2.5%) e in calo. Anche la crescita dei brand ritenuti “chiave” (core) è stata molto bassa (+2.6%). I margini del vino per la prima volta scendono, nonostante il positivo effetto mix della vendite delle attività canadesi. 2) Nel segmento della birra si indebolisce l’effetto volumi (+6%), e le vendite crescono soprattutto grazie ai prezzi. In questo quadro, come potete vedere dai grafici il circolo virtuoso dell’azienda fatto di crescita e miglioramento dei margini si è decisamente interrotto. Gli invesititori hanno punito l’azione in borsa con un calo del 3%, da un livello peraltro di massimo storico di 225 dollari per azione. Il prossimo trimestre è meno significativo. Intanto, la stima di utili a fine anno cresce ancora un pochino grazie a utili che derivano da altre attività minori. Passiamo all’analisi dei dati.