societa’ quotate


Lanson BCC – dati di bilancio 2024

• • • • • • nessun commento

di Marco Baccaglio

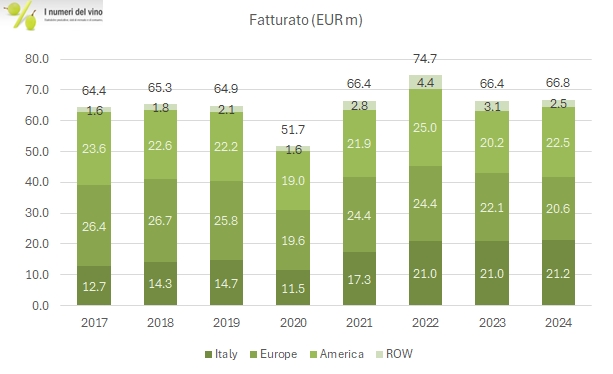
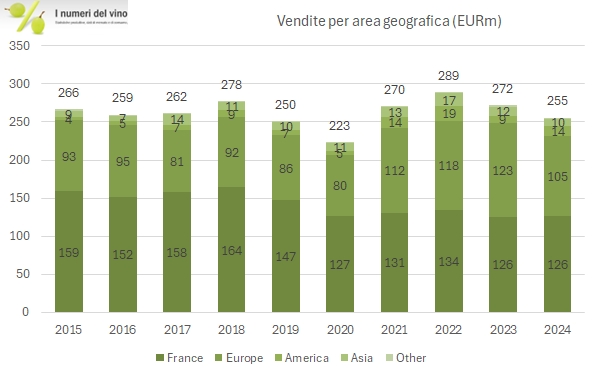
Gli effetti del calo delle esportazioni di Champagne del 2024 si vedono molto chiaramente nel bilancio di Lanson BCC, che analizziamo oggi. Le vendite sono calate del 6%, gli utili hanno segnato -35%, rispetto a valori che nel 2022 e 2023 (con cui è il confronto) decisamente fuori dal normale soprattutto dal punto di vista dei margini. Il secondo semestre ha però segnato nel caso di Lanson una stabilizzazione del fatturato (+3% dopo il -20% del primo semestre), che è un buon segno, anche se i margini sono scesi ancora. Come sempre ci sono poche indicazioni circa l’evoluzione della gestione, anche se le esportazioni di Champagne di inizio 2025 non sono per niente incoraggianti. Se poi guardiamo indietro negli anni al periodo pre-Covid, Lanson è in una situazione decisamente migliore, con buoni margini e un rapporto tra scorte e debito gradualmente migliorato.

Proseguiamo l’analisi nel resto del post con grafici e tabelle.
Continua a leggere »

AdVini – risultati 2024

• • • • • nessun commento

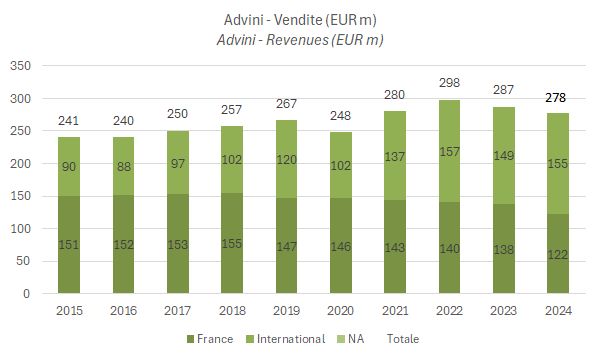
La società francese ha chiuso i conti del 2024 con un calo del 3% dei ricavi a 278m milioni di euro, ma con un incremento dell’EBITDA del 27% a 18 milioni di euro, per un margine sulle vendite del 6,6%, rispetto al 5,1% del 2023 ed al 7,2% della media dei sette anni precedenti.

Con un ritardo di un anno, il management è riuscito nella sua opera di ristrutturazione della base costi, almeno a livello operativo. Infatti, è vero che la società è tornata in utile dopo la perdita di 14 milioni di euro del 2023, ma l’utile netto è stato solo simbolico a circa 0,2 milioni di euro, non certo soddisfacente.

Inoltre, il debito netto rimane su livelli molto elevati (a circa 158 milioni di euro), pari a ben 8,6 volte il suo rapporto con l’EBITDA, mentre il ritorno sul capitale investito rimane molto modesto (2,4%) e quindi inferiore al costo del capitale stesso. Anche in rapporto al capitale proprio, il debito è molto elevato a pari al 210% (dal 226% del 2023 e ad una media inferiore al 150% nei precedenti quattro anni).

Continua a leggere »

Masi – risultati 2024

• • • • • • • nessun commento

di Marco Baccaglio

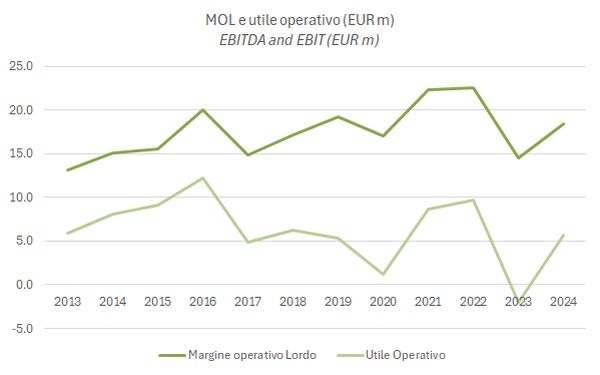
Masi archivia senza ombra di dubbio il peggiore anno da quanto analizziamo i conti (2014). Sebbene le vendite abbiano tenuto, i margini sono ulteriormente calati, scendendo sotto il 4% a livello operativo, e il peso del maggiore debito (i forti investimenti continuano) ha portato il bilancio a chiudere in leggera perdita, cosa mai capitata nemmeno nello scellerato 2020. La storia degli ultimi anni è stata quella di continui investimenti, soprattutto nella brand house Monteleone21, che sembra essere pronta per l’apertura al grande pubblico nel 2025. In questo senso, e pur considerando che Masi ha un posizionamento difficoltoso se consideriamo Valpolicella-Amarone (vini rossi, grado alcolico elevato), ci sono le premesse per vedere una inversione della tendenza negativa degli ultimi anni (vedendo anche un secondo semestre migliore) e un rientro dalla situazione debitoria che ha raggiunto quota 27 milioni (36 compreso IFRS16), rispetto ai 16 dello scorso anno e ai circa 9 del 2019, anno precedente alla crisi del Covid.

Passiamo a commentare qualche numero insieme con grafici e tabelle.

Continua a leggere »

Concha y Toro – risultati 2024

• • • • nessun commento

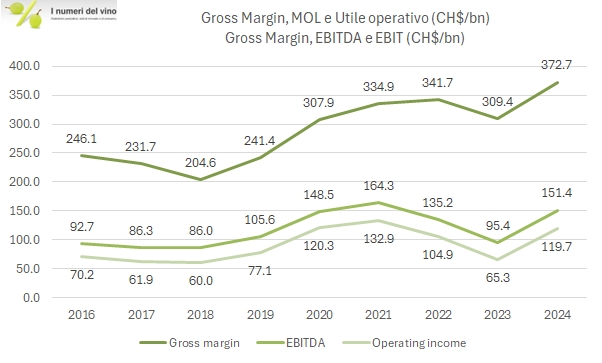
Concha y Toro ha chiuso il 2024 con dati finanziari molto buoni, come già avevamo avuto modo di commentare alla fine del semestre. Le vendite raggiungono un nuovo record di 959 miliardi di peso (930 milioni di euro), +15%, mentre molti parametri operativi (EBITDA, EBIT) si riavvicinano ai livelli record toccati nel 2021. Il risultato è la combinazione di diversi fattori. Innanzitutto la spinta valutaria derivante dalla svalutazione del peso cileno che stimiamo abbia portato circa l’11% di maggiori vendite, senza la quale la crescita sarebbe stata del 4-5% (non male in ogni caso). Va poi considerato lo sforzo di innovazione che l’azienda sta facendo, con vini low-alcohol, nuove nicchie (vino invecchiato nelle botti del bourbon per esempio) e la focalizzazione su un paio di marchi importanti (Casillero del Diablo, circa il 38% del fatturato, e ora Don Melchor, che però rappresenta solo il 2% del fatturato).

Le indicazioni sul 2025 sono rassicuranti, con una crescita attesa tra il 3% e l’8%. Le azioni di Concha y Toro si stanno comportando bene recentemente: nei primi 4 mesi del 2024 sono cresciute del 9%, la migliore performance tra le aziende vinicole di cui teniamo traccia (la tabella con tutte le altre è all’interno del post).

Bene proseguiamo l’analisi con ulteriori commenti, grafici e le tabelle riassuntive.

Continua a leggere »

Constellation Brands – risultati 2024 e previsioni 2025

• • • • • nessun commento

Il film dell’orrore della divisione vino di Constellation Brands continua, come quelle telenovele degli anni 80. A forza di amputare, rilanciare, ristrutturare e quant’altro, nel 2026 l’attività non porterà alcun utile operativo all’azienda, su un fatturato destinato a calare del 17-20% a livello organico, cui si aggiungerà un impatto negativo del 40% circa per la vendita di una serie di marchi a The Wine Group.

Quindi, fatti due conti, nel 2024 la divisione vino/spiriti ha fatto 1.67 miliardi di dollari di vendite con un utile operativo di 325 milioni (20%), nel 2025 si prevede… qualcosa come 800 milioni di dollari in vendite e zero utile operativo. Poi nel 2026 si torna al 22-24% di margine (non so con quale credibilità…).

Tornando all’operazione straordinaria appena annunciata, CBrands ha deciso di vendere una serie di marchi non più critici (anche se lo erano fino a un paio di anni fa) – ossia Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook’s, SIMI e J. Rogét (spumante) – , inclusi 2700 ettari di vigneto (proprietà/affitto). Il prezzo dovrebbe essere nell’ordine dei 900 milioni di dollari, mentre CBrands ha comunicato che nei 9 mesi a partire da giugno il mancato contributo di questi marchi dovrebbe essere 613 milioni di vendite e 210 milioni di margine lordo. Annualizzando arriviamo a circa 800 milioni di vendite annue. Poi, 210 milioni di margine lordo sarebbero 274 milioni annualizzati, togliendo il 20-25% delle vendite di spese commerciali, arriviamo a circa 70-100 milioni di dollari di utile operativo, il che significa un multiplo della transazione di 9-12 volte l’utile operativo e circa 1.1 volte il fatturato.

Passiamo ad analizzare qualche dato con grafici e tabelle.


Continua a leggere »