societa’ quotate


Lanson BCC – risultati primo semestre 2017

• • • • • • nessun commento


I numeri di Lanson sui primi 6 mesi dell’anno sono decisamente deboli, anche se la stagionalità delle vendite di Champagne è molto spostata sulla parte finale dell’anno e anche considerando una base di confronto molto difficile dell’anno scorso. Il fatturato crolla in Francia (-11%), mercato chiave per l’azienda molto più che per i suoi concorrenti, e in Europa (-16%) e non bastano i forti progressi negli altri mercati a raddrizzare le vendite, che segnano un pesante -7%. Il resto dei conti va di conseguenza, con margini dimezzati e un utile netto quasi azzerato per i primi 6 mesi dell’anno. Il debito cresce ma ciò si ricollega più all’incremento delle scorte di Champagne a invecchiare, dato che l’azienda non distrugge cassa (per ora). Di sicuro, anche considerando le scorte, un rapporto debito/EBITDA di 20 volte comincia a diventare piuttosto preoccupante. Difatti, di fronte a un livello simile, il concorrente Vranken ha deciso di vendere alcune attività (Listel) per ridurre il debito. In tutti i modi, quello che mi fa sorridere guardando la tabella è la frase contenuta nella relazione sulla gestione, che si sono dimenticati di cambiare dall’anno scorso “En raison de la saisonnalité des ventes de Champagne, ces résultats positifs ne peuvent être extrapolés à l’ensemble de l’exercice 2017.” E le vendite del terzo trimestre continuano a calare, del 3% circa. Passiamo ai dati.

Continua a leggere »

Delegat Group – risultati 2017

• • • • • nessun commento


Le belle parole spese lo scorso anno per definire Delegat Group sono state ben spese. Anche nel 2017 i dati dell’azienda sono improntati alla crescita, un po’ meno degli anni scorsi per via della svalutazione delle principali valute per il gruppo (sterlina e dollaro americano). Invece gli utili, rettificati per l’ondulante impatto delle rettifiche contabili sulle vendemmie, mostrano un incremento di nuovo superiore al 10%. L’utile operativo del 2017 raggiunge quota 67 milioni, che corrispondono a 40 milioni dei nostri euro. In altre parole, se fossero italiani sarebbero la terza azienda vinicola, dopo Antinori e Santa Margherita. Per il 2018 Delegat si attende un incremento del 5% dei volumi e risultati almeno in linea con il 2017, considerando che la volatilità dei cambi potrebbe avere un effetto sul gruppo.

La valutazione borsistica di Delegat ha seguito l’andamento degli utili. Nel 2017 le azioni sono cresciute del 30% circa, e il valore di mercato è oggi 750-800 milioni di dollari neozelandesi, che aggiungendo il debito fa arrivare il valore dell’impresa a poco più di 1 miliardo. Assumendo come abbiamo fatto lo scorso anno una crescita attesa del 10% anche per il 2018 arriviamo a delle valutazioni di circa 12x il margine operativo lordo e 14x l’utile operativo e un multiplo prezzo/utili attesi di circa 18 volte. Sono multipli superiori a quello delle aziende europee di taglia comparabile, ma comprenderete che qui siamo di fronte a un’azienda che investe pesantemente (nel 2017 il 16% del fatturato e nel 2018 non sarà da meno) e ha un piano di espansione definito, un’idea molto chiara della strategia di marchio (Oyster Bay e Barossa Valley) e una “facilità di fare business” (incluso probabilmente il costo delle vigne) che noi ci sogniamo.

Passiamo ai dati.

Continua a leggere »

Concha y Toro – risultati primo semestre 2017

• • • • nessun commento

Se da un lato il vino cileno macina record in Cina, dall’altro il rafforzamento del peso ne riduce il beneficio per le aziende vinicole. E’ il caso dei risultati dei primi 6 mesi di Concha y Toro, che tra l’altro è sovraesposta ai mercati occidentali rispetto alla media dei vini cileni. I ricavi quindi calano del 4% e molto peggio va agli utili che crollano del 25% anche perché ai sacrifici fatti sui prezzi in valuta locale (dollaro e sterlina sono le principali valute) per mantenere il prodotto competitivo si combinano gli incrementi dei costi della materia prima vino nel paese, che viene da una vendemmia piuttosto povera del 2016 (10 milioni di ettolitri rispetto ai 13 del 2015) e ne ha vissuta una seconda egualmente difficile nel 2017 (9.5 milioni di ettolitri). Tutto questo ha fatto partire un processo di ristrutturazione che durerà tutto l’anno. Vedremo. Passiamo ai dati.
Continua a leggere »

Advini – risultati primo semestre 2017

• • • • • nessun commento

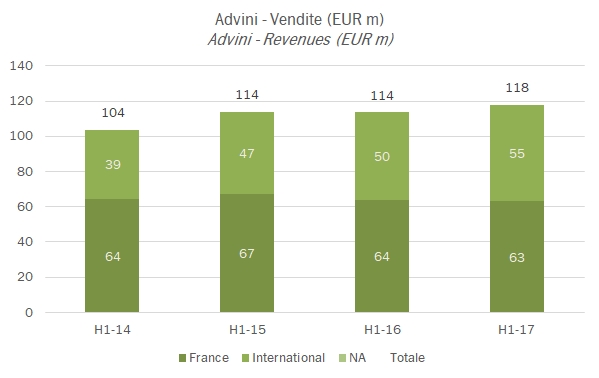
Advini subisce una battuta d’arresto nel primo semestre 2017 nel suo viaggio verso l’ambizioso piano 2020. Sebbene i progressi nella strategia di crescita siano visibili – per esempio l’incremento delle vendite dei marchi propri (+20%) o l’espansione in nuove aree vinicole – gli investimenti commerciali che l’azienda sta facendo sono elevati e le vendite nella grande distribuzione francese stanno andando male. Il quadro del semestre è dunque di un fatturato che cresce soltanto del 4% e di un EBITDA che cala del 15%. L’indebitamento intanto continua a crescere dato che gli utili aziendali sono molto esigui rispetto all’ammontare degli investimenti messi in campo: ne risulta un debito/EBITDA che torna strutturalmente a crescere e un obiettivo 2020 che invece di avvicinarsi si allontana. Passiamo all’analisi dei dati.

Continua a leggere »

Constellation Brands – risultati primo semestre 2017

• • • • • nessun commento


Constellation Brands non sbaglia un colpo. Ancora una volta ha pubblicato risultati fantastici (il secondo trimestre 2017/18), alzato le indicazioni sugli utili di fine anno del 4% (dopo averle alzate del 2% nel primo trimestre) e si porta a casa un altro rialzo delle azioni, che oggi trattano il 37% sopra il loro valore a inizio anno e portano a una capitalizzazione borsistica colossale, di 41 miliardi di dollari (quintuplicata in 5 anni, a fronte di un incremento degli utili di 4 volte). Il trimestre, e non serve dirlo, è stato ancora una volta caratterizzato da una crescita eccezionale del segmento birra (nel quale è stata anche annunciata un’acquisizione). Invece il segmento vino, oltre a subire l’impatto negativo della vendita dell’attività canadese, ha avuto un trimestre di consegne piuttosto basse, nell’ambito invece di un trend di vendite al dettaglio molto buono (+5%). Tutto dentro, le vendite crescono del 3% (+8% senza considerare le acquisizioni), l’utile operativo balza del 17% (-10% per il vino) e l’utile netto balza del 39% (500 milioni di dollari in tre mesi…), anche grazie a un tasso fiscale particolarmente favorevole. Da cui, come dicevamo in apertura, l’incremento delle indicazioni di utili per fine anno. Passiamo ai dati.

Continua a leggere »