societa’ quotate


Masi – risultati 2015

• • • • • nessun commento
masi 2015 1

Masi ha chiuso il suo primo esercizio da azienda quotata in borsa. I numeri pubblicati alla fine di Marzo sono stati influenzati da un inatteso rallentamento delle vendite a dicembre, recuperato a inizio anno a causa del destocking di alcuni distributori e dal mancato supporto della rivalutazione di magazzino che aveva spinto i risultati della seconda parte del 2014 (il cui impatto ben si vede guardando ai dati del solo secondo semestre). Ciò ha determinato un calo degli margini nella seconda parte dell’anno. Le vendite sono invece cresciute soprattutto grazie al mix di prodotti, che si è spostato sulla fascia alta e grazie ad alcuni mercati dove Masi ha “agito” come gli USA e l’Italia con un cambio della strategia di distribuzione. L’azione in Borsa si è comportata tutto sommato bene, avendo perso il 5-6% dal prezzo di quotazione rispetto a un calo del 18-20% della Borsa di Milano nel medesimo periodo.

Essendosi quotata in borsa a metà 2015 con l’obiettivo di raccogliere risorse per la crescita attraverso acquisizioni possiamo ben dire che il 2016 è un anno chiave per l’azienda: mantenere le promesse fatte agli investitori.

Ma ora andiamo a leggere qualche numero insieme.

Continua a leggere »

Treasury Wine Estates – risultati primo semestre 2015/16

• • • • • nessun commento
twe h116 1

I risultati del primo semestre 2015-16 mostrano il ritorno di TWE alla crescita sia delle vendite che dei margini. Come abbiamo già commentato nei post precedenti, l’azienda viene da un lungo percorso di rilancio, cominciato con la svalutazione degli eccessi di scorte, la ridefinizione delle priorità del portafoglio, fino appunto al rilancio commerciale. Certamente non è stato solo questo: la svalutazione del dollaro australiano è continuata nel semestre, -11% in media per l’azienda, aiutandola a sfondare nel mercato asiatico e a migliorare i margini in tutte le aree di attività. Non solo, come sapete TWE ha annunciato l’acquisizione di Diageo Wines per 600 milioni di dollari americani, che viene consolidata da gennaio (quindi non compresa in questi numeri che vanno da luglio a dicembre 2015) e che non determina un significativo cambio della struttura finanziaria, che non mostrava debito a fine anno. Tornando ai numeri del semestre, le vendite di 1.08 miliardi di dollari locali crescono del 22% e l’utile operativo prima dei costi generali raggiung 146 milioni di dollari, +72%. In entrambi i casi la metà di questa crescita viene dai cambi, l’altra metà dal processo di rilancio. Andiamo a leggere qualche numero insieme.
Continua a leggere »

LVMH divisione vino – risultati 2015

• • • • • • nessun commento
lvmh 2015 1

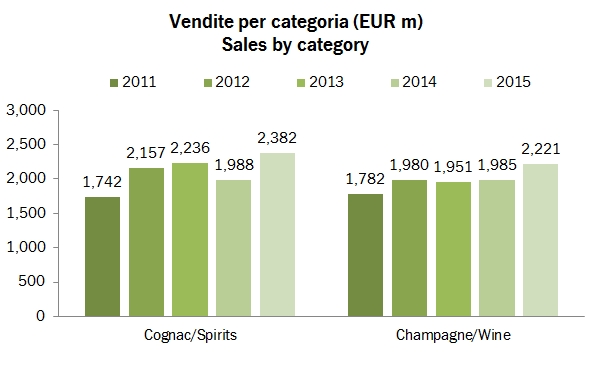
LVMH ha chiuso i conti 2015 sorprendendo gli investitori, generalmente scettici rispetto alle possibilità di recupero delle vendite del gruppo in Estremo Oriente, soprattutto nel segmento di prodotti Louis Vuitton. Invece, i numeri sono stati buoni, tanto da spingere le azioni al rialzo di oltre il 5% sull’annuncio dei risultati. In questo contesto, la divisione bevande ha chiuso un anno record in termini di vendite, 4.6 miliardi di euro (di cui 2.2 nel segmento vini e Champagne) e quasi record in termini di profitti (1.36 miliardi a livello operativo). Se per i vini e gli Champagne è stato un buon anno dopo una parziale correzione nel 2014, e quindi i risultati sono stati i migliori di sempre, nel caso del Cognac e degli spirits il recupero è stato parziale: il 2013 è ancora l’anno migliore. La politica di investimento continua immutata: LVMH può contare su 4.2 miliardi di euro di liquidi in fase di invecchiamento (quindi circa il 92% delle vendite annue) e gli investimenti stanno accelerando (233 milioni nel 2015, il 5% del fatturato, uno dei livelli più alti di sempre). Nel 2017 è prevista l’apertura di una nuova cantina per Moet & Chandon, mentre nel 2016 si intensificheranno gli sforzi per promuovere i marchi del gruppo, con un occhio sempre più attento alla “strategia digitale”. Andiamo a leggere i numeri.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2015

• • • • • • • • • • • • nessun commento
valutazione 2016 0

La caduta del prezzo del petrolio e delle materie prime e la crisi che sta attanagliando diverse economie emergenti sta causando la peggior partenza delle borse mondiali da diversi anni a questa parte. Nelle prime due settimane dell’anno la borsa italiana ha perso il 10%, mangiandosi praticamente quasi tutto il guadagno del 2015, quando è stata una delle migliori borse in termini di performance. In questo contesto, le aziende del settore delle bevande alcoliche tendono a essere considerate “difensive”, perlomeno a patto di non essere troppo esposte ai mercati emergenti. L’aggiornamento annuale del post sulla valutazione borsistica delle aziende vinicole agricole arriva quindi in un momento di particolare volatilità degli indici azionari. E’ però quest’anno un appuntamento importante, perchè nel corso del 2015 Masi e Italian Wine Brand hanno fatto il loro ingresso nel mercato AIM e quindi possiamo finalmente parlare di aziende italiane anche in questo contesto.

Dunque, la conclusione di questo post è piuttosto semplice: in media, la valutazione delle aziende vinicole nel corso del 2015 è cresciuta. Cosa significa? Che per un ammontare di utili uguale a quello di un anno fa, il valore di quell’entità che genera quegli utili è cresciuto. Di quanto mi chiederete? Beh qui è più difficile rispondere ma “la media del pollo” direbbe del 10% circa. A questo è corrisposto un incrementi di valore (medio) in euro del 20-25% circa.

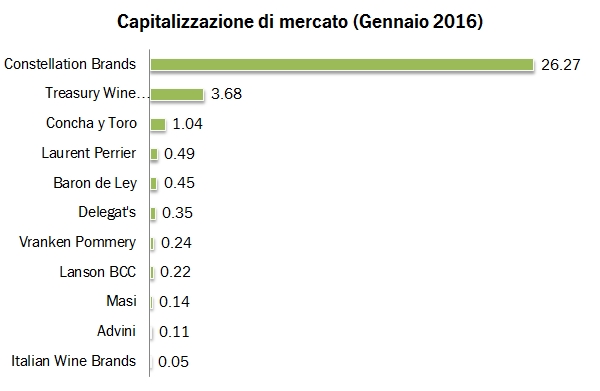
Seconda conclusione. Abbiamo la prima azienda vinicola con un brand riconosciuto, un modello di business integrato, quotata, Masi. Chiaramente è un punto di riferimento. La sua valutazione è 13 volte gli utili (valore azionario), 2.1-2.2 volte le vendite (valore d’impresa), circa 7.5-8 volte l’EBITDA (o MOL) e 8.5-9 volte l’utile operativo). Le azioni di Masi sono molto meno care della media del settore del vino, che però ha dentro Constellation Brands e TWE (gigantesche) e tre aziende della Champagne (il cui valore è più legato al patrimonio che non agli utili). Quindi, il confronto più onesto è con le aziende della medesima taglia principalmente coinvolte nella produzione di vino. In questo caso, Masi resta poco cara, ma il gap di valutazione con le altre aziende è minore, diciamo tra il 3% e  il 10% in dipendenza dagli indicatori scelti. Passiamo nel resto del post a qualche altra considerazione.

Continua a leggere »

Constellation Brands – risultati primi 9 mesi 2015

• • • • nessun commento
CBRANDS 2015 Q3 1

Constellation Brands ha archiviato un altro trimestre eccezionale per crescita delle vendite e utili e, per la quarta volta in quattro trimestri, ha annunciato un incremento degli obiettivi reddituali relativi all’anno fiscale terminante a febbraio 2016 (vedere grafico qui sopra). Ora, quando quella che noi analisti chiamiamo “guidance” viene rialzata per quattro volte consecutive viene da domandarsi come queste attese erano state progettate: come dire… si passa dall’essere stati prudenti all’essersi sbagliati di grosso…

Quindi in barba al crollo delle borse di questi primi giorni dell’anno, le azioni sono balzate di 5 dollari sui risultati e nel momento in cui scrivo (sabato 9 gennaio), il valore di borsa sfiora 30 miliardi di dollari. CB è cresciuta del 3% da inizio anno, contro il -6% della borsa americana, ma non solo. Come dice nell’introduzione della conferenza con gli analisti di giovedi 7 gennaio Rob Sands (CEO), “I am pleased to report that we posted another year of exceptional stock price performance with Constellation’s stock increasing more than 45% for calendar year 2015 versus the S&P 500 which declined 1% for the year. This is the fourth consecutive year that Constellation was one of the best performing stocks in the S&P 500 Consumer Staples Index.” Breve traduzione: le azioni CB sono cresciute del 45% nel 2015 contro un +1% dell’indice di borsa. Per il quarto anno consecutivo, CB è stato uno dei migliori titoli del settore dei consumi di massa nell’indice.

Non lo so cosa pensate voi che leggete, ma io più questa storia della birra evolve (e c’è in vista un nuovo birrificio da 20 milioni di ettolitri) più vedo CB diventare un caso stile “Foster’s”, che qualche anno fa decise di separare birra e vino (divenuto TWE). Mi sbaglierò, ma con quella capitalizzazione di mercato (30 miliardi) forse i tempi stanno diventando maturi…

E adesso andiamo a leggere questi bei numeri insieme, ancora una volta guidati dal segmento birra, ma dove i dati del vino sono stati positivi (e vi ricordo che il terzo trimestre che commentiamo è quello chiave per il business).

Continua a leggere »