A proposito, buon 2016, visto che siamo agli sgoccioli, per chi legge “in diretta”. Vi auguro di brindare con un Laurent Perrier, di cui questa sera commentiamo i risultati del primo semestre (che per loro chiude a settembre). Avendo letto delle disgrazie dei concorrenti (Lanson e Vranken Pommery), questi numeri sembrano proprio belli, sia per quanto riguarda il fatturato, che per i margini e per la generazione di cassa. Le vendite crescono dell’8%, i margini sono stabili prima degli ammortamenti, il prodotto è stabile in Francia e recupera molto bene in Europa, la strategia di “premiumisation” da’ insomma i suoi furtti (il 40% delle vendite del brand Laurent Perrier è “alto di gamma” contro il 37% dei primi 6 mesi del 2014). Andiamo a leggere i numeri insieme.
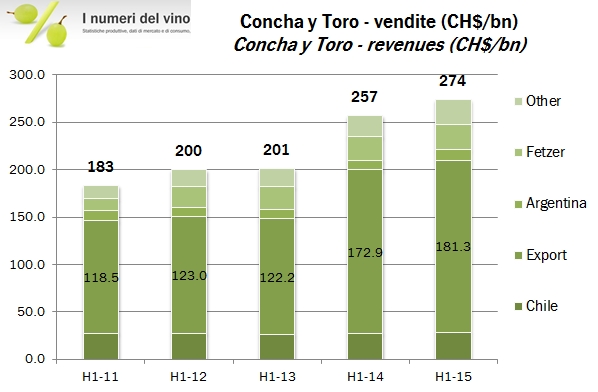
La svalutazione del peso cileno rispetto alle principali valute sta aiutando Concha y Toro nel 2015. Quello che sta però succedendo è che a fronte di un incremento sostenuto dei ricavi e a una sostanziale tenuta del margine industriale, i costi di produzione si stanno “mangiando” tali benefici. Ne risulta un quadro del primo semestre di vendite in crescita del 6% ma di utile operativo in leggero calo. Se estendiamo il confronto ai nove mesi pubblicati da qualche giorno e che trovate riportati in tabella, la situazione è decisamente migliorata, con una accelerazione delle vendite dal 6% al 9% ma soprattutto con un consistente miglioramento dei margini, che ha portato l’utile operativo a crescere del 12%. Si preannuncia dunque un anno molto interessante per Concha y Toro, anche se quando i dati dovranno essere letti in dollari americani, la svalutazione del peso del 15% circa ridurrà l’impatto dei dati in valuta locale. Andiamo a leggere i numeri insieme.
Il Gambero Rosso ce l’ha fatta il 23 Novembre a debuttare in borsa. L’operazione di aumento di capitale ha consentito al gruppo di raccogliere 7 milioni di euro (un po’ meno di quanto inizialmente previsto, cioè circa 9 milioni di euro) a un prezzo di 1.6 euro per azione (quindi con una valutazione di 16 milioni di euro del capitale azionario pre-aumento, rispetto all’obiettivo iniziale di 20-24 milioni di euro). Il primo giorno di quotazione ha visto le azioni calare dell’11% a 1.42 euro per azione, con un ulteriore leggero calo a 1.40 durante la settimana.
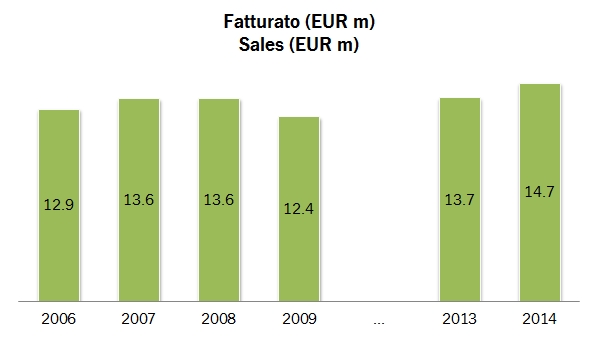
Ma come sono i numeri del Gambero? Dall’analisi che segue nel post direi che si possono trarre le seguenti conclusioni: 1) nonostante l’incremento mostrato nel 2013-14, l’azienda non ha registrato una crescita significativa negli ultimi anni. Fatturava 13.6 milioni di euro nel 2008, ne fattura 14.7 milioni nel 2014, nonostante tutto il tambureggiamento sul cibo e sul vino italiano; 2) GR è impegnata su diversi fronti, ma la parte editoriale e quella di formazione non hanno margini significati. I soldi si fanno con gli eventi e con la TV/Web (contratto SKY scade 31/12/2017); 3) il debito è raddoppiato tra il 2008/2009 e il 2015. Non abbiamo visibilità su quello che è successo “in mezzo” ma nel 2013 e nel 2014 non sono stati prelevati dividendi (al contrario, è stato apportato capitale azionario), il che significherebbe che non è stata generata cassa. Di certo, la quotazione ha consentito al Gambero Rosso di raddrizzare il bilancio, con l’obiettivo di un ambizioso piano di investimenti, e alle banche finanziatrici di vedere i loro crediti verso l’azienda non più come un potenziale problema. Adesso però bisogna marciare spediti, per non lasciare ai nuovi azionisti un brutto ricordo…
Sarà pure il periodo meno importante dell’anno, ma lo era anche l’anno scorso. Questo bisognerebbe rispondere alle conclusioni di Lanson (ma anche di Vranken Pommery) circa l’andamento dei primi 6 mesi 2015 del loro business. I numeri sono incredibilmente cattivi: vendite in calo pesante, utili dimezzati oppure addirittura scomparsi. Andamento negativo in tutti i principali mercati. Debito in aumento (anche per colpa dell’annuale pagamento dei dividendi). Di conseguenza, reazione molto negativa degli azionisti: il prezzo delle azioni è passato dai 35-36 euro intorno a cui veleggiava quest’estate, agli attuali 30 euro, quindi giù del 20%. Il saldo da inizio è anch’esso negativo: -6%. Come dicevo sopra, il commento è piuttosto curioso: siccome nel primo semestre si fa soltanto un terzo delle vendite ma ci sono il 50% dei costi, i risultati non possono essere estrapolati su tutto l’anno. Detto questo di previsioni non ne fanno. La previsione ve la faccio io: se anche dovessero fare un secondo semestre allineato a quello dello scorso anno, il margine operativo lordo scenderebbe del 15%. Ecco sarà soltanto il primo semestre ma si sono già mangiati il 15% degli utili dello scorso anno…
Il neozelandese Jim Delegat non si ferma: il gruppo forte ormai di oltre 200 milioni di dollari locali di vendite ha investito pesantemente nel 2015 (oltre il 30% del fatturato) e prevede di fare ancora di più nel 2016 (oltre il 40%) per rendere ancora più profittevole e fornire nuovi spazi di crescita al gruppo. Se questo pesante ciclo di investimenti abbatte temporaneamente il ritorno sul capitale, abbiamo già visto in passato come gli investimenti di questa azienda abbiano poi avuto una adeguata remunerazione. Intanto, nel 2015 per snocciolare due numeri, le vendite sono cresciute del 9% a 2.2 milioni di casse, il fatturato è cresciuto del 4% (+11% se guardiamo soltanto al vino) e i margini aggiustati sono per la prima volta risaliti al 30% (MOL). Il prossimo anno (2015/16) sarà senz’altro più duro. Con una produzione in calo del 26% in Nuova Zelanda, immaginiamo che la crescita dei volumi sarà più difficile da ottenere, anche se gli amministratori fanno specifico riferimento al fatto che il gruppo è ben posizionato per raggiungere gli obiettivi di vendita. Quali sono questi obiettivi? Passare da 2.2 a 3.2 milioni di casse entro il 2020, quindi +45%, da raggiungere con un +71% in Nord America, +36% in Asia (e mercati domestici) e un +13% in Europa. L’obiettivo 2016 è di arrivare a 2.38 milioni di casse, quindi +8% rispetto al 2015.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.