Il 2016 è partito decisamente bene per Masi, sia guardando ai risultati pubblicati poco prima di Ferragosto, che leggendo la relazione degli amministratori dove si precisa che i contributi OCM alla promozione precedentemente previsti in calo torneranno ai livelli precedenti (nostra stima circa EUR1.5m annui) a partire da Ottobre. Quindi, nel 2017 si dovrebbe vedere un effetto decisamente positivo. Il secondo tema sul tavolo è la proposta del Consorzio dell’Amarone di ridurre le rese del 20% su tutta l’area di produzione, per tenere le scorte sotto controllo. Questo rischio ha determinato un anticipo di acquisti di prodotto semilavorato da parte di Masi (la posizione finanziaria è tornata negativa), che consente di “valicare” i prossimi 1-2 anni indenne dal rischio di avere meno prodotto (o prodotto più costoso). Tornando ai dati del semestre, con le vendite e l’utile operativo in crescita di quasi il 10%, le prospettive per l’anno restano positive. Andiamo ai numeri.
Masi ha chiuso il suo primo esercizio da azienda quotata in borsa. I numeri pubblicati alla fine di Marzo sono stati influenzati da un inatteso rallentamento delle vendite a dicembre, recuperato a inizio anno a causa del destocking di alcuni distributori e dal mancato supporto della rivalutazione di magazzino che aveva spinto i risultati della seconda parte del 2014 (il cui impatto ben si vede guardando ai dati del solo secondo semestre). Ciò ha determinato un calo degli margini nella seconda parte dell’anno. Le vendite sono invece cresciute soprattutto grazie al mix di prodotti, che si è spostato sulla fascia alta e grazie ad alcuni mercati dove Masi ha “agito” come gli USA e l’Italia con un cambio della strategia di distribuzione. L’azione in Borsa si è comportata tutto sommato bene, avendo perso il 5-6% dal prezzo di quotazione rispetto a un calo del 18-20% della Borsa di Milano nel medesimo periodo.
Essendosi quotata in borsa a metà 2015 con l’obiettivo di raccogliere risorse per la crescita attraverso acquisizioni possiamo ben dire che il 2016 è un anno chiave per l’azienda: mantenere le promesse fatte agli investitori.
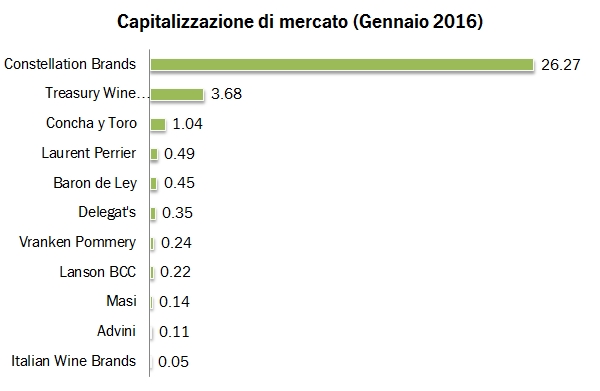
La caduta del prezzo del petrolio e delle materie prime e la crisi che sta attanagliando diverse economie emergenti sta causando la peggior partenza delle borse mondiali da diversi anni a questa parte. Nelle prime due settimane dell’anno la borsa italiana ha perso il 10%, mangiandosi praticamente quasi tutto il guadagno del 2015, quando è stata una delle migliori borse in termini di performance. In questo contesto, le aziende del settore delle bevande alcoliche tendono a essere considerate “difensive”, perlomeno a patto di non essere troppo esposte ai mercati emergenti. L’aggiornamento annuale del post sulla valutazione borsistica delle aziende vinicole agricole arriva quindi in un momento di particolare volatilità degli indici azionari. E’ però quest’anno un appuntamento importante, perchè nel corso del 2015 Masi e Italian Wine Brand hanno fatto il loro ingresso nel mercato AIM e quindi possiamo finalmente parlare di aziende italiane anche in questo contesto.
Dunque, la conclusione di questo post è piuttosto semplice: in media, la valutazione delle aziende vinicole nel corso del 2015 è cresciuta. Cosa significa? Che per un ammontare di utili uguale a quello di un anno fa, il valore di quell’entità che genera quegli utili è cresciuto. Di quanto mi chiederete? Beh qui è più difficile rispondere ma “la media del pollo” direbbe del 10% circa. A questo è corrisposto un incrementi di valore (medio) in euro del 20-25% circa.
Seconda conclusione. Abbiamo la prima azienda vinicola con un brand riconosciuto, un modello di business integrato, quotata, Masi. Chiaramente è un punto di riferimento. La sua valutazione è 13 volte gli utili (valore azionario), 2.1-2.2 volte le vendite (valore d’impresa), circa 7.5-8 volte l’EBITDA (o MOL) e 8.5-9 volte l’utile operativo). Le azioni di Masi sono molto meno care della media del settore del vino, che però ha dentro Constellation Brands e TWE (gigantesche) e tre aziende della Champagne (il cui valore è più legato al patrimonio che non agli utili). Quindi, il confronto più onesto è con le aziende della medesima taglia principalmente coinvolte nella produzione di vino. In questo caso, Masi resta poco cara, ma il gap di valutazione con le altre aziende è minore, diciamo tra il 3% e il 10% in dipendenza dagli indicatori scelti. Passiamo nel resto del post a qualche altra considerazione.
Prima di addentrarci nei (buoni) numeri semestrali di Masi, vi passo il link al quale potete scaricare liberamente il mio rapporto di ricerca su Masi, azione della quale mi sto occupando nella mia attività professionale di analista finanziario. E’ stato pubblicato in data 10 agosto e dopo un paio di mesi viene divulgato da Borsa Italiana. Di nuovo, questo è il link. Nel rapporto potete trovare un’analisi dettagliata e, per chi si chiedesse che cosa faccio per campare, un “assaggio” del mio lavoro!
Il semestre di Masi è stato particolarmente positivo, aiutato dai cambi, che finalmente hanno contribuito in modo positivo, ma anche da un mix di prodotto/mercato molto favorevole, che ha consentito un recupero dei margini, in linea con quanto già successo nella seconda parte del 2014. Anche se nella seconda parte dell’anno un balzo simile non è più fattibile, le attese relative al 2015 che sono state la base della quotazione in borsa dell’azienda, sembrano essere pienamente supportate. Detto questo, l’azienda ha molti spazi di miglioramento: le vendite in Europa ancora latitano e anche il mercato italiano negli ultimi 6 mesi non ha dato le soddisfazioni dello scorso anno.
A proposito, le azioni, nonostante il forte calo delle borse durante il periodo estivo (Grecia, Cina e compagnia) si sono comportate in modo egregio, mantenendo un valore allineato a quello che gli investitori hanno pagato a fine giugno per entrare a far parte della compagine azionaria.
Masi ha avuto un anno difficile nel 2014, causato dal calo di vendite in due dei suoi principali mercati, Canada e Svezia, oltre all’impatto negativo dei cambi, che hanno determinato per due anni consecutivi un impatto negativo superiore al 2%. Nonostante questo, i margini si sono mantenuti su livelli molto elevati (tra i più elevati nel panorama italiano, e non solo, del settore) e l’azienda ha raggiunto l’obiettivo di quotazione in borsa. L’operazione, che ha consentito un incasso di oltre 30 milioni di euro, è stata per circa un terzo relativa alla vendita di azioni da parte dell’azionista Alcedo (private equity), mentre per i restanti due terzi (20 milioni circa) sono confluiti nella cassa dell’azienda, praticamente cancellando il debito aziendale, di circa 19 milioni a fine 2014. Il processo di quotazione, al quale ho partecipato, è culminato alla fine di giugno, quando le azioni sono state ammesse alla negoziazione, con un flottante del 20% e un prezzo di collocamento di 4.6 euro per azione, che determinano una capitalizzazione (e valore d’impresa) di circa poco meno di 150 milioni di euro, cioè circa 13 volte gli utili (rettificati per il goodwill e gli oneri di quotazione) previsti per il 2015, 2.2 volte le vendite, 8 volte il MOL e circa 9 volte l’utile operativo. Passiamo ad analizzare i dati 2014 e a discutere anche di cosa potrebbe fare Masi con questi soldi.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.