
Treasury Wine Estates


Treasury Wine Estates – risultati 2017/18

• • • • • nessun commento


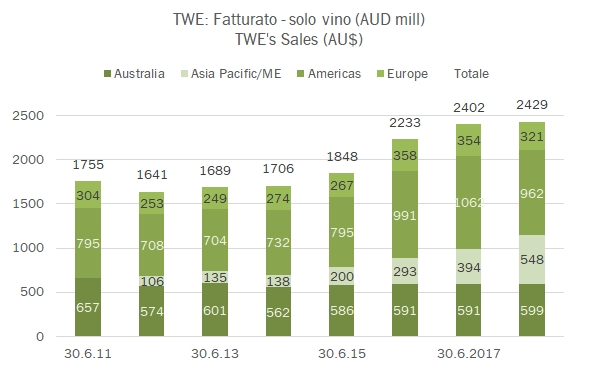
TWE ha riportato a Ferragosto ottimi risultati annuali (bilancio chiuso a fine giugno), frutto della strategia di crescita in Asia (Cina in particolare) e di rifocalizzazione dell’attività sui vini di fascia elevata nei mercati consolidati, quali l’America, l’Europa e a casa propria, in Australia e Nuova Zelanda. Questa strategia nel 2018 ha comportato un calo dei volumi di vino venduto, da circa 437 a 414 milioni di bottiglie (concentrato nel secondo semestre) ma non ha fermato la crescita, soprattutto degli utili: a fronte di un incremento del fatturato dell’1% (leggermente danneggiato dai cambi), gli utili sono continuati a crescita di oltre il 15% (con qualche rallentamento nel secondo semestre). La tabella di marcia è quasi completata: nel 2015 il gruppo ha rivisto la strategia sulla distribuzione in Cina e le tempistiche di vendita di Penfolds, nel 2016 ha acquisito Diageo Wine e ha fatto partire il piano di ristrutturazione, nel 2017 ha venduto il portafoglio commerciale non prioritario in USA e ha rivisto la distribuzione in Nuova Zelanda e Canada, nel 2018 ha riformulato la distribuzione in USA, è uscita dal segmento di vini commerciali a basso margine e ha cominciato una strategia di localizzazione in Cina, con l’apertura del primo magazzino locale. Grazie a queste ultime iniziative, la crescita dell’utile operativo nell’anno che chiude a giugno 2019 è di nuovo nell’ordine del 25% (come quella media degli ultimi 4 anni) e l’obiettivo di medio termine di raggiungere un margine del 25% (ora siamo al 21%) viene confermato. E il titolo in borsa festeggia: anche se resta leggermente sotto i massimi di giugno, il trend di crescita sembra ripreso. TWE vale ormai circa 13.2 miliardi di dollari australiani. Passiamo ai dati.

Continua a leggere »

Treasury Wine Estates – risultati primo semestre 2017/18

• • • • • nessun commento

I forti progressi di TWE già visti negli ultimi due anni sono continuati nel primo semestre 2017/18. I dati mostrano un fatturato stabile, derivante dalla decisione di abbandonare l’attività di commercializzazione di vini a basso prezzo soprattutto nel mercato americano (e in parte in Europa, che continuerà nel secondo semestre), ma un utile operativo in forte crescita (+20% dopo i costi corporate), grazie al progresso in tutti i mercati. Tra questi c’è un “soprattutto”, che naturalmente è l’Asia, che ha superato il 20% del fatturato ed è addirittura il 38% dell’utile aziendale, grazie agli accordi commerciali siglati tra Australia e Cina che abbiamo già visto avere determinato forti benefici per l’export nella regione asiatica del vino australiano. La strategia è immutata: puntare sui nuovi marchi nei vini di medio prezzo, sui marchi consolidati in quelli di lusso (TWE ha Penfolds) abbandonando le fasce di basso prezzo troppo competitive. Nella distribuzione, selezionare nuovi partners e intensificare l’attività a livello di dettaglio. Dal punto di vista finanziario, dopo aver assorbito l’acquisizione Diageo Wine con un aumento di capitale piuttosto “strano” dato che non serviva (e tutti se ne erano accorti sin dall’inizio), TWE ha iniziato a ricomprarsi le proprie azioni (oltre 180m di dollari nel primo semestre), il che sta spingendo al rialzo il ritorno sul capitale. Il mercato azionario naturalmente apprezza: le azioni sono cresciute di oltre il 50% negli ultimi 12 mesi e dell’8% da inizio anno, e le attese di crescita degli utili sono particolarmente aggressive… si parla di 750-800 milioni di dollari australiani di utile operativo atteso a giugno 2020, rispetto ai 500 milioni generati negli ultimi 12 mesi. Passiamo all’analisi dei dati.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2017

• • • • • • • • • • • • nessun commento


I record raggiunti a fine anno dalle borse mondiali (non da quella italiana, chiariamo subito) si ribattono favorevolmente anche sulle valutazioni delle aziende vinicole. Come ogni anno facciamo il punto su quanto valgono e come si sono mosse le valutazioni dei principali titoli quotati del settore. Ebbene, conclusione più evidente è che rispetto a un anno fa di questi tempi le grandi aziende vinicole valgono il 10-15% in più se guardiamo i tre principali indicatori che prendiamo in considerazione (prezzo/utili, e valore d’impresa su EBITDA e utile operativo). Nel caso delle aziende della Champagne come vedrete le variazioni sono ancora più importanti, ma qui entra in gioco il fatto che gli utili di questi operatori sono calati mentre le valutazioni sono cresciute insieme al valore del loro magazzino… insomma dire che la valutazione è salita di oltre il 30% sarebbe un po’ fuorviante per chi legge… comunque, il quadro è positivo: le grandi aziende vinicole mondiali (tre) trattano a circa 22 volte gli utili attesi 2018, quelle piccole che comprendono anche le nostre Masi e Italian Wine Brand sono a 16 volte. Se guardiamo invece al valore di impresa su EBITDA siamo rispettivamente a 14 e 9 volte circa. Passiamo all’analisi dei dati.

Continua a leggere »

Treasury Wine Estates – risultati 2016/17

• • • • • nessun commento

Dopo diversi anni per TWE si è presentata una situazione di negatività sul fronte dei cambi. Infatti, nell’anno fiscale terminato a giugno 2017 e annunciato qualche giorno fa le vendite sono cresciute soltanto dell’8% (il che implica un -4% sulla seconda metà dell’anno), mentre sarebbero state a +11% prima della rivalutazione del dollaro australiano. Le cose continuano però ad andare bene sotto il profilo dei margini (l’azienda è sulla buona strada per raggiungere nel medio termine un margine dell’area vino del 25%, dal 19% di questo anno fiscale), grazie al crescente contributo dell’area asiatica (soltanto il 10% dei volumi venduti ma ben il 30% degli utili!). L’indicazione per il 2017/18 è quella di una ulteriore crescita dell’utile operativo sia in valore assoluto che in percentuale sulle vendite. Ripetiamo il motto del management di TWE, che è quello di passare da una organizzazione guidata dalla fase agricola e dagli ordini a una azienda che gestisce marchi nel settore del vino. Passiamo ai dati.

Continua a leggere »

Treasury Wine Estates – risultati primo semestre 2016/17

• • • • • nessun commento
twe-2017-h1-3

Il primo semestre 2017 di TWE ha ricalcato grossomodo quanto avevamo visto sulla seconda parte dell’anno fiscale precedente, e cioè un forte apporto derivante dal consolidamento della divisione vini di Diageo. Le azioni, però, questo giro non sono salite ulteriormente, anzi: i commenti circa la stabilità degli utili nella seconda parte dell’anno ha raffreddato gli animi degli investitori appena dato l’annuncio. Al di là di della reazione della Borsa (che spesso “compra” le aspettative per poi “vendere” sulla notizia), le cose per TWE vanno molto bene: le vendite crescono del 20% circa e l’utile operativo quasi del 60%, nonostante il leggero rafforzamento del dollaro australiano abbia avuto un impatto negativo del 4% e 10% rispettivamente. L’azienda ha una struttura finanziaria molto solida con un debito su MOL di solamente 1.5 volte ed è certamente aperta a una nuova fase di crescita. Il business va particolarmente bene in Asia, ma anche in Europa e USA, dove l’impatto di Diageo Wine si fa più sentire. Con una capitalizzazione di quasi 9 miliardi di dollari australiani, più che triplicata in 5 anni, la transizione “from an agricultural, order-taking company to a brand-led, high performance organisation” sta decisamente dando degli ottimi risultati. Passiamo ai numeri.

Continua a leggere »