Treasury Wine Estates


La valutazione delle aziende vinicole – aggiornamento 2016

• • • • • • • • • • • • 2 commenti
valuation-2017-1

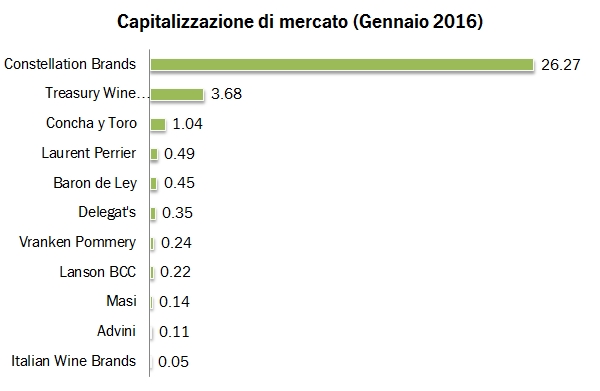
Affrontiamo oggi il tema della valutazione di borsa delle aziende, con i multipli 2017 e 2018 dei principali operatori quotati. Non ci sono differenze importanti rispetto allo scorso anno nei valori medi, anche se stanno succedendo un po’ di cose nel settore. La più importante probabilmente è l’inversione di tendenza tra Constellation Brands e Treasury Wine Estates: la prima subisce l’impatto delle minacce di Trump verso i prodotti messicani (e CB sta costruendo megabirrerie proprio laggiù per esportare in USA), mentre la seconda sta beneficiando della ritrovata competitività del suo prodotto, del piano di rilancio del nuovo management e, non da ultimo, dall’eccellente acquisizione del portafoglio vini di Diageo. Sul fronte europeo poco si muove invece. Masi resta impiantata su valutazioni piuttosto modeste, le aziende della Champagne restano ben valutate ma cominciano a subire le preoccupazioni sul futuro del loro principale mercato estero, il Regno Unito. Da un anno a questa parte la maglia rosa del migliore andamento è quello di TWE, +56% rispetto alla rilevazione dello scorso anno, seguita dal +15% di due piccole ma ambiziose aziende, Advini e Delegat, e da Concha y Toro, che ha finalmente visto i suoi margini in miglioramento. Quindi quali sono questi multipli? Prendendo le stime del 2017 le aziende mediamente trattano a circa 17.5 volte gli utili (17 lo scorso anno), 2.7 volte le vendite (2.6), 13 volte l’EBITDA (12.4) e 16.3 volte l’utile operativo (15.6). Si tratta naturalmente di “medie del pollo”, ma rende l’idea il fatto che la valutazione è globalmente leggermente migliorata. Lo scenario per il 2017 delle borse è positivo fino a circa metà anno, quando dovrebbe cominciare a farsi sentire il rialzo dei tassi… e su questo tema, attività come quella del settore del vino (e delle bevande in senso lato) non dovrebbe essere favorito. Vedremo che cosa succede!

Passiamo ai numeri.
Continua a leggere »

Treasury Wine Estates – risultati 2015/16

• • • • • nessun commento
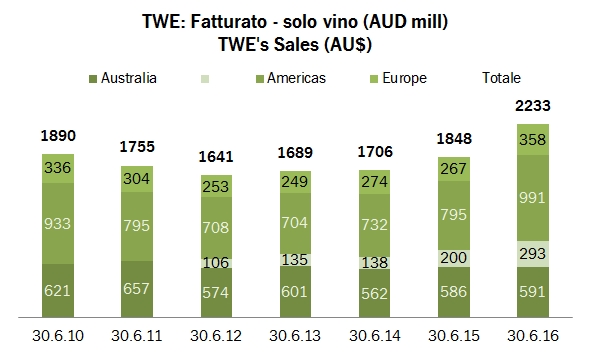
twe 2016 1L’annuncio dei dati annuali di qualche giorno fa ha fatto balzare il valore delle azioni di Treasury Wine Estates di oltre il 10% a circa 10.5 dollari australiani per azione. I dati a giugno 2016, quando si chiude l’anno fiscale, sono stati particolarmente positivi, sia per l’evoluzione “organica” del business determinata dal piano di rilancio, sia per l’apporto molto evidente dell’acquisizione di Diageo Wines, che è stata consolidata per metà del periodo. Il valore di mercato dell’azienda è oggi di circa 7.8 miliardi di dollari australiani (quasi 6 americani), quasi il triplo di due anni fa, quando commentavamo l’articolo del Financial Times, “L’ira delle uve”  in cui si commentava il tentativo di un private equity (KKR) di acquistare l’azienda per ristrutturarla. La decisione del management di rifiutare l’offerta a meno della metà del prezzo di oggi non fu mai tanto azzeccata.

Tornando ai numeri del 2016, con vendite in crescita del 14% circa e un incremento dell’utile operativo prima dell’acquisizione e dei cambi del 28%, l’azienda australiana ha chiaramente battuto le attese e con un margine operativo del 15% è sulla buona strada per raggiungere l’obiettivo al 2018, “high-teens”, quindi 17-19%. Diageo Wines ha portato nei soli 6 mesi un contributo del 10% circa agli utili totali, mostrando sin d’ora la bontà dell’operazione, per la quale sono stati alzati gli obiettivi di sinergie (da 25 a 35 milioni di dollari americani). La struttura finanziaria è molto solida, con un rapporto debito su EBITDA nell’intorno di 1x, anche grazie al fatto che l’operazione Diageo è stata condotta con ricorso a un aumento di capitale. Passiamo a leggere qualche numero più dettagliato insieme.

Continua a leggere »

Treasury Wine Estates – risultati primo semestre 2015/16

• • • • • nessun commento
twe h116 1

I risultati del primo semestre 2015-16 mostrano il ritorno di TWE alla crescita sia delle vendite che dei margini. Come abbiamo già commentato nei post precedenti, l’azienda viene da un lungo percorso di rilancio, cominciato con la svalutazione degli eccessi di scorte, la ridefinizione delle priorità del portafoglio, fino appunto al rilancio commerciale. Certamente non è stato solo questo: la svalutazione del dollaro australiano è continuata nel semestre, -11% in media per l’azienda, aiutandola a sfondare nel mercato asiatico e a migliorare i margini in tutte le aree di attività. Non solo, come sapete TWE ha annunciato l’acquisizione di Diageo Wines per 600 milioni di dollari americani, che viene consolidata da gennaio (quindi non compresa in questi numeri che vanno da luglio a dicembre 2015) e che non determina un significativo cambio della struttura finanziaria, che non mostrava debito a fine anno. Tornando ai numeri del semestre, le vendite di 1.08 miliardi di dollari locali crescono del 22% e l’utile operativo prima dei costi generali raggiung 146 milioni di dollari, +72%. In entrambi i casi la metà di questa crescita viene dai cambi, l’altra metà dal processo di rilancio. Andiamo a leggere qualche numero insieme.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2015

• • • • • • • • • • • • nessun commento
valutazione 2016 0

La caduta del prezzo del petrolio e delle materie prime e la crisi che sta attanagliando diverse economie emergenti sta causando la peggior partenza delle borse mondiali da diversi anni a questa parte. Nelle prime due settimane dell’anno la borsa italiana ha perso il 10%, mangiandosi praticamente quasi tutto il guadagno del 2015, quando è stata una delle migliori borse in termini di performance. In questo contesto, le aziende del settore delle bevande alcoliche tendono a essere considerate “difensive”, perlomeno a patto di non essere troppo esposte ai mercati emergenti. L’aggiornamento annuale del post sulla valutazione borsistica delle aziende vinicole agricole arriva quindi in un momento di particolare volatilità degli indici azionari. E’ però quest’anno un appuntamento importante, perchè nel corso del 2015 Masi e Italian Wine Brand hanno fatto il loro ingresso nel mercato AIM e quindi possiamo finalmente parlare di aziende italiane anche in questo contesto.

Dunque, la conclusione di questo post è piuttosto semplice: in media, la valutazione delle aziende vinicole nel corso del 2015 è cresciuta. Cosa significa? Che per un ammontare di utili uguale a quello di un anno fa, il valore di quell’entità che genera quegli utili è cresciuto. Di quanto mi chiederete? Beh qui è più difficile rispondere ma “la media del pollo” direbbe del 10% circa. A questo è corrisposto un incrementi di valore (medio) in euro del 20-25% circa.

Seconda conclusione. Abbiamo la prima azienda vinicola con un brand riconosciuto, un modello di business integrato, quotata, Masi. Chiaramente è un punto di riferimento. La sua valutazione è 13 volte gli utili (valore azionario), 2.1-2.2 volte le vendite (valore d’impresa), circa 7.5-8 volte l’EBITDA (o MOL) e 8.5-9 volte l’utile operativo). Le azioni di Masi sono molto meno care della media del settore del vino, che però ha dentro Constellation Brands e TWE (gigantesche) e tre aziende della Champagne (il cui valore è più legato al patrimonio che non agli utili). Quindi, il confronto più onesto è con le aziende della medesima taglia principalmente coinvolte nella produzione di vino. In questo caso, Masi resta poco cara, ma il gap di valutazione con le altre aziende è minore, diciamo tra il 3% e  il 10% in dipendenza dagli indicatori scelti. Passiamo nel resto del post a qualche altra considerazione.

Continua a leggere »

Treasury Wine Estates – risultati 2014/15

• • • • • nessun commento
twe 2015 0

Il management di Treasury Wine Estates ha presentato i dati 2014/15 del gruppo in pompa magna qualche giorno fa, chiudendo con una promessa di dividendi più elevati (e magari anche di dimensione “straordinaria”, da decidersi di qui a marzo del prossimo anno), grazie a numeri finalmente in ripresa e a una struttura finanziaria molto solida. In realtà, l’andamento economico finanziario dell’anno è stato più determinato dai risultati boom del primo semestre che non dai dati del secondo semestre (quelli che qui in realtà dovremmo commentare!), e soprattutto dell’aiuto della valuazione del dollaro australiano. Di certo numerosi problemi quali gli stock eccessivi nel mercato americano (risolto semplicemente vuotando nel lavandino la bellezza di 3 milioni di bottiglie di vino…) sono alle spalle e il gruppo è ora impegnato in un’azione per ridurre le SKU del 30% (cioè le etichette che commercializza) e per focalizzare gli sforzi di marketing su alcuni marchi ritenuti “chiave”. Le altre priorità del nuovo CEO sono trasformare TWE da un’azienda agricola a una guidata dal marketing, muoversi verso i vini di alta gamma trasformando il magazzino verso prodotti in invecchiamento. Spunta anche un obiettivo finanziario: far crescere il margine operativo nell’area “high teens” entro il 2020, che significa tra il 17% e il 19% circa, rispetto al livello del 10% registrato dopo i costi corporate nel 2014/15. Particolarmente aggressivo, a prima vista, soprattutto se il ciclo negativo delle materie prime continuerà a impattare l’economia australiana. Andiamo a leggere i numeri insieme.

Continua a leggere »