societa’ quotate


Schloss-Wachenheim – risultati 2013/14

• • • • • • nessun commento
ssw 2014 2

Schloss-Wachenheim ha avuto un ottimo 2013-14, con un leggero incremento delle vendite ma un più deciso aumento degli utili grazie al calo degli oneri finanziari e della tassazione. Come ricorderete il gruppo è esposto in proporzioni molto simili al mercato tedesco, francese e a quello dell’Est Europa, con una presenza nel segmento dei vini spumanti ma anche nella nicchia a forte crescita dei vini non alcolici. Andiamo insieme a vedere l’andamento dei principali mercati e i risultati 2013-14.
Continua a leggere »

Advini – risultati primo semestre 2014

• • • • nessun commento

advini 2014 h1 1

Questo è un post che ho voglia di scrivere perchè racconta una storia di grandi investimenti, che hanno tardato a dare i frutti ma che adesso cominciano a girare. I numeri del primo semestre di Advini sono proprio questo. Le vendite finalmente crescono, ma soprattutto migliorano i margini. E l’azienda continua a “mettere legna nel camino”, con lo sviluppo dell’attività B2C (acquistata a gennaio 2014), facendo una specie di “club del vino” in Francia e aggiungendo la distribuzione di un marchio di Bordeaux al portafoglio (domaine Lapalu), con particolare focus sulla Cina. Come dicevo prima, i numeri vanno nella direzione giusta. Se le vendite semestrali sono state stabili, c’è stata una accelerazione nel terzo trimestre (+7%) e il mix delle vendite in Francia migliora con più canale tradizionale e meno GDO. Scendendo nel conto economico, i margini migliorano e nonostante il debito non scenda in modo significativo la leva finanziaria scende grazie alla maggiore generazione di cassa. In un contesto che ha visto il titolo triplicare in borsa nel corso degli ultimi 5 anni, questo miglioramento sembra essere già stato prezzato dagli investitori: infatti, il titolo leggermente sceso (-5%) da un anno a questa parte. Ma andiamo in dettaglio dei numeri.
Continua a leggere »


Concha y Toro – risultati primo semestre 2014

• • • • nessun commento

2014 h1 concha 1

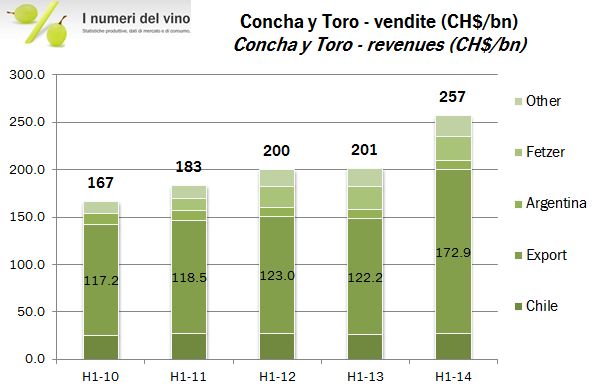
Concha y Toro ha decisamente rialzato la testa. Lo avevamo già visto qualche mese fa commentando i risultati del 2013. Nel secondo semestre dell’anno scorso le vendite erano cresciute del 10% e gli utili del 53% (da un livello molto basso). Nel primo semestre 2014 l’azienda ha ulteriormente accelerato (anche se il punto di partenza era ancora più basso) e ha messo a segno un progresso del 28% del fatturato e il raddoppio dell’utile netto. Cosa ha guidato una performance così positiva? (1) il rafforzamento del dollaro americano che ha consentito di aumentare i prezzi (in peso) dei prodotti esportati e ha aiutato la conversione dei numeri di Fetzer, la controllata americana posseduta da Concha; (2) la forte disponibilità di prodotto nel mercato locale a prezzi calanti, che ha consentito di aumentare i volumi con margini a loro volta in miglioramento. Continuerà? Io qualche dubbio ce l’ho. Se è vero che il cambio è probabilmente destinato a rimanere un fattore positivo, il secondo punto probabilmente sarà difficile da sostenere, vista la vendemmia 2014 in discesa di oltre il 20% in Cile: difficile immaginare che i prezzi delle uve all’origine restino così bassi. Ma andiamo ad analizzare i numeri del semestre insieme.

Continua a leggere »

Constellation Brands – risultati primo semestre 2014/15

• • • • • nessun commento
cbrands 2014 q2 1


L’accoglienza del mercato finanziario di questo secondo trimestre di Constellation Brands è stata piuttosto tiepida. I numeri, come vedremo dopo, sono stati impattati da una serie di spostamenti di consegne (anche causate da problemi con le bottigliette della birra, che erano difettose), mentre il management ha ridotto le attese di generazione di cassa (non quelle di utili) per dedicare ulteriori risorse (200m USD) all’espansione della capacità produttiva della birra Corona. Leggendo il comunicato stampa, viene sempre più chiara la sensazione che Constellation Brands ha due anime, birra e vino/spiriti, che vanno in direzioni diverse. Forse è presto per dirlo e sarà prima importante ridurre i debiti, ma credo che non vedremo per molto tempo CBrands in questa forma. Se fossi un azionista chiederei a gran voce la separazione delle due attività, come fu qualche anno fa (ricordate?) per Foster’s e lo spin-off di Treasury Wine Estates… Ma non perdiamoci in questi sogni ad occhi aperti e andiamo a guardare i numeri, che per il segmento vino non sono per niente male…

Continua a leggere »

Laurent Perrier – risultati 2013

• • • • • • • nessun commento
laurent perrier 2013 0


I discorsi che ultimamente abbiamo fatto commentando i risultati delle varie aziende (Vranken Pommery, Lanson) della regione dello Champagne possono essere replicati per quanto riguarda Laurent Perrier: le vendite non crescono più, nonostante tutti si sforzino di focalizzarsi sui prodotti a maggiore valore aggiunto, come le riserve, i cru e i millesimati. E’ il caso di Laurent Perrier. Nell’anno terminato a marzo 2014 le vendite non crescono, i margini sono stabili e l’utile netto si muove soltanto grazie al calo degli oneri finanziari e delle tasse. L’unico sobbalzo è la rivalutazione delle vigne per 23 milioni, che fa crescere il patrimonio netto. La strategia è immutata: Laurent Perrier mira a espandersi nella distribuzione, mettendo in piedi la sua distribuzione diretta nei nuovi mercati. Cosa succederà ai risultati? I recenti segnali molto negativi di LVMH non aiutano certo a ben sperare…

Continua a leggere »