Baron de Ley ha chiuso un dignitoso 2014 dal punto di vista finanziario, anche grazie al rimbalzo delle vendite nel mercato domestico, con vendite in crescita del 5%, un margine MOL quasi stabile e un utile in decisa crescita grazie però a componenti non ricorrenti relativi ai cambi e all’assenza di svalutazione di attivi. Alla fine, l’utile netto cresce da 18 a 28 milioni di euro. I driver sottostanti non sembrano però così promettenti: in particolare, la quota dei vini imbottigliati sul totale scende dal 94% al 92% del fatturato e l’azienda si è trovata a far fronte a una variazione della domanda di vino verso i vini bianchi rispetto ai vini rossi, su cui è prevalentemente concentrata (la denominazione Rioja rappresenta il 95% della produzione). Fatte queste precisazioni, l’azienda continua a generare cassa in modo sostanziale, tanto che la posizione finanziaria sale a oltre 100 milioni di euro (secondo la nostra stima) nel 2014.
Le buone parole spese a dicembre per commentare i risultati del primo semestre di Advini non sono state mal riposte. La restante (e critica) parte del 2014 hanno consegnato una decisa ripresa delle vendite (+6%, che ha portato l’anno a +2%) e riproposto esattamente lo stesso miglioramento di margine già registrato nei primi 6 mesi. Advini ha deciso di investire nel mondo B2C, attraverso lo sviluppo delle sue strutture produttive per la vendita diretta, ma non solo: le attività proposte spaziano dalle degustazioni, alla ristorazione, ai corsi di formazione e alle conferenze. Nel 2014 tutte queste attività hanno generato 7.5 milioni di fatturato sui 227 totali, con un margine del 55%. Esiste poi un secondo grosso driver di utili, che è quello delle marche proprie, che secondo Advini fanno il 53% dei margini con soltanto il 27% del fatturato, il che le rende 4 volte più profittevoli del resto…
Nel futuro ci sono nuove acquisizioni. A marzo l’azienda ha annunciato l’acquisizione del 10% di Domaines Lapalu, della quale sta assumendo la distribuzione, mentre gli investimenti nelle marche proprie e nella distribuzione continuano (è stato acquistato il 20% del capitale del distributore giapponese). La capitalizzazione di mercato dell’azienda ancora però non ne beneficia. A fine marzo, le azioni stazionavano a circa 30 euro, per un valore di borsa di 100 milioni e un valore d’impresa (con il debito) di 200. La valorizzazione di Advini è perciò di circa 20 volte gli utili 2014 e 13x il valore d’impresa su MOL 2014.
Infine, le prospettive per il 2015, che vedono un ulteriore incremento delle vendite e dei margini. Nel 2014 il margine industriale ha toccato il 35.2%, l’obiettivo del 2015-16 è di portarlo al 37% e nel 2018 di toccare quota 40%. Cinque punti percentuali in più, quindi, che a questo livello di fatturato significherebbero altri 11 milioni. Se ciò venisse con le correnti strutture commerciali, potrebbe significare almeno un raddoppio degli utili al 2018. Vedremo. Per ora concentriamoci sui numeri 2014, nel resto del post.
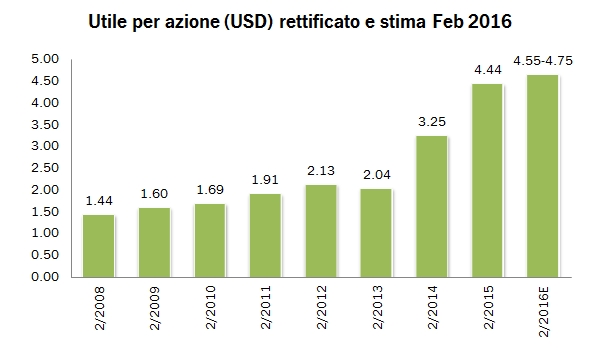
Nel 2014 (chiusura febbraio 2015), Constellation Brands ha riportato risultati ancora una volta superiori alle aspettative del mercato e alle previsioni a suo tempo effettuate. L’utile per azione è cresciuto a 4.44 dollari da 3.25, incamerando in pieno il beneficio dell’acquisizione degli interessi di minoranza della birra Corona. Nonostante il piano di investimenti colossale nell’espansione del birrificio e il debito significativo (oltre 7 miliardi di dollari), il management ha annunciato l’inizio di una politica di dividendi con pagamenti trimestrali. E’ questo un segnale a mio avviso, perchè significa che il business non dovrebbe più “sorprendere”: per tenere il titolo sui livelli da record raggiunti recentemente (120 dollari, 23 miliardi di dollari di capitalizzazione) è necessario dare qualcosa di nuovo in pasta agli investitori. E il 2015? Come detto, investimenti molto importanti (1 miliardo di dollari) ridurranno la generazione di cassa a 100-200 milioni di dollari, mentre l’utile per azione è previsto a 4.55-4.75 dollari, cioè un +3/+7% che fa circa +5% in media. Facendo un breve calcolo, con il prezzo delle azioni a 120 dollari, Constellation Brands tratta a un multiplo 2015 di circa 27 volte l’utile netto atteso. Ma passiamo a una breve rivista dei numeri, che mostrano ancora una volta la spinta della birra e la relativa stabilità del business del vino, con una decelerazione nell’evoluzione dei margini e dei volumi sulla parte finale dell’anno.
Concha y Toro ha raggiunto ottimi risultati nel 2014, continuando i progressi già visti nei risultati dei primi 6 mesi. Il forte indebolimento del peso cileno contro il dollaro, pari al 15% circa nel 2014, è tra l’altro continuato nel 2015: nel primo trimestre il peso cileno ha toccato il livello di 624 (per 1 dollaro), contro 551 del medesimo trimestre dello scorso anno e una media di 570 sull’anno. Per Concha y Toro questo significa un forte incremento del fatturato all’export in valuta locale (ma le esportazioni sono comunque cresciute di oltre il 10% in dollari americani) e, dopo anni di deterioramento, un deciso miglioramento dei margini. Diciamo che siamo a metà strada tra i tempi d’oro e i tempi bui, anche se oggi Concha y Toro oggi è molto diversa dal quella di 10 anni fa: possiede un’attività locale in USA (Fetzer), ha sviluppato un business di distribuzione di liquori in Cile e ha diversificato in nuovi mercati, appesantendo così le strutture commerciali. Oggi Concha y Toro ha raggiunto 1 miliardo di dollari di vendite, 390 milioni di dollari di margine industriale, 150 milioni di dollari di margine operativo lordo, 110 milioni di euro di utile operativo e 75 milioni di dollari di utile netto. La sua capitalizzazione di borsa il 5 aprile era 1.55 miliardi di dollari. Questo significa un multiplo sugli utili 2014 di 20 volte. Andiamo a leggere i dati insieme.
I risultati di IWB relativi al 2014 sono in realtà un pro-forma, cioè una sorta di simulazione di un bilancio di una società che in realtà non è esistita. Detto questo, il comunicato stampa è eccezionalmente povero di particolari e di dettagli relativi all’andamento delle due aziende, che hanno avuto un anno stabile in termini di vendite, con un miglioramento significativo dell’utile operativo annuo (ma non del margine operativo lordo, come vedremo) .
Chi fa analisi finanziaria però legge dei numeri diversi. E cioè, come vedete nella tabella, fa la differenza tra i risultati dei primi 9 mesi, che sono stati usati per “piazzare” le azioni in borsa e quelli di fine anno. Beh, facendo questo calcolo si scopre che l’ultimo trimestre dell’anno mostra un quadro decisamente diverso: le vendite sono cresciute del 2% (mentre erano stabili nei primi 9 mesi), mentre il margine operativo lordo è calato del 13%, da 6.9 a 6 milioni di euro, quando invece i dati dei primi 9 mesi mostravano un progresso del 19%, da 6.1 a 7.3 milioni. Come potete evincere da questi numeri, l’azienda ha una stagionalità molto spiccata, dato che sembra generare oltre il 40% del margine lordo nell’ultimo trimestre dell’anno. Purtroppo nel periodo più importante dell’anno i margini sono calati in modo sostanziale.
Gli investitori che hanno comperato le azioni durante il 2015 erano a conoscenza di questo improvviso cambio di direzione? Io me lo auguro per gli investitori perchè nel prospetto informativo di quotazione, a pagina 1 si legge: “Consob e Borsa Italiana non hanno esaminato nè approvato il contenuto di questo documento”.
Invece di aiutare a capire che cosa sia successo (può anche darsi che fosse il quarto trimestre del 2013 a essere farlocco), il comunicato stampa invece dedica molto spazio alle dichiarazioni del management, quali: “I risultati di bilancio di Giordano Vini e Provinco Italia per l’esercizio 2014 sono di soddisfazione, perfettamente allineati alle aspettative e centrano gli obiettivi che ci attendevamo” – afferma Simone Strocchi, Vice Presidente di IWB. “Il proforma consolidato di gruppo conferma che IWB, prima società vinicola italiana trattata su mercato borsistico e contendibile, è una società patrimonialmente ed economicamente solida, pronta ad affrontare il 2015 e gli anni a venire come leader di settore”. Oppure: “Siamo in attività per perseguire con determinazione lo sviluppo di sinergie, l’efficientamento e lo sviluppo del business sia per linee interne che esterne – conferma il presidente dott. Mario Resca – in contesto di segnali incoraggianti dei mercati presidiati sia nei canali B2B che B2C, con particolare riferimento al mercato centro nord europeo”.
Totalmente inutile.
Mi sentirei di suggerire a chi si occupa delle relazioni con gli investitori di IWB che la comunicazione finanziaria di un’azienda quotata in Borsa è piuttosto diversa da quella fatta ai fini delle pubbliche relazioni. Gli investitori hanno bisogno di strumenti per capire l’evoluzione dei risultati e delle prospettive. E di questo non c’è traccia nel comunicato. Intanto, il prezzo delle azioni è stabile intorno a EUR10-10.5 per azione, con volumi scambiati molto bassi: al di là della comunicazione è molto difficile che IWB possa diventare un titolo interessante per gli investitori istituzionali con una liquidità così contenuta.
Andiamo brevemente a leggere i numeri, che come vi dicevo mostrano un fatturato annuo stabile per entrambe le aziende (proforma 140 milioni) e un MOL in crescita del 5% per Giordano a 9.1 milioni di euro e in calo del 2.5% per Provinco a 4.2 milioni, per un totale di 10.4 milioni. Sull’ultimo trimestre, invece le vendite sono a +2%, 45 milioni di euro, con un MOL di 6 milioni, in calo da 6.9 milioni dello scorso anno. Il calo è concentrato in Giordano, che ha subito una riduzione del 17% da 5.4 a 4.5 milioni di euro.
Infine, un occhio alla situazione finanziaria. Il debito resta stabile a 33 milioni di euro circa, che corrisponde a un rapporto di 2.5 volte rispetto al MOL consolidato. Non essendo fornito un rendiconto finanziario, non possiamo comprendere appieno le dinamiche sottostanti.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.