
societa’ quotate


Concha y Toro – risultati 2013

• • • nessun commento
concha 2013 0


I risultati 2013 di Concha y Toro che commentiamo oggi sono piuttosto importanti, perchè dopo due anni di vera sofferenza dei margini il secondo semestre ha marcato un deciso cambio di direzione. Molte cose continuano a non funzionare, come per esempio le vendite domestiche di vino, ma altre sembrano aver preso una piega meno negativa che in passato, come per esempio l’andamento di Fetzer in USA. Inoltre, i recenti investimenti nelle strutture distributive in nuovi mercati stanno cominciando a pagare in termini di accelerazione delle vendite, per quanto continuino a farsi sentire sui margini. Il 2013 nel suo insieme non è stato eclatante, soprattutto visti gli sforzi profusi: le vendite crescono del 6%, il MOL solo del 3% e l’utile netto del 10%. Il secondo semestre però racconta una storia diversa: le vendite fanno +10%, il MOL +27% e l’utile netto cresce di oltre il 50%. Per questo motivo, possiamo attenderci un 2014 in ulteriore miglioramento… andiamo sui numeri.

Continua a leggere »

Vranken Pommery – risultati 2013

• • • • • • nessun commento
vranken 2013 1


La strategia di focalizzazione di Vranken Pommery sui vini ad alto valore aggiunto sta facendo scendere il fatturato ma, come vediamo dai risultati 2013, non sta facendo aumentare di molto i margini e gli utili, o perlomeno non ancora. Sono queste le considerazioni più importanti dei conti 2013, che per dirla tutta sono veramente poco convincenti. L’azienda si vanta nella presentazione della strategia di lungo termine, che ha pagato di nuovo un dividendo di 7 milioni di euro (ma il debito è cresciuto di 6 milioni, quindi non c’è molto di cui gioire). In queste spiegazioni, ci sono troppi “se e ma”, troppe volte “le cose sono andate male ma se invece di prendere tutto prendi soltanto le vendite dei prodotti nostri o quelli che ci piacciono di più, allora va meglio”. La promessa per il 2014 è quella ti tagliare magazzino e debiti, e far crescere i margini e l’utile netto. Doveva già succedere nel 2013, chissà che il 2014 non sia la volta buona. Passiamo ai numeri.

Continua a leggere »

L’ira delle uve – il commento del Financial Times su TWE/KKR

• • • • • nessun commento

fonte: Lex Column del FT

Vi propongo oggi un interessante commento pubblicato sulla mitica pagina di commento del Financial Times, la “Lex column”, che tratta il tentativo di acquisizione di TWE da parte di un fondo di private equity (KKR). Il settore ha visto recentemente alcune operazioni da parte dei grandi players, di dimensioni limitate, ma che lasciano intendere un ritorno di interesse sul vino. Le recenti vicissitudini di alcuni prodotti nei mercati asiatici (leggi Cognac in Cina) stanno forse convincendo alcuni grandi players che il vino forse cresce un po’ meno ma garantisce una grande stabilità nei flussi di cassa e nei ritorni. Nel caso specifico di KKR su TWE si tratta di un classico caso di azienda con una gestione un po’ contraddittoria dove il private equity ritiene che ci siano opportunità di acquistare, ristrutturare e ottimizzare il business, magari aggiungerci un po’ di debito per ripagarsi lo sforzo dell’acquisto, e poi, tra qualche anno quando è di nuovo in forma e bella dimagrita (in tutti i sensi) rimetterla sul mercato di borsa. TWE ha naturalmente detto che l’offerta è troppo bassa, e immediatamente le azioni sono salite sopra il livello di AUS4.7 offerto da KKR. Come vi ricorderete TWE è il risultato della separazione di Foster’s che fa birra da TWE, che fa vino, per facilitare le fusioni con altri players. Foster’s è stata acquistata da SAB Miller, guardacaso dopo un’offerta simile, inizialmente rifiutata, a poi accolta in seguito a un rilancio a un prezzo più elevato. Succederà la stessa cosa con TWE. Secondo il FT succederà, e se non sarà KKR sarà qualcun altro! Buona lettura… Continua a leggere »

LVMH divisione vino – risultati 2013

• • • • • • nessun commento
lvmh tab 1


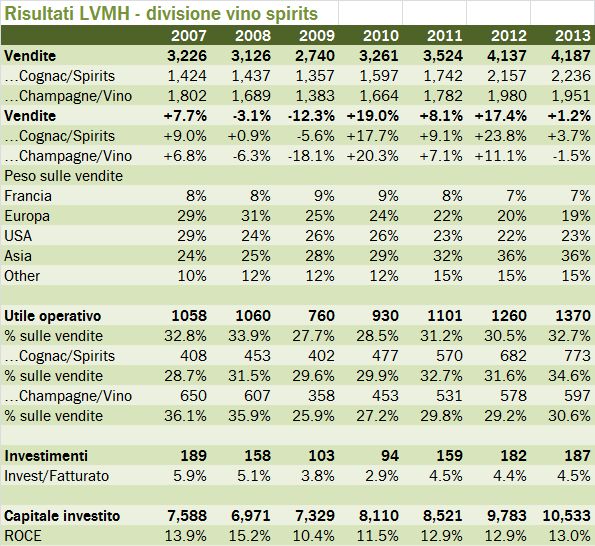
Nel secondo semestre 2013, la divisione vino e spirits di LVMH ha favorevolmente stupito gli investitori, che venivano da una “scorpacciata” di profit warning e delusioni da parte di famosissimi concorrenti (Diageo, Remy Cointreau) sulla scorta delle preoccupazioni per l’andamento delle vendite in Cina. Se guardate questi numeri con l’occhio a “secondo semestre” invece che all’anno vi accorgerete che un indebolimento del ritmo di crescita c’è stato. La crescita organica nell’ultimo trimestre è stata del 4% contro il 6% dell’anno e i cambi hanno messo pressione alle vendite che non sono più cresciute. La divisione Champagne e Vini per tutto il 2013 ha visto scendere i ricavi, mentre gli utili sono continuati a salire grazie ai margini di profitto che finalmente hanno smesso di scendere. L’onnivora LVMH (ricordo l’acquisizione di Loro Piana a luglio 2013) non sembra preoccupata dell’andamento della divisione nel 2014, come invece lo sono i suoi concorrenti (causa: vendite di Cognac in Cina). Nella divisione vino e Champagne l’azienda ha dichiarato di volersi concentrare su investimenti per far crescere la capacità produttiva. Vedremo se riuscirà a confermare i dati.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2013

• • • • • • • • • • 2 commenti
valutazione 0


Fonte: Thomson Reuters

Come qualcuno di voi sa bene, questo è il “mio” post, nel senso che gioco su un terreno amico, quello della mia professione. Parliamo oggi dei multipli borsistici delle aziende vinicole, aggiornando il post che più o meno in questo periodo di un anno fa avevo pubblicato. Il settore ha visto negli ultimi 12 mesi una serie di rivolgimenti piuttosto importanti. Il leader mondiale Constellation Brands ha comperato la parte americana della Birra Corona e il suo valore di mercato è salito dell’80% e sfiora oggi i 10 miliardi di euro. Treasury Wine Estate ha “tirato fuori” una bella svalutazione delle scorte che ha dovuto concedere ai distributori americani perchè i vini che gli aveva venduto anni fa non erano mai stati piazzati ai consumatori. Risultato -35% a 1.5 miliardi di euro. Concha y Toro vale oggi 1 miliardo di euro, il 10% in meno dell’anno scorso causa margini in calo, come abbiamo visto nei post di aggiornamento. Al di là di queste vicende, il quadro che si presenta oggi è quello di un aumento delle valutazioni, così come si è verificato in tutto il mercato azionario. Ossia, le aziende quotate del mondo del vino hanno un valore OGGI più elevato di quello che avevano in questo momento un anno fa SE CONFRONTATE CON LE ASPETTATIVE DI UTILI DEI PROSSIMI DUE ANNI. Per esempio, un anno fa vi avrei detto che in media le aziende valevano circa 15 volte gli utili attesi per l’anno in corso. Ebbene oggi vi dico che lo stesso numero è 17x. Oppure che il valore d’impresa (cioè il valore di borsa più i debiti) corrispondeva a circa 10 volte il MOL. Ebbene oggi vi dico che è oltre 11 volte. Andiamo a vedere i numeri, e magari in una delle prossime settimane proviamo ad applicarli ai produttori italiani di vino…

Continua a leggere »