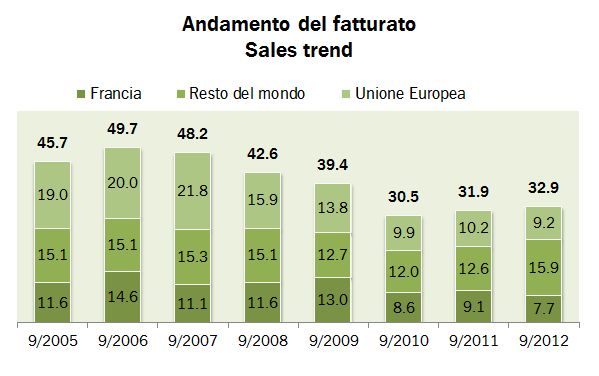
Il 2012-13 di Schloss-Wachenheim si e’ concluso in maniera soddisfacente, nonostante un contesto economico difficile nei principali mercati (Europa) e la pressione sui costi delle materie prime (basi spumante principalmente). Le vendite sono aumentate del 5% superando per la prima volta la barriera dei 300 milioni di euro, il taglio dei costi operativi ha consentito di compensare una riduzione del margine industriale, di conseguenza l’utile netto alla fine cresce di quasi il 10%. La valutazione borsistica del gruppo e’ cosi’ cresciuta del 50% e oggi sfiora i 100 milioni di euro, per un multiplo comunque piuttosto modesto di 10 volte gli utili. Passiamo ai numeri dell’anno.
Dopo l’annuncio dei risultati trimestrali a fine ottobre, Constellation Brands ha toccato un nuovo record di capitalizzazione di mercato, superando 80 dollari per azione e 15 miliardi di dollari in valore totale. L’occasione per questo ulteriore forte incremento del prezzo è venuta proprio dall’eccellente andamento aziendali, con utili raddoppiati rispetto allo scorso anno, grazie all’acquisizione dell’attività nel segmento della birra. Anche il segmento vino cresce in termini di vendite, ma i margini si riducono. In totale, l’azienda ha ancora una volta incrementato le attese di utili.
I risultati del primo semestre di Advini non sono stati certo eclatanti, anche se ci sono alcune spiegazioni particolari a supporto della scarsa crescita delle vendite (1%). Invece, qualche segnale di miglioramento sta emergendo dai margini, che apparentemente mostrano i progressi che il management aveva promesso in termini di sinergie. L’obiettivo al 2015, di 300 milioni di vendite e del 10% di margine MOL/vendite sono però ancora lontani (a occhio il 2013 non sarà lontano da 230 milioni di euro) e il 2015 è ormai alle porte. L’azienda sta ora trattando una nuova acquisizione in Sud Africa, oltre all’acquisizione di alcune vigne in Languedoc; in quest’ultimo caso, però, i soldi ce li metterà qualcun altro perche Advini con 91 miloni di euro di debiti (in calo di 5 milioni rispetto a giugno 2012) deve tenersi le ultime munizioni per comperarsi fatturato. Vediamo i numeri.
I primi 6 mesi del 2013 probabilmente marcano il punto più basso del sentiero declinante dei margini di Concha y Toro. La ragione è piuttosto semplice: a fronte di sfide strutturali importanti, come la forza del cambio locale contro le valute dei due principali mercati dell’azienda (USA e Regno Unito) oppure la concorrenza sempre più agguerrita, si sono aggiunti anche in questi 6 mesi ben 44 giorni di sciopero che non hanno consentito all’azienda di spedire tutta la produzione prevista. Il risultato è una parte delle vendite sono state “spostate” da giugno a luglio 2013, quando i problemi occupazionali sono stati risolti (20 giugno) e l’azienda è tornata a lavorare a piena capacità. Ne sono una testimonianza anche i risultati del terzo trimestre, dove si assiste a un rimbalzo dei margini, peraltro non sufficiente a compensare il terreno perduto (soprattutto in termini di profittabilità).
Ogni tanto mi capita di cominciare un post come quello di oggi e domandarmi se riuscirò a scrivere qualcosa che attirerà l’attenzione del lettore. Nel caso del produttore di cui analizziamo il bilancio oggi, Cottin Freres, la preoccupazione è doppia, dato che è piccolo e il bilancio dice poco. Non che questa azienda non abbia sorpreso i suoi azionisti. Ha venduto la terra distribuendo un megadividendo nel 2011, ma da quel giorno il titolo ha perso valore in borsa. I risultati del 2012 (a settembre 2012) mettono in luce una forte strategia di diversificazione internazionale, in un paese però, il Giappone, che sta dando diversi grattacapi agli esportatori, a causa delle pesante svalutazione dello yen (parliamo del 30% nel trimestre in corso). Ed ecco lo spunto per dirvi qualcosa di interessante.
Questi numeri ancora non sono impattati da questa evenienza ma nel 2013 probabilmente commenteremo un numero differente e il calo del prezzo delle azioni lo preannunciano: infatti le vendite nei 9 mesi a giugno 2013 mostrano un calo del 5% a 24 milioni di euro, causa minori vendite di Beaujolais in Giappone.
Ma non solo. Un’inchiesta in corso dal 2010 ha fatto esplodere uno scandalo che ha costretto l’azienda a ristrutturare il debito, causa rapporti con le banche e ha ridotto la possibilità di finanziarsi con in fornitori (da cui incremento del capitale circolante e del debito). Risultato finale: il CEO ha chiaramente scritto che potrebbe essere auspicabile e necessario che l’azienda sia venduta per continuare nel suo sviluppo: “De plus COTTIN FRÈRES étudie la possibilité de s’adosser à un industriel du vin français ou étranger pour pérenniser son développement.”
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.