


Nel primo semestre 2016 Concha y Toro ha pienamente sfruttato i vantaggi della svalutazione del peso cileno (circa 11% rispetto al semestre 2015) per rendere il proprio prodotto più competitivo e prendere quota di mercato in nuove aree geografiche come la Cina (dove abbiamo visto il grande successo dei prodotti cileni), ma anche Giappone e Australia. I risultati sono stati comunque positivi, grazie anche all’effetto dei prezzi delle materie prime ancora favorevoli e all’”effetto scala” di diluire i costi fissi su volumi più consistenti. A fronte di vendite cresciute dell’11%, il MOL cresce del 22-23% e l’utile netto di quasi il 30%. Nello stesso tempo, continua la fase di rientro dal debito. A fine giugno in rapporto al MOL il debito era a 2 volte, il livello decisamente più basso dopo l’acquisizione di Fetzer nel mercato americano: i tempi per un nuovo passo avanti di CYT nel mercato mondiale del vino potrebbero essere quasi maturi. Passiamo ai numeri del semestre.


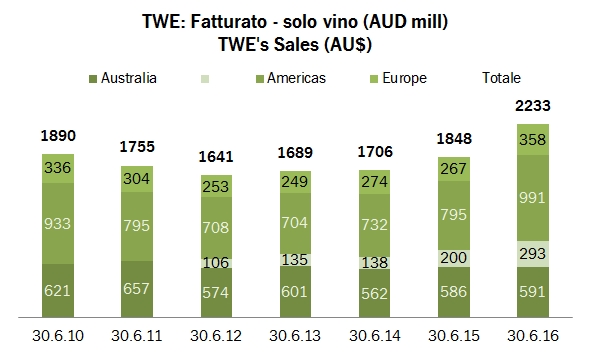 L’annuncio dei dati annuali di qualche giorno fa ha fatto balzare il valore delle azioni di Treasury Wine Estates di oltre il 10% a circa 10.5 dollari australiani per azione. I dati a giugno 2016, quando si chiude l’anno fiscale, sono stati particolarmente positivi, sia per l’evoluzione “organica” del business determinata dal piano di rilancio, sia per l’apporto molto evidente dell’acquisizione di Diageo Wines, che è stata consolidata per metà del periodo. Il valore di mercato dell’azienda è oggi di circa 7.8 miliardi di dollari australiani (quasi 6 americani), quasi il triplo di due anni fa, quando commentavamo l’articolo del Financial Times,

