Laurent Perrier è chiaramente la più performante tra le grandi aziende della Champagne. I risultati di oggi sono frutto di una strategia di lungo termine che qualche anno fa comportò sacrifici molto importanti, ma i risultati oggi si vedono con i dati di bilancio 2015 (chiusura Marzo 2016), in netta controtendenza rispetto a Vranken Pommery e a Lanson. Nel 2015, le vendite sono cresciute del 6% con un apporto bilanciato di volumi e prezzi, nonostante una pesante correzione sul mercato francese, mentre i margini hanno segnato un ulteriore lieve progresso. In questo contesto l’azienda è riuscita a finanziare l’ambizioso piano di investimenti (che durerà fino al 2019) e nello stesso tempo a ridurre leggermente il debito. Le prospettive del gruppo restano di difficile lettura per la volatilità dei mercati e dello scenario macroeconomico. La svalutazione della sterlina delle recenti settimana certamente rappresenta un problema per le aziende della Champagne, che come sapete rappresenta la prima destinazione internazionale del prodotto, con 34 milioni di bottiglie nel 2015 sulle 312 esportate in totale. Andiamo a commentare qualche numero insieme.
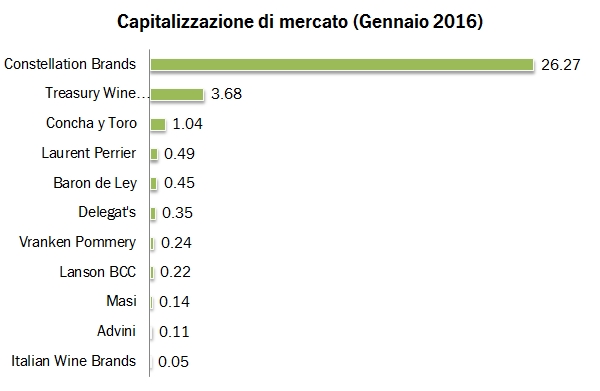
La caduta del prezzo del petrolio e delle materie prime e la crisi che sta attanagliando diverse economie emergenti sta causando la peggior partenza delle borse mondiali da diversi anni a questa parte. Nelle prime due settimane dell’anno la borsa italiana ha perso il 10%, mangiandosi praticamente quasi tutto il guadagno del 2015, quando è stata una delle migliori borse in termini di performance. In questo contesto, le aziende del settore delle bevande alcoliche tendono a essere considerate “difensive”, perlomeno a patto di non essere troppo esposte ai mercati emergenti. L’aggiornamento annuale del post sulla valutazione borsistica delle aziende vinicole agricole arriva quindi in un momento di particolare volatilità degli indici azionari. E’ però quest’anno un appuntamento importante, perchè nel corso del 2015 Masi e Italian Wine Brand hanno fatto il loro ingresso nel mercato AIM e quindi possiamo finalmente parlare di aziende italiane anche in questo contesto.
Dunque, la conclusione di questo post è piuttosto semplice: in media, la valutazione delle aziende vinicole nel corso del 2015 è cresciuta. Cosa significa? Che per un ammontare di utili uguale a quello di un anno fa, il valore di quell’entità che genera quegli utili è cresciuto. Di quanto mi chiederete? Beh qui è più difficile rispondere ma “la media del pollo” direbbe del 10% circa. A questo è corrisposto un incrementi di valore (medio) in euro del 20-25% circa.
Seconda conclusione. Abbiamo la prima azienda vinicola con un brand riconosciuto, un modello di business integrato, quotata, Masi. Chiaramente è un punto di riferimento. La sua valutazione è 13 volte gli utili (valore azionario), 2.1-2.2 volte le vendite (valore d’impresa), circa 7.5-8 volte l’EBITDA (o MOL) e 8.5-9 volte l’utile operativo). Le azioni di Masi sono molto meno care della media del settore del vino, che però ha dentro Constellation Brands e TWE (gigantesche) e tre aziende della Champagne (il cui valore è più legato al patrimonio che non agli utili). Quindi, il confronto più onesto è con le aziende della medesima taglia principalmente coinvolte nella produzione di vino. In questo caso, Masi resta poco cara, ma il gap di valutazione con le altre aziende è minore, diciamo tra il 3% e il 10% in dipendenza dagli indicatori scelti. Passiamo nel resto del post a qualche altra considerazione.
A proposito, buon 2016, visto che siamo agli sgoccioli, per chi legge “in diretta”. Vi auguro di brindare con un Laurent Perrier, di cui questa sera commentiamo i risultati del primo semestre (che per loro chiude a settembre). Avendo letto delle disgrazie dei concorrenti (Lanson e Vranken Pommery), questi numeri sembrano proprio belli, sia per quanto riguarda il fatturato, che per i margini e per la generazione di cassa. Le vendite crescono dell’8%, i margini sono stabili prima degli ammortamenti, il prodotto è stabile in Francia e recupera molto bene in Europa, la strategia di “premiumisation” da’ insomma i suoi furtti (il 40% delle vendite del brand Laurent Perrier è “alto di gamma” contro il 37% dei primi 6 mesi del 2014). Andiamo a leggere i numeri insieme.
Laurent Perrier ha chiuso il 2014/15 con buoni risultati (vendite in moderata crescita e margini stabili), soprattutto se confrontati con quelli delle altre due piccolo quotate, in particolare nel mercato domestico. Non solo. Sta investendo pesantemente: nella struttura industriale, con il nuovo sito produttivo di Tours-sur-Marne (previsto iniziare l’attività durante il 2017), nella struttura commerciale, con l’apertura di Laurent Perrier Italia, nell’integrazione a monte, con l’acquisizione del négociant François Daumale che aumenterà la visibilità sugli acquisti del gruppo. Infine, ha anche cambiato il top management con la nomina di un nuovo amministratore delegato. Come vi dicevo, i numeri che tra breve scorriamo nel particolare sono buoni: le vendite crescono del 5%, con un piccolo aiuto dei cambi (+2%) ma soprattutto con un incremento del 2.6% del prezzo mix (il modo migliore per crescere in un segmento come lo Champagne dove i volumi sono sostanzialmente cappati); i margini sono stabili, come l’indebitamento, nel quadro di una politica di dividendi costante. Sebbene siamo lontani dai risultati di picco del 2007-08, LP è certamente la meglio posizionata tra le quotate, con un incremento del 3% dell’utile operativo contro un calo del 16% per Lanson e del 7% per Vranken (-5% per la divisione vini/champagne di LVMH).
La valutazione borsistica delle aziende vinicole assume quest’anno una valenza piuttosto strategica per l’Italia, dato che abbiamo appena assistito alla quotazione in borsa di IWB, veicolo di quotazione che consolida Giordano e Provinco (tra qualche giorno vi posterò un’analisi al riguardo), ma anche in vista dei recenti articoli di giornale relativi alla possibile quotazione di Masi Agricola, azienda leader del distretto dell’Amarone. Ebbene, seguendo un po’ il rafforzamento generale dei mercati borsistici, drogati dalle iniezioni di liquidità, possiamo certamente dire che anche nel 2015, come lo scorso anno si è assistito a un ulteriore apprezzamento delle valutazioni di mercato delle aziende vinicole, soprattutto per di taglia significativa. Dall’ultimo rilevamento, il leader mondiale Constellation Brands, che ormai genera una parte di utili grazie alla birra Corona, ha un valore di mercato di 16 miliardi di euro (aiutato anche dal recente apprezzamento del dollaro). La sua valutazione è pari a 22 volte gli utili attesi per l’anno corrente (2015), 4 volte le vendite (includendo il debito), 13 volte il MOL e 17 volte l’utile operativo. Questa è ben inteso la punta dell’iceberg, il leader. Anche le altre grandi, comunque, stanno a multipli più elevati dello scorso anno, mentre lo stesso non vale come accennavo sopra per le aziende della Champagne, che “soffrono” un andamento economico non esaltante, e per le quel paio di piccole aziende che abbiamo nel campione (per ora!). Andiamo a leggere insieme i numeri.
Questo blog non rappresenta una testata giornalistica in quanto viene aggiornato senza alcuna periodicità. Non può pertanto considerarsi un prodotto editoriale. Le immagini inserite in questo blog sono tratte in massima parte da Internet; qualora la loro pubblicazione violasse eventuali diritti d'autore, vogliate comunicarlo a mbaccaglio@gmail.com, saranno subito rimosse.