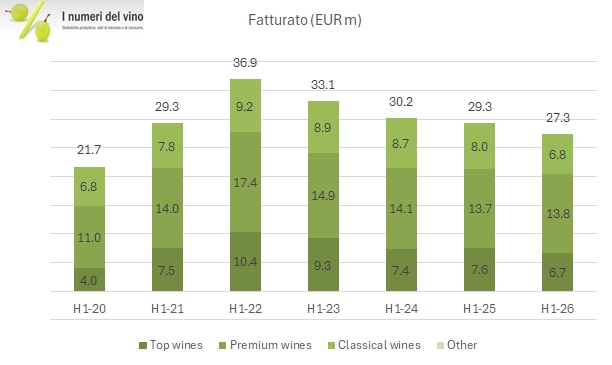
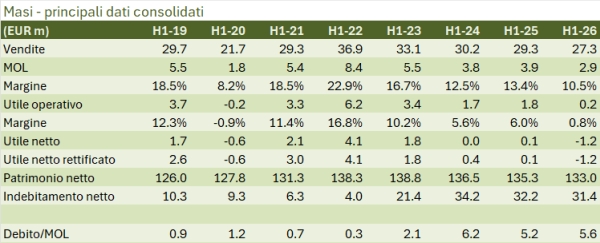
Masi chiude il primo semestre 2026 con ricavi a 27.3 milioni di euro, -7%, e con una perdita netta di 1.2 milioni contro il sostanziale pareggio di 12 mesi fa. Il calo del fatturato è però in larga parte spiegabile con elementi non commerciali: 1.2 milioni derivano dalla mancata effettuazione delle vinificazioni in “conto lavoro” (un servizio a marginalità molto bassa e scollegato dal brand) e 0.4 milioni dall’effetto cambio; al netto di questi elementi e di un paio di programmi “one-shot” verso due retailer nel 2025, le vendite sono sostanzialmente piatte. Il tema del semestre non è quindi il fatturato, quanto la struttura dei costi: il visitor center Monteleone21, aperto a maggio 2025, pesa ora, a pieno regime, su personale, ammortamenti e oneri finanziari, senza ancora una contropartita di ricavi adeguata.
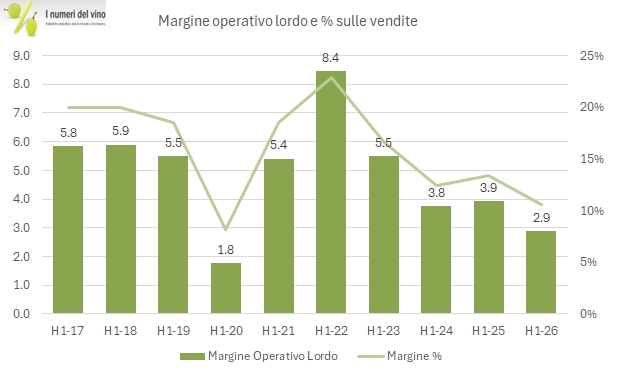
Il margine industriale lordo scende di 1.4 punti al 65.6%, l’EBITDA passa da 3.9 a 2.9 milioni (10.5% delle vendite contro 13.4%), gli ammortamenti salgono del 22% a 2.6 milioni e l’EBIT si azzera, 0.2 milioni contro 1.8. Sotto la linea operativa gli oneri finanziari crescono a 2.2 milioni (anche per lo spread applicato sul nuovo finanziamento in pool di settembre 2025). Va anche aggiunto che l’EBITDA di quest’anno incorpora 1.1 milioni di altri ricavi (soprattutto contributi OCM) contro 0.6 milioni dell’anno scorso: senza quella voce il deterioramento operativo sarebbe stato superiore.
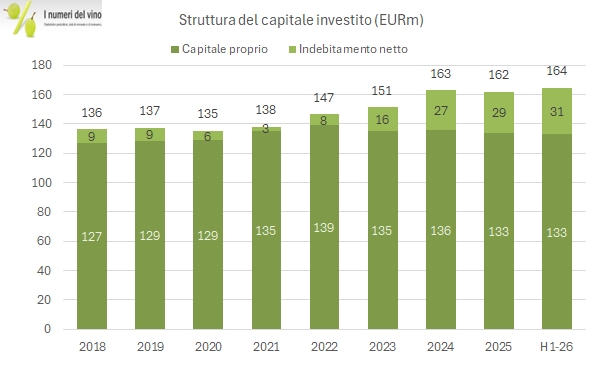
Sul fronte finanziario, il debito netto prima dei diritti d’uso è 31.4 milioni contro i 32.2 di 12 mesi fa e i 28.5 di fine 2025, con il movimento del semestre di natura stagionale. Il capitale circolante commerciale scende di 6.7 milioni sui 12 mesi, tra crediti verso clienti (da 10.0 a 6.8 milioni) e rimanenze (da 63.3 a 60.4, per assorbimento programmato delle scorte di Amarone). Gli investimenti restano però a 3.1 milioni, sopra gli ammortamenti, e il free cash flow del semestre è negativo per 2.9 milioni. Il rapporto tra debito e MOL degli ultimi 12 mesi sale a 5.6x da 5.2x.
Un’ultima punto: per Masi il secondo semestre vale storicamente oltre la metà dei ricavi annui, quindi da questi dati è difficile trarre conclusioni sull’esercizio, e il centro visitatori dovrebbe dare il suo contributo proprio nella parte alta della stagione.
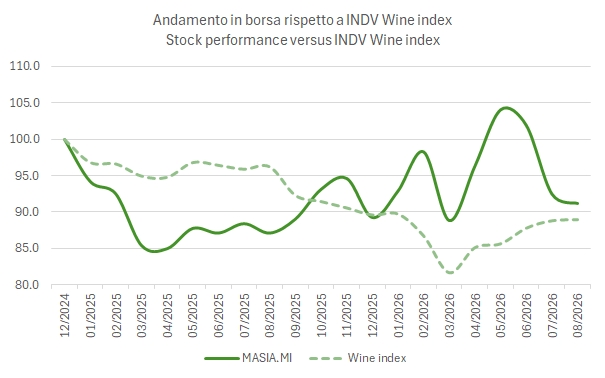
L’andamento in borsa è stato piuttosto allineato al resto del nostro Wine Index. Da fine 2024 ha fatto il 2% meglio (ma non ha distribuito dividendi…).
Bene, passiamo a un commento più dettagliato dei numeri.
- Le vendite calano del 7% a 27.3 milioni. Il dato che spicca è l’Europa esclusa l’Italia, -22% a 7.8 milioni, contro il -7% del mercato domestico (7.8 milioni) e le Americhe sostanzialmente piatte a 9.8 milioni (che non è male considerando il contesto tariffario e il fallimento di RNDC citato dalla stessa azienda, che però potrebbe pesare più il prossimo anno).
- I top wines (oltre 30 euro a scaffale) scendono del 12% a 6.7 milioni e i vini classici (8-12 euro) del 15% a 6.8 milioni, mentre i premium (12-30 euro) restano stabili a 13.8 milioni e salgono al 50% del totale.
- Il margine industriale lordo scende dal 67.0% al 65.6%. Secondo Masi, la vinificazione dell’Amarone è stata anticipata a dicembre 2025 per ragioni meteorologiche e quindi non ricade nel semestre. Vale la pena notare che l’uscita del conto lavoro, attività a marginalità molto contenuta, avrebbe dovuto muovere la percentuale nella direzione opposta.
- Sui costi, i servizi scendono del 4% a 10.1 milioni per il taglio della pubblicità e delle promozioni, mentre il personale sale del 5% a 5.9 milioni per le risorse impiegate in Monteleone21. Sommando i maggiori ammortamenti (+0.5 milioni) e i maggiori oneri finanziari (+0.7 milioni), si spiega la perdita netta di quest’anno.
- Dal punto di vista patrimoniale, il patrimonio netto scende a 133 milioni e il debito netto sale a 31.4 milioni (40.2 includendo i diritti d’uso), con un gearing sotto il 25%. Il cash flow operativo torna positivo per 0.2 milioni contro i -1.3 dell’anno scorso, ma i 3.1 milioni di investimenti lo riportano in negativo a livello di free cash flow. Le rimanenze restano a 60 milioni.