Il valore del mercato mondiale del vino ai prezzi di esportazione: aggiornamento 2025
Torniamo come ogni anno sul nostro indicatore del valore del mercato mondiale del vino, costruito moltiplicando la produzione fisica di ciascun paese per il rispettivo prezzo medio all’esportazione. Si tratta di una grandezza teorica, siccome non tutta la produzione viene esportata, e i prezzi interni possono divergere da quelli delle esportazioni, ma utile per misurare nel tempo il “peso economico” relativo dei diversi paesi produttori, depurato dalle oscillazioni di breve periodo grazie alla media triennale che usiamo per le quote.
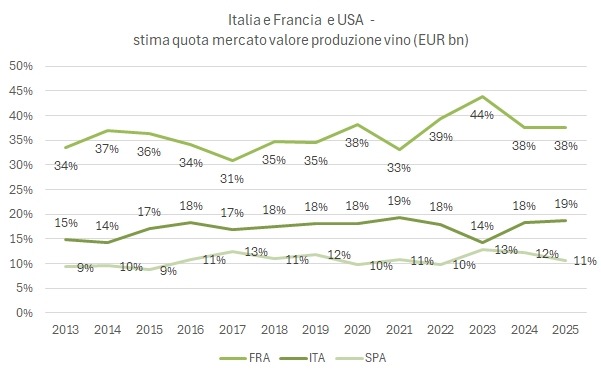
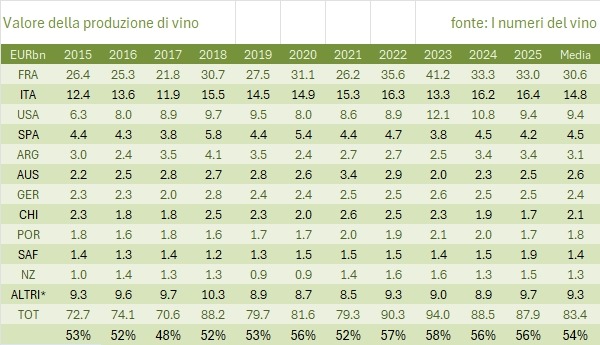
Il quadro 2025 conferma il messaggio di fondo degli ultimi anni: il mercato si è ridimensionato dai picchi e l’Italia continua a guadagnare terreno relativo, più per il calo degli altri paesi. Il valore complessivo stimato con questa metodologia è di 88 miliardi di euro nel 2025, in leggerissimo calo rispetto al 2024 ma nettamente sotto i 94 miliardi toccati nel 2023. La Francia perde quota, ma rimane comunque al 37% del valore totale; l’Italia sale al 18% e gli USA scendono all’11%.
La dinamica è quella già nota: il volume di produzione mondiale tende a scendere e il prezzo medio cresce, anche se negli ultimi due anni non è riuscito a compensare.
Passiamo al commento dettagliato, con tutte le tabelle allegate.
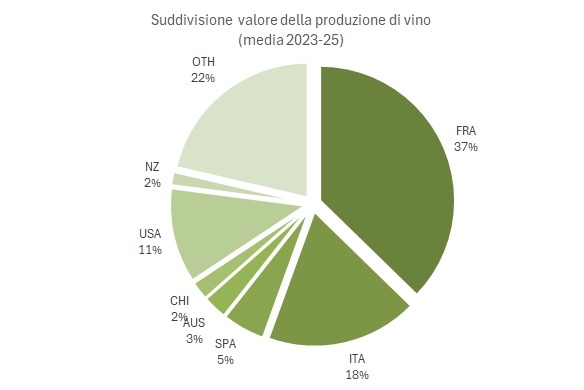
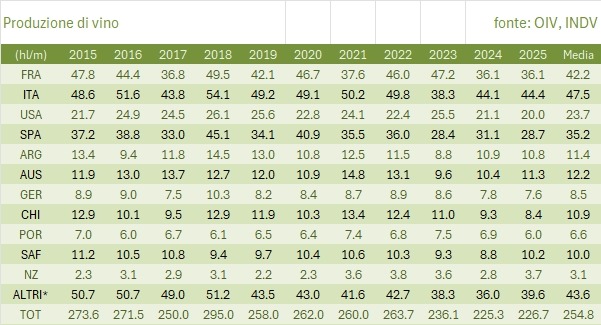
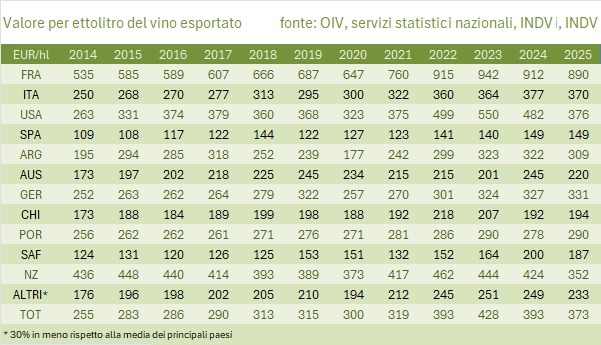
La Francia resta saldamente il primo mercato a valore, ma arretra a 33 miliardi di euro nel 2025, dai 33.3 del 2024 e soprattutto dai 41.2 del picco 2023. Il ridimensionamento riflette sia la produzione fisica ai minimi (36 milioni di ettolitri, -17% sulla media decennale), sia un prezzo export elevatissimo ma in calo (890 EUR/hl, dai 912 del 2024). La quota francese scende così al 38%, dal 44% del 2023, pur restando di gran lunga la più alta.
L’Italia sale invece a 16.4 miliardi di euro, dai 16.2 del 2024, nuovo punto più alto della serie insieme al 2022. Il risultato poggia su una produzione stabile (44 milioni di ettolitri, la più alta al mondo in volume) e su un prezzo medio all’export in lieve crescita (370 EUR/hl, +2% sull’anno). La nostra quota a valore raggiunge il 19%, nuovo massimo storico.
Gli Stati Uniti sono il terzo mercato, ma chiudono l’anno peggiore della serie recente: 9.4 miliardi di euro, in calo dai 10.8 del 2024 e ben sotto il picco anomalo di 12.1 del 2023. Pesano sia il crollo della produzione (20 milioni di ettolitri, ai minimi) sia un prezzo-mix in flessione (312 EUR/hl). La quota americana scende all’11%, dal 13% precedente.
La Spagna si conferma quarto mercato a 4.2 miliardi di euro, in calo dai 4.5 del 2024, penalizzata da una produzione in arretramento (29 milioni di ettolitri, -20% sulla media) e da un prezzo export tra i più bassi del gruppo (149 EUR/hl). La sua quota a valore resta intorno al 5%.
Tra gli altri produttori, l’Argentina scende a 3.4 miliardi (prezzo medio in calo a 309 EUR/hl), l’Australia recupera a 2.5 miliardi grazie al rimbalzo dei volumi, mentre Germania, Cile e Sudafrica si collocano tutti tra 1.5 e 2.0 miliardi, su livelli stabili o in leggera flessione. La Nuova Zelanda, pur con prezzi export elevati (352 EUR/hl), resta marginale in valore assoluto per via dei volumi contenuti.