Berlucchi chiude il 2025 con ricavi record supportati dal buon andamento del mercato italiano, ma con margini, utile operativo e utile netto ancora in calo. Il fatturato sale del 5% a 56 milioni di euro e supera il precedente massimo del 2023, mentre il margine operativo lordo scende da 10 a 9 milioni e l’utile netto si ferma a 3.7 milioni.
Vi ricordo che i dati che analizziamo sono quelli non consolidati di Guido Berlucchi. A tale proposito, vale la pena di precisare che il valore delle controllate è salito nel 2025 a 36 milioni di euro, dopo che la controllante ha investito quasi 3 milioni di euro. In questo senso, il fatto che il debito netto sia rimasto stabile (nonostante un ulteriore incremento del magazzino), è un dato senz’altro positivo da sottolineare nel bilancio 2025.
Passiamo a un commento più dettagliato dei numeri con ulteriori grafici e tabelle.
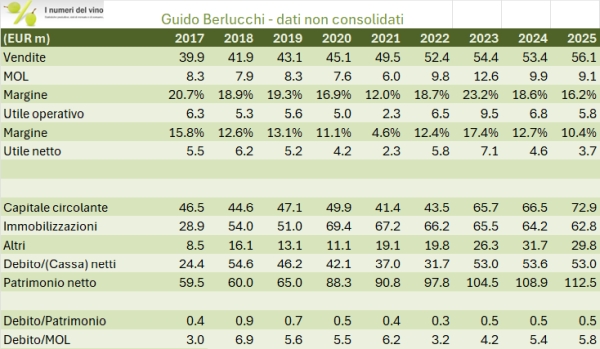
Nel 2025 le vendite raggiungono 56.1 milioni di euro, contro 53.4 milioni nel 2024 e 54.4 milioni nel 2023. La crescita è dunque del 5% sull’anno precedente e del 3% rispetto a due anni prima. Su un orizzonte più lungo, il fatturato è aumentato di circa il 40% rispetto ai 40 milioni del 2017, corrispondente a una crescita media annua di poco superiore al 4%.
La crescita del 2025 arriva interamente dal mercato italiano. Le vendite domestiche salgono infatti da 50 a 53 milioni, circa il 6% in più, mentre l’estero scende da 3.3 a 3.1 milioni. La quota internazionale (tipica dei metodo classico italiani) resta quindi marginale, intorno al 5-6% del fatturato totale.
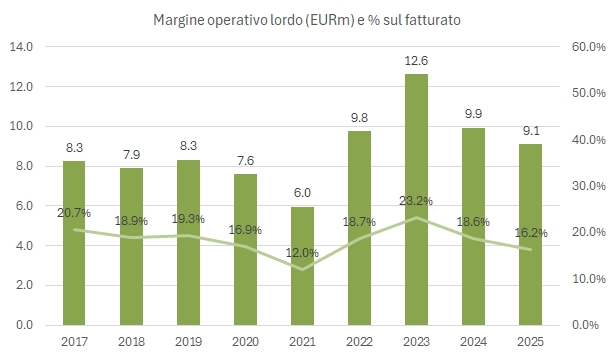
Passiamo ai margini. Il margine operativo lordo scende dell’8% a 9.1 milioni, dopo essere già calato da 12.6 milioni nel 2023 a 9.9 milioni nel 2024. Il margine sul fatturato passa quindi dal 23.2% del 2023 al 18.6% del 2024 e al 16.2% del 2025. Il dato va però letto nel contesto di un 2023 eccezionalmente forte, anche se l’andamento dei costi per servizi e del costo del personale nel 2025 è stato molto sostenuto, +7% sul 2024 e gli acquisti sono cresciuti del 10%.
La stessa dinamica si ritrova più in basso nel conto economico. L’utile operativo cala da 6.8 a 5.8 milioni, con un margine che scende dal 12.7% al 10.4%. Vi ricordo che Guido Berlucchi sta ammortizzando un avviamento “artificiale” di circa 1 milione di euro all’anno.
La conseguenza è un utile netto in calo da 4.6 a 3.7 milioni di euro.
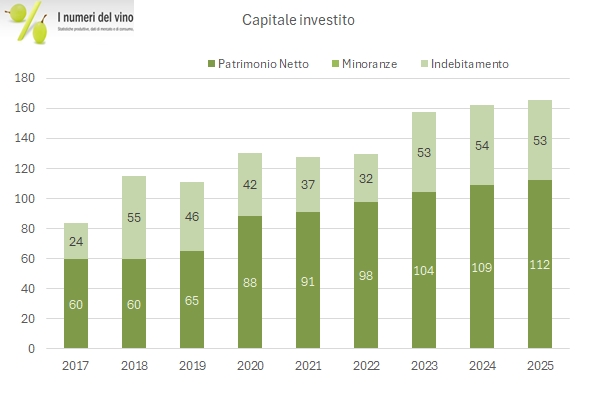
A livello patrimoniale, il debito netto passa da 54 a 53 milioni di euro, che corrisponde a un rapporto sull’EBITDA di 5.8 volte. Se dovessimo togliere i 36 milioni di euro di valore contabile delle partecipate, scenderemmo 1.9 volte. Tornando ai flussi di cassa, Berlucchi ha investito circa 3 milioni di euro, altri 3 milioni sono andati alle controllate, e la dinamica del circolante ha assorbito altri 5-6 milioni di euro.