Secondo anno della cura dimagrante di Naked Wines e, per la prima volta, i risultati sono quelli promessi: l’EBITDA rettificato sale a 7.6 milioni (sopra il tetto della guidance, +35% a cambi costanti), la cassa netta cresce a 33 milioni dopo aver restituito 6 milioni agli azionisti con il riacquisto di azioni proprie, il margine lordo guadagna 150 punti base. Il prezzo pagato è però un altro -20% delle vendite, a 199 milioni di sterline, e una base clienti scesa da 581mila a 486mila. Il conto economico riportato peggiora ancora (perdita netta di 6.6 milioni contro 4.9), per via di 6 milioni di oneri non ricorrenti legati a ristrutturazione e svalutazione del software. Per il 2026 l’azienda prevede vendite fra 158 e 175 milioni di sterline: il ridimensionamento non è dunque ancora finito.
Il post prosegue con un commento dettagliato, grafici e tabella riassuntiva.
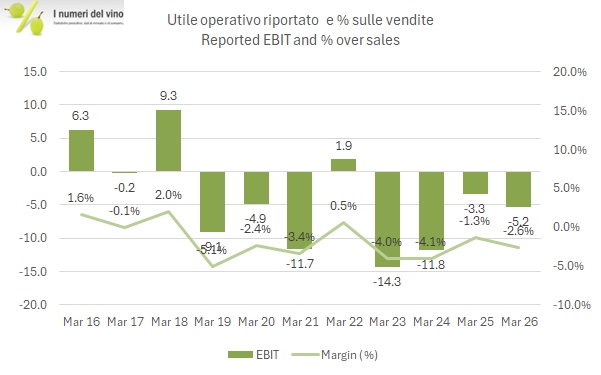
 Il punto su cui vale la pena soffermarsi è che ormai da tre anni Naked Wines racconta due bilanci diversi. Quello “gestionale”, che migliora costantemente, e quello riportato, che continua a chiudere in perdita. Nel 2025 l’utile operativo rettificato torna positivo per 0.8 milioni (era -2 l’anno scorso), l’EBITDA rettificato al netto dei costi di liquidazione del magazzino arriva a 7.6 milioni contro i 6.7 dell’anno precedente, ma la perdita operativa dichiarata si allarga da 3.3 a 5.2 milioni e quella netta da 4.9 a 6.6 milioni. In mezzo ci sono 6 milioni di oneri non ricorrenti (3.7 di ristrutturazione, 1.8 di svalutazione di immobilizzazioni, 0.7 di software cancellato) e 5.2 milioni di costi di smaltimento delle scorte in eccesso, questi ultimi lasciati dentro il risultato rettificato.
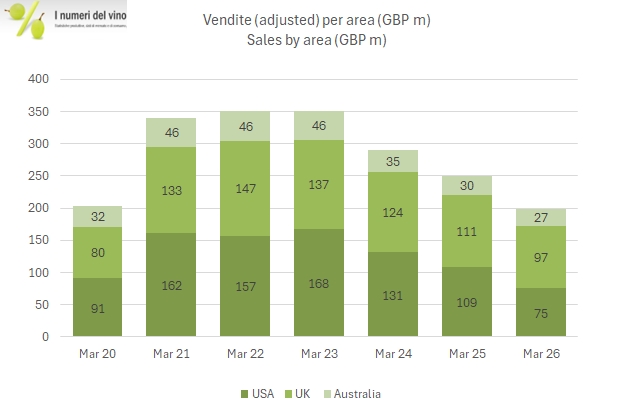
Le vendite calano del 20% a 199 milioni (-18% a cambi costanti). Gli USA perdono il 31% a 75 milioni, il Regno Unito il 13% a 97 milioni, l’Australia l’11% a 27 milioni. Per la prima volta il Regno Unito è il primo mercato del gruppo (49% del fatturato contro il 38% degli USA), rovesciando l’equilibrio che si era consolidato negli anni scorsi.
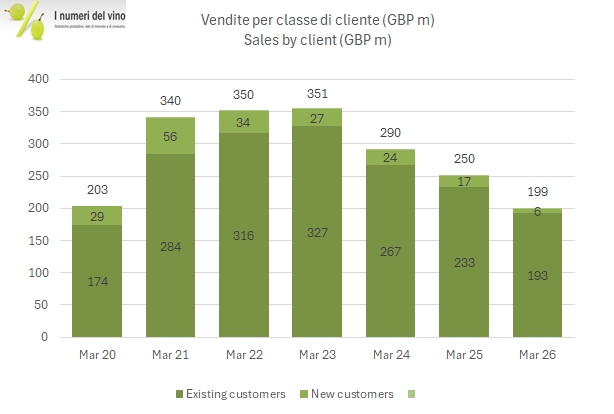
Per tipologia di cliente il quadro è ancora più netto. I clienti esistenti fanno 193 milioni, -17%, mentre i nuovi clienti crollano del 64% a 6.2 milioni. È la conseguenza diretta della scelta di tagliare l’investimento in acquisizione da 20.8 a 9.2 milioni: i nuovi membri acquisiti nell’anno scendono da 281mila a 122mila e la base totale passa da 581mila a 486mila. Il costo di acquisizione per cliente resta sostanzialmente fermo a 76 sterline (74 l’anno prima), ma il tempo di recupero dell’investimento scende da 75 a 42 mesi, con le ultime coorti mensili sotto i 24 mesi che è l’obiettivo aziendale.
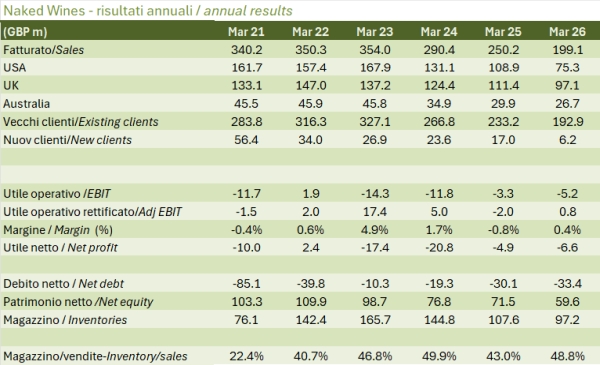
Sul fronte dei margini il 2025 è l’anno in cui la manovra sui prezzi si vede. Il margine lordo passa dal 18.4% al 19.9%, con aumenti di listino superiori al 5% attivati in tutti i mercati nella seconda parte dell’anno. Il margine di contribuzione sui clienti ricorrenti resta al 24% (era 25%), ma con dinamiche opposte: scende negli USA dal 35% al 32%, sale nel Regno Unito dal 16% al 18% e in Australia dal 25% al 27%. Il risultato è che l’utile operativo rettificato per area vede il Regno Unito a 9.3 milioni, gli USA a 6.3 e l’Australia a 2.2, contro 17 milioni di costi centrali non allocati.
I costi fissi sono l’altra leva. La pubblicità si dimezza da 17.8 a 7.7 milioni, mentre le spese generali operative restano sostanzialmente ferme a 30.2 milioni (30.6). L’azienda dichiara 25 milioni di risparmi annualizzati già realizzati o contrattualizzati, contro un obiettivo di 23 milioni fissato nel marzo 2025 su un orizzonte di cinque anni. A questi si aggiungeranno i circa 5 milioni attesi dal passaggio della piattaforma digitale da sviluppo interno a una soluzione SaaS di terze parti, decisione che è anche all’origine dei 2.5 milioni di svalutazioni software del 2025 e che porta gli investimenti previsti per il 2026-2029 da 6 a circa 1 milione.
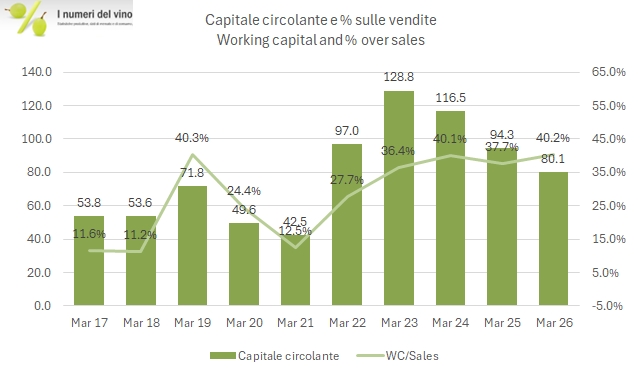
Dal punto di vista finanziario il magazzino, comprensivo degli anticipi ai produttori, scende da 107.6 a 97.2 milioni, il livello più basso degli ultimi cinque anni, anche se il calo è per 7 milioni di natura valutaria e la riduzione “vera” è di 6.5 milioni. Il flusso di cassa è di 10.6 milioni (18.5 l’anno prima) e la posizione di cassa netta sale da 30.1 a 33.4 milioni pur avendo restituito 6 milioni agli azionisti con il riacquisto di azioni, pari al 10.5% del capitale. Il patrimonio netto scende di conseguenza da 71.5 a 59.6 milioni.
Per il 2026 la guidance prevede vendite fra 158 e 175 milioni (altro -12/-21%), EBITDA rettificato fra 7.6 e 9.0 milioni e cassa netta fra 34 e 42 milioni, mentre l’obiettivo di medio periodo resta di generare oltre 45 milioni di cassa entro il 2029, dei quali 9 già realizzati. Il management è esplicito nel dire che nel 2026 né i clienti né il fatturato si stabilizzeranno.
Resta il tema di sempre, e cioè quanto in basso debba arrivare il ridimensionamento prima di ripartire con la crescita del fatturato, che è un po’ il “punto debole” di questo piano e anche l’indicatore su cui gli obiettivi del management non sono stati centrati. Al netto di tutto, i clienti “core” con più di due anni di anzianità sono ora l’81% della base contro il 74%, ma in valore assoluto sono comunque scesi da 430mila a 394mila: la qualità della base migliora, la dimensione no. La borsa, che capitalizza l’azienda intorno ai 49 milioni contro 33.4 milioni di cassa netta, sembra prezzare esattamente questo dubbio.