Mercati e consumo


Champagne – dati di mercato ed esportazioni 2024

• • • • nessun commento

Nel 2024 lo Champagne ha vissuto il suo peggior anno da molto tempo a questa parte, se escludiamo il 2020 anno del Covid. Mai le spedizioni erano scese del 9% e il fatturato dell’8% rispetto all’anno precedente dopo la grande crisi del 2009. Ovviamente il lavoro fatto in questi anni ha dato i suoi frutti: se le 271 milioni di bottiglie spedite sono “pochissime”, il fatturato è comunque stato di 5.8 miliardi di euro, includendo Francia ed esportazioni, e quindi “si torna al 2021” ma restiamo comunque ben sopra i 5 miliardi mediamente fatturati nel periodo antecedente al Covid. Il calo più significativo è quello dei paesi europei, mentre la Francia, che aveva rappresentato un forte freno negli anni scorsi è invece calata un pochino meno della media e gli USA diventano sempre più importanti con un altro anno dal segno positivo.

Non ho trovato il rapporto (non l’hanno pubblicato?) ma sono riuscito a raccattare i numeri necessari qua e là (grazie Perplexity). Tabelle e grafici e un ulteriore commento sono nel post.
Continua a leggere »

Il valore della produzione di vino nel mondo – stima INDV 2024

• • • • • • • • • • • • nessun commento

di Marco Baccaglio

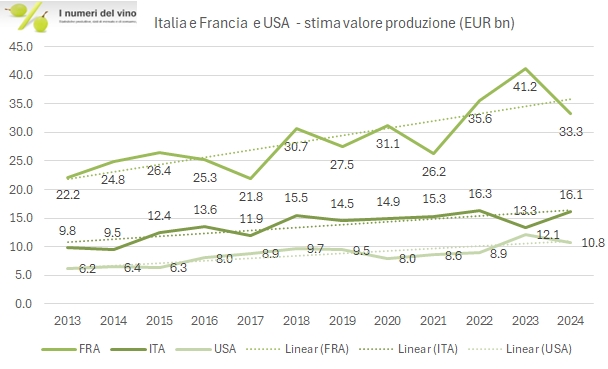
Come già sappiamo, il 2024 non è stato un anno positivo per il settore vinicolo mondiale. In questo post cerchiamo di mettere insieme volumi di produzione e valori unitari (delle esportazioni) per arrivare a una definizione del valore della produzione mondiale di vino. Nel 2024 entrambe le componenti hanno giocato a livello mondiale un ruolo negativo: volumi prodotti in discesa del 5%, valori di esportazione “puntuali” (noi qui usiamo una media triennale per smussare un po’ la volatilità) in calo del 9%.

Come potete immediatamente vedere dal grafico qui sopra il 2024 è stato migliore per l’Italia e peggiore per la Francia, dopo un 2023 in cui i ruoli erano invertiti. La Francia resta secondo i nostri calcoli il dominatore assoluto del settore nel mondo, con un valore della produzione 2024 di 33 miliardi di euro (ai prezzi del produttore), circa il doppio dell’Italia che è intorno ai 16 miliardi. Detto questo, messi insieme Italia e Francia sono il 55-60% del valore della produzione mondiale di vino (56% nel 2024), il cui valore può essere stimato secondo questa metodologia in circa 88-89 miliardi di euro, il 6% in meno del dato 2023 di 94 miliardi (massimo storico).

Passiamo a un’analisi più dettagliata con tutte le tabelle e i grafici.

Continua a leggere »

I grandi marchi del vino italiano nelle cantine dei collezionisti – dati Cellar Tracker 2025

• • • • • • nessun commento

Oltre 11 milioni di bottiglie di vino italiane sono caricate nei database di Cellartracker nello scarico fatto qualche settimana fa, con un incremento del 7% sull’anno precedente, un po’ più della crescita del database, che è stata del 6% circa (96 milioni di bottiglie in tutto, di cui 36 americane e 32 francesi). Analizziamo oggi i dati aggiornati per marchio e per referenza rispetto ai due anni precedenti. Tenete conto che si tratta di un database americano e che quindi l’influenza americana è significativa, come si può vedere anche dalla forte rappresentanza di vini americani.

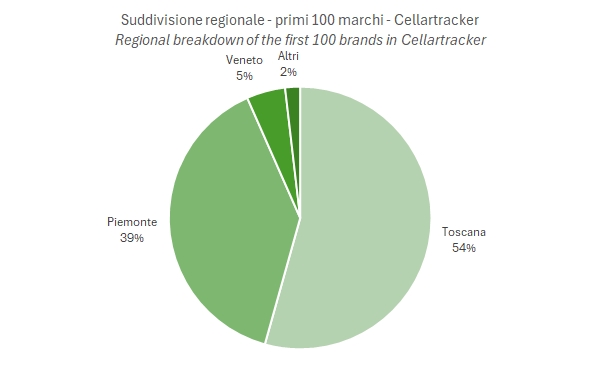
La classifica italiana è guidata dalle aziende toscane, Antinori, Tenuta San Guido e Tenuta dell’Ornellaia (Frescobaldi è “spezzato” nelle sue tenute e non considerato un tutt’uno), cui seguono le due piemontesi Produttori del Barbaresco e Gaja. In termini di referenze, invece, le prime 5 bottiglie sono tutte toscane, con Sassicaia e Tignanello che viaggiano sulle 200-220mila bottiglie regine incontrastate nel database americano.

Passiamo a un’analisi dettagliata delle principali tendenze nel resto del post, dove trovate tutte le classifiche, inclusa quella per i vini “oltre gli 80 dollari di valore”, estese per le prime 100 posizioni.

Continua a leggere »

I consumi di vino nel mondo – aggiornamento 2024 OIV

• • • • • • • • • nessun commento

Mettiamo oggi in linea I nuovi dati di OIV sul consumo mondiale di vino, che è stimato in calo di circa il 3% nel 2024 (214 m/hl), principalmente a causa dell’andamento negativo in alcuni paesi quali gli USA (-6%), la Francia (-4%) e (poteva non mancare?) la Cina per la quale OIV stima un calo del 19% dei consumi. Ora, quando leggete questi dati dovete tenere conto di un paio di questioni: primo, i consumi sono sempre una stima e per alcuni mercati questa stima è ancora più vaga. OIV ha le sue fonti e quando non le ha fa il suo calcolo (produzione+import-export = consumo). Quindi non dovete stupirvi se i dati sono modificati anche per il passato, perlomeno dal 2022 in avanti, e questo lo vedete soprattutto sul dato americano.

Tornando ai nostri dati, la conclusione e ovvia: il consumo di vino ha preso a calare dal 2017 a questa parte e anche il 2024 si è posto sulla medesima linea. La superficie vitata mondiale (7.1m/ha) e la produzione mondiale di vino (227m/hl nel 2024) non hanno fatto altro che seguire dolcemente questo andamento, tenendo quindi il mercato in equilibrio (considerato che circa il 10% della produzione viene impiegato per “usi industriali”).

Secondo i dati OIV, l’Italia insieme a Spagna, Portogallo e Russia è uno dei mercati che non ha perso terreno nel 2024, con un consumo di 22.4m/hl.

Dati in formato testo disponibili nella sezione Solonumeri.

Passiamo all’analisi dei numeri in dettaglio.

Continua a leggere »

Vendite al dettaglio di vino (GDO Italia) – dati Circana, primo trimestre 2025

• • • • nessun commento

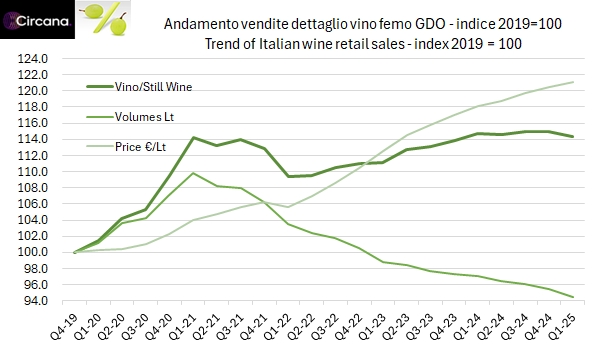
Ricevo e analizzo a stretto giro i dati di vendita di vino nella GDO come sempre cortesemente forniti da Circana. Il primo (e secondo) trimestre sono usualmente i periodi meno importanti per le vendite di vino e sono tipicamente influenzati dalla tempistica ballerina delle vacanze Pasquali, che fornisce certamente un impulso ai consumi. Nel periodo gennaio-marzo 2025 le vendite sono calate dell’1% a 702 milioni (vino fermo + spumante + Champagne), dopo il calo dell’1.5% del quarto trimestre 2024, a causa di un forte calo dei volumi acquistati (-3.5%, -4% per il vino fermo soltanto). Gli spumanti sono di nuovo un po’ meglio dei vini fermi (+2% contro -2%), i bianchi e i rosati sono meglio dei vini rossi, mentre più sorprendente è il calo dei vini DOC (-3.4%), cui fa da contraltare un andamento migliore per i vini IGT, che costano mediamente il 35% in meno… e che rappresentano quindi un segno molto tangibile del taglio della spesa dei consumatori.

Bene (anzi male), tutti i dati con tabelle e grafici (sempre base 2019, dal prossimo trimestre cambierò…) e ulteriori commenti all’interno del post.

Continua a leggere »