Dopo tre esercizi consecutivi di contrazione, Laurent Perrier torna a crescere in volume nell’esercizio chiuso a marzo 2026: +3.8% a circa 10 milioni di bottiglie, contro un mercato dello Champagne che nello stesso periodo ha perso l’1.6% e Maison che hanno perso l’1.2%. Va però considerato che la quota di bottiglie di alta gamma (che premiano i margini) sono calate dal 42% al 41% delle vendite. Le vendite salgono del 4.2% a 295 milioni di euro (nonostante un ulteriore calo nel mercato domestico), l’utile operativo è sostanzialmente stabile a 76 milioni (26% delle vendite, mezzo punto in meno dell’anno prima) e l’utile netto risale a 49.5 milioni. Il cambio di passo più netto è però nella parte finanziaria: il capitale circolante assorbe 20 milioni contro i 57 dell’anno prima, il debito scende a 204 milioni e il rapporto debito/patrimonio netto torna a 0.31. Il mercato azionario non sta premiando l’azienda: il titolo quota 81 euro, -9% da inizio anno e -15% sui 12 mesi, per una capitalizzazione di 476 milioni.Il gruppo dichiara una quota mondiale a volume del 3.8% (5.2% considerando i soli négociants) nello Champagne.
Passiamo a commentare i dati con grafici e tabelle.
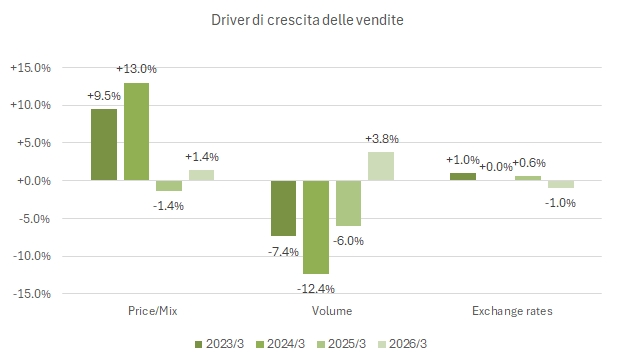
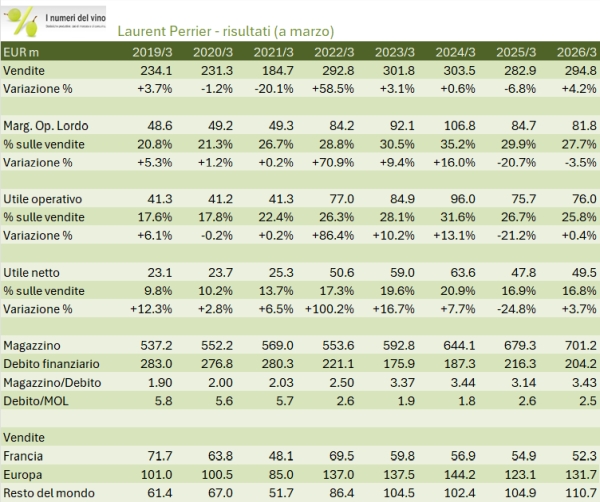
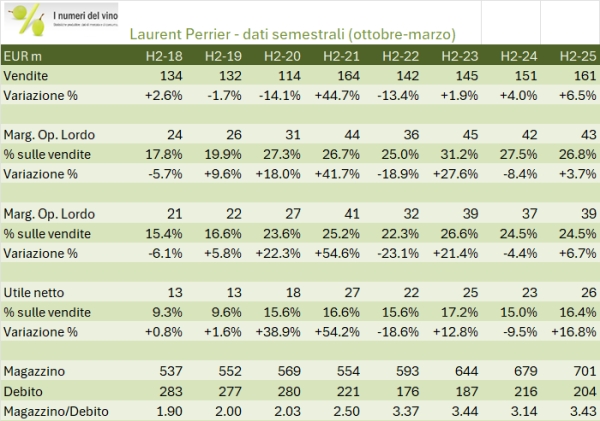
- Le vendite salgono del 4.2% a 294.8 milioni di euro, con una scomposizione che per la prima volta dal 2022 vede i volumi come motore principale: +3.8% l’effetto volume (10.6 milioni di euro), +1.4% l’effetto prezzo/mix (4.0 milioni) e -1.0% l’effetto cambi (-2.7 milioni). A cambi costanti la crescita organica è del 5.2%. Le bottiglie vendute risalgono a circa 10 milioni dai 9.6 dell’anno precedente, restando comunque lontane dal picco di 12.3 milioni del 2021; il prezzo medio si conferma intorno ai 29.5 euro. La crescita si è concentrata nel secondo semestre: dopo un primo semestre a +1.5% (134 milioni), il periodo ottobre-marzo è cresciuto di circa il 6-7%.
- Sul fronte geografico prosegue lo spostamento fuori dalla Francia. Il mercato domestico cala del 4.6% a 52.3 milioni e pesa ormai per il 18% del fatturato, contro il 30% del 2019; per il marchio Laurent Perrier la quota export tocca l’88.2%, un massimo storico. L’Europa cresce del 7% a 132 milioni e il resto del mondo del 5.5% a 111 milioni.
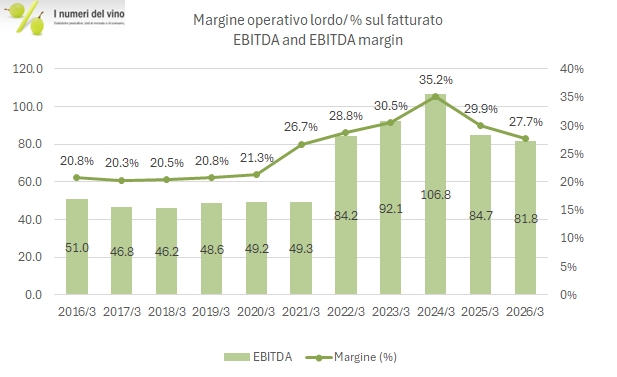
- I margini tengono ma non migliorano. Il margine lordo sale a 171.5 milioni (+1.9%) ma scende dal 59.5% al 58.2% delle vendite, per effetto dell’inflazione del costo del venduto (-4.9 milioni l’impatto stimato dall’azienda) e di un minor margine sulla vendemmia (-0.7 milioni). Gli investimenti di marketing restano stabili a 32.1 milioni (10.9% delle vendite dall’11.2%) e i costi di struttura crescono dell’1.9%. L’utile operativo corrente si ferma a 76.0 milioni, sostanzialmente invariato (+0.4%), con un margine che scende dal 26.7% al 25.8%; a cambi costanti sarebbe stato 78.6 milioni, con margine in leggero aumento. Il margine operativo lordo scende del 3.5% a 81.8 milioni (27.7% dal 29.9%), ma il calo dipende interamente dalla minore contribuzione di ammortamenti e accantonamenti (5.8 milioni contro 9.0), non da un peggioramento della gestione.
- Sotto la linea operativa il quadro migliora. Gli oneri finanziari scendono a 9.3 milioni dai 10 dell’anno precedente, grazie a un effetto tasso positivo per 1.6 milioni solo in parte compensato dal maggior debito medio e da minori proventi finanziari. Con un’aliquota fiscale stabile al 25.3%, l’utile netto di gruppo sale a 49.5 milioni (+4.5%). Il dividendo proposto resta invariato (circa 12 milioni di euro in totale).
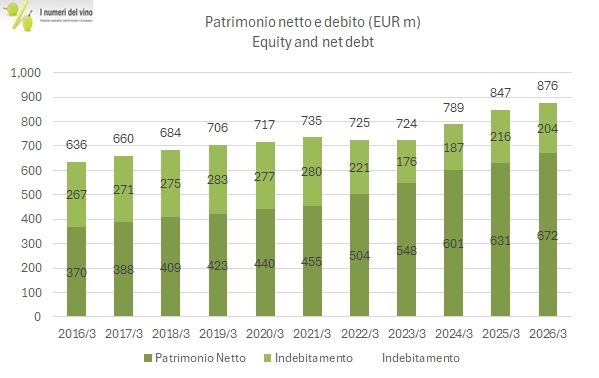
- La parte finanziaria mostra un flusso di cassa dopo le tasse è stabile a 56 milioni, ma il capitale circolante assorbe solo 20 milioni (57 nel 2024). Il magazzino cresce di 22 milioni (a 701 milioni). Al netto di investimenti per 12 milioni e 12.6 milioni di dividendi (nessuno riacquisto di azioni quest’anno), il debito netto scende da 216 a 204 milioni. Tutti i covenant migliorano: debito/patrimonio netto a 0.31 (da 0.35), magazzino/debito a 3.43 (da 3.14), debito/margine operativo lordo a 2.5.