Il bilancio 2025 di Argea va letto con qualche cautela in più del solito per via dei cambi di perimetro: da fine febbraio 2025 è consolidata Wines Unlimited Inc., l’importatore americano acquisito per circa 41 milioni di euro, mentre dal 30 giugno 2025 è uscita dal perimetro la società distributiva russa MGM Russia, la cui cessione era stata annunciata l’anno scorso. Il bilancio non fornisce dati pro-forma né quantifica il contributo delle due società, per cui l’andamento organico non è determinabile con precisione.
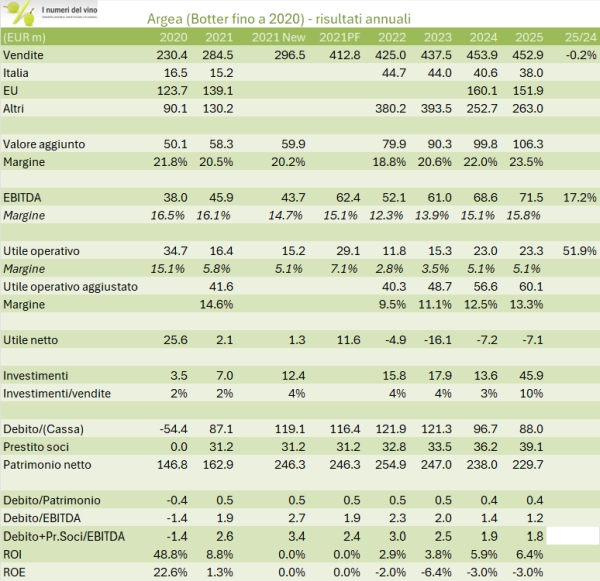
Detto questo, i numeri restano molto positivi: le vendite sono stabili a 453 milioni di euro (-0.2%), i margini migliorano, con un EBITDA di 71.5 milioni (+4%) e un margine che sale al 16%, e soprattutto il debito scende a 88 milioni di euro nonostante l’esborso per l’acquisizione americana, grazie a una generazione di cassa operativa molto forte sostenuta anche dal miglioramento del capitale circolante (aiutato da costose cessioni di crediti pro-soluto). L’utile netto resta negativo per 7 milioni, ma, come ogni anno, la lettura è distorta dagli ammortamenti di avviamento e marchi, pari a circa 37 milioni: al netto di questi, l’utile operativo “aggiustato” sale da 57 a 60 milioni di euro, pari al 13% delle vendite.
Le prospettive per il 2026 sono descritte con prudenza: il budget menziona la diversificazione del portafoglio (No Alcohol, Ready-To-Drink, nuovi formati), i mercati Latam e Asia e la premiumizzazione di Poderi dal Nespoli, in un contesto reso incerto.
Passiamo a un’analisi più dettagliata dei dati con grafici e tabelle.
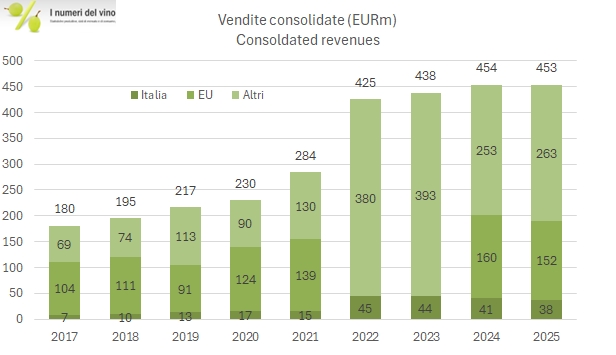
- Le vendite 2025 sono stabili a 453 milioni di euro. Il dato beneficia di circa 10 mesi di consolidamento di Wines Unlimited e sconta l’uscita di MGM Russia da metà anno: a perimetro costante l’andamento sarebbe quindi presumibilmente più debole del dato riportato, anche se il bilancio non consente di quantificarlo. Le vendite italiane calano del 6% a 38 milioni, quelle UE del 5% a 152 milioni, mentre l’extra UE cresce del 4% a 263 milioni, verosimilmente proprio per effetto del consolidamento dell’importatore americano.
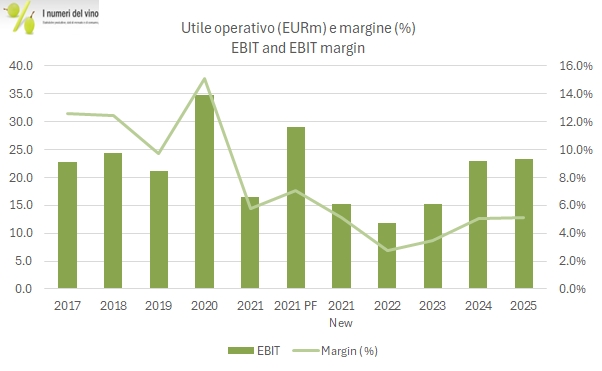
- I margini proseguono il percorso di miglioramento iniziato nel 2023. Il valore aggiunto sale al 23.5% delle vendite dal 22%, anche qui con il probabile contributo dell’integrazione a valle negli USA, mentre crescono le spese per servizi, spinte da trasporti e spese di pubblicità e marketing, e il costo del personale, che sale al 7.7% delle vendite con un organico cresciuto a 520 persone. L’EBITDA raggiunge 71.5 milioni di euro, +4%, con un margine del 15.8% dal 15.1% del 2024. L’utile operativo resta fermo a 23 milioni per via dei maggiori ammortamenti: se togliamo quelli di avviamento e marchi, circa 37 milioni ereditati dalle operazioni straordinarie, l’utile operativo aggiustato passa da 56.6 a 60.1 milioni, dal 12.5% al 13.3% delle vendite. L’utile netto segna una perdita di 7.1 milioni, in linea con il 2024, per le ragioni appena dette.
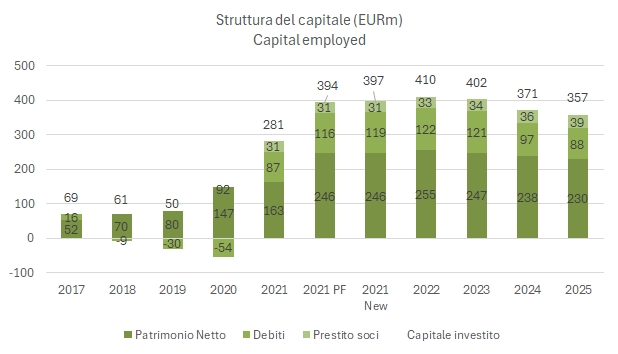
- La parte finanziaria si muove in modo altrettanto positivo, visto che Argea riesce ad assorbire l’acquisizione americana e, nel contempo, a ridurre il debito. Il debito netto scende a 88 milioni di euro dai 97 del 2024, nonostante l’esborso di circa 41 milioni per Wines Unlimited. Il flusso di cassa operativo sale a 50 milioni dai 37 del 2024, aiutato da un capitale circolante netto in calo di 14 milioni a 63 milioni di euro: la riduzione viene soprattutto dai crediti verso clienti, scesi di quasi 10 milioni grazie a un maggior ricorso alla cessione pro-soluto (che andrebbero rettificati, a onor del vero, e che hanno un costo piuttosto rilevante, circa 1.5 milioni di euro di oneri finanziari), e in parte dai debiti verso fornitori, in crescita di 5 milioni. Il rapporto debito/EBITDA scende a 1.2 volte (1.8 volte includendo il prestito soci, salito a 39 milioni per la capitalizzazione degli interessi). Tenendo conto che, nel giro di tre anni, il gruppo ha assorbito Zaccagnini e Wines Unlimited, mantenendo il debito sotto controllo, la lettura della gestione finanziaria resta decisamente positiva.