Botter


Argea – risultati e analisi di bilancio 2025

nessun commento

Il bilancio 2025 di Argea va letto con qualche cautela in più del solito per via dei cambi di perimetro: da fine febbraio 2025 è consolidata Wines Unlimited Inc., l’importatore americano acquisito per circa 41 milioni di euro, mentre dal 30 giugno 2025 è uscita dal perimetro la società distributiva russa MGM Russia, la cui cessione era stata annunciata l’anno scorso. Il bilancio non fornisce dati pro-forma né quantifica il contributo delle due società, per cui l’andamento organico non è determinabile con precisione.

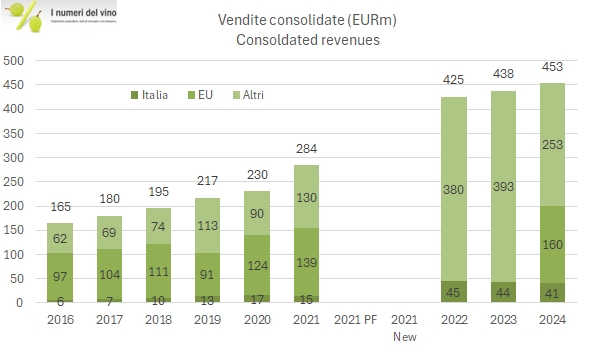
Detto questo, i numeri restano molto positivi: le vendite sono stabili a 453 milioni di euro (-0.2%), i margini migliorano, con un EBITDA di 71.5 milioni (+4%) e un margine che sale al 16%, e soprattutto il debito scende a 88 milioni di euro nonostante l’esborso per l’acquisizione americana, grazie a una generazione di cassa operativa molto forte sostenuta anche dal miglioramento del capitale circolante  (aiutato da costose cessioni di crediti pro-soluto). L’utile netto resta negativo per 7 milioni, ma, come ogni anno, la lettura è distorta dagli ammortamenti di avviamento e marchi, pari a circa 37 milioni: al netto di questi, l’utile operativo “aggiustato” sale da 57 a 60 milioni di euro, pari al 13% delle vendite.

Le prospettive per il 2026 sono descritte con prudenza: il budget menziona la diversificazione del portafoglio (No Alcohol, Ready-To-Drink, nuovi formati), i mercati Latam e Asia e la premiumizzazione di Poderi dal Nespoli, in un contesto reso incerto.

Passiamo a un’analisi più dettagliata dei dati con grafici e tabelle.
Continua a leggere »

Argea – risultati e analisi di bilancio 2024

nessun commento


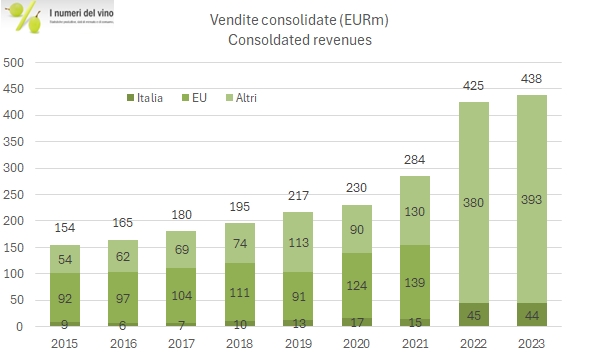
I dati 2024 di Argea sono senza dubbio molto positivi. Sebbene le vendite non siano cresciute soltanto del 3.6%, di cui circa 1 punto percentuale grazie al consolidamento di Zaccagnini, i margini sono migliorati sensibilmente e il debito è calato sotto la soglia psicologica dei 100 milioni di euro, dove stava prima dell’operazione di acquisizione di MGM. Con un fatturato di 453 milioni, il gruppo è secondo in Italia dopo il conglomerato Cantine Riunite & CIV (che include GIV). L’attività del gruppo procede spedita. Nel 2024 si è finalizzata una piccola acquisizione di un marchio in Svizzera già distribuito (Enzo Bartoli) il che dovrebbe portare a un miglioramento dei margini di profitto, ed è iniziata la procedura di vendita della società distributiva russa, che sarà finalizzata nel 2025. Quest’anno Argea ha acquisito Wines Unlimited Inc., importatore USA di diverse etichette (tra cui Zaccagnini): operazione già effettuata da Herita (Santa Margherita) anni fa, che ha determinato un forte incremento dei margini sul mercato locale. Leggendo la relazione sembrerebbe di capire che l’operazione sia costata circa 40 milioni di euro. Le previsioni 2025 indicano un ulteriore miglioramento dei margini, con una strategia che menziona anche i vini No Alcohol e la strategia di premiumizzazione di Poderi dal Nespoli.

Passiamo a un’analisi più dettagliata dei dati con grafici e tabelle.
Continua a leggere »

Argea – risultati e analisi di bilancio 2023

nessun commento

Grazie all’acquisizione di Zaccagnini, nel 2023 Argea è diventata la seconda azienda viticola in Italia per fatturato nel 2023, con 438 milioni. Se considerassimo soltanto GIV e non il consolidato GIV-Cantine Riunite, sarebbe la prima. Possiamo dire che combinazione di Botter e Mondo del Vino ha avuto un 2023 molto fruttuoso. Al di là del primato commerciale (senza Zaccagnini le vendite sarebbero calate del 2%, invece che +3% riportato), i margini sono migliorati (dal 12% al 14% per l’EBITDA) e soprattutto l’azienda è riuscita a comperare Zaccagnini per 47 milioni di euro senza far crescere il debito, grazie alla generazione di cassa e al controllo del circolante, che ha restituito ben 30 milioni di euro nel 2023. Anche per Argea il 2024 si presenta piuttosto sfidante, anche se l’azienda ha alcuni potenziali vantaggi da sfruttare, quali il completo consolidamento di Zaccagnini (altri 5 milioni di fatturato)  e l’integrazione non ancora completata del nuovo gruppo nella parte logistica e vendite. Bene, passiamo a qualche commento più dettagliato con la tabella riassuntiva e alcuni grafici.

Continua a leggere »

Argea (fu Botter) – risultati e analisi di bilancio 2022

nessun commento

Analizziamo oggi il primo bilancio di Argea, l’azienda nata dalla combinazione di Botter e Mondodelvino e che ha appena acquistato Zaccagnini (consolidata da marzo 2023). I numeri non sono semplici da leggere: il 2022 e il 2021 vedono un differente arco temporale di consolidamento (9 mesi per Botter, 7 per MondodelVino), ma non solo. Il 2021 esposto in questo bilancio è diverso dal 2021 esposto l’anno scorso dalla società corrispondente (“Venere”) e quest’anno non ci sono i dati pro-forma, che invece c’erano nel bilancio 2021. Penso che per avere un quadro coerente della situazione si debba fare riferimento a questo confronto “pro-forma” e penso sia anche corretto rimontare nel calcolo dell’utile operativo gli ammortamenti molto rilevanti dell’avviamento e dei marchi, poste emerse a valle dell’acquisizione (in totale 28 milioni). Ultimo punto: la relazione degli amministratori nel bilancio non offre spunti per comprendere l’andamento gestionale dell’azienda, anche se va notata una descrizione molto dettagliata dei costi nella nota integrativa del bilancio. Passiamo al commento dei numeri nel resto del posti, che evidenziano un leggero incremento del fatturato e una significativa riduzione dei margini di profitto, per quanto la posizione finanziaria dell’azienda resti solida (2.3x debito su EBITDA).

Continua a leggere »

Botter – risultati e analisi di bilancio 2021

nessun commento


Lo scorso anno scrivevamo del bilancio 2020 e della trasformazione di Botter in seguito all’acquisizione di Mondodelvino. Purtroppo non siamo riusciti a trovare il bilancio consolidato della nuova holding, che era accreditata di vendite pro-forma 2020 di 345-350 milioni e 400 milioni nel 2021). Leggendo il bilancio 2021 scopriamo che l’operazione si è sviluppata attraverso la costituzione di una holding (Tabacco) che ha acquistato il 70% di Botter (cioè tutto il capitale escluso il 30% di azioni proprie), e che è stata a sua volta incorporata in Botter, generando goodwill e indebitando la società, passata da 54 milioni di cassa a 87 milioni di debito, senza contare i 30 milioni ancora dovuti agli azionisti di cui si sapeva già lo scorso anno e non ancora pagati. Questi soldi sono stati utilizzati per acquistare MondodelVino, che è rimasta “fuori” dal perimetro di Botter, ricadendo Continua a leggere »