
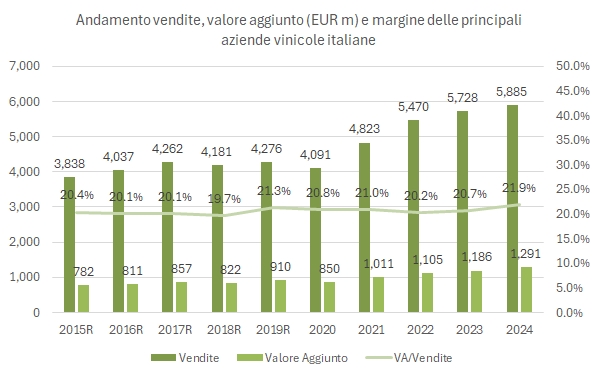
Presentiamo oggi la classifica delle 25 maggiori aziende vinicole italiane. Sono 25 perché sono quelle che “emergono” dal rapporto “Le Principali Aziende Italiane” pubblicato la scorsa settimana da Area Studi Mediobanca. Sono anche quelle che superano il taglio del rapporto, che è a 100 milioni di euro di fatturato.
I dati che vedete nel grafico sopra danno una percezione migliore, a mio avviso, di quello che è stato il 2024. Prima di tutto, per un fatto tecnico: nelle “prime” aziende ci sono quelle che crescono e non quelle che calano uscendo dalla lista, quindi la classifica presenta quello che in inglese si chiama “survivorship bias”. In secondo luogo, perché il dato cumulato, soprattutto per il fatturato, è il risultato di pochi risultati eccellenti, parzialmente guidati dalle acquisizioni (soprattutto Antinori), e di diverse aziende che invece hanno mostrato dati in controtendenza.
In altre parole, la matematica dice che il fatturato è cresciuto del 3% (dopo il +5%) nel 2023, ma solo la metà delle aziende ha avuto una crescita nel 2025. Invece, è andata meglio quando si guarda ai dati finanziari, visto che il valore aggiunto è migliorato del 9% sul 2023.
Dal punto di vista delle vendite, Cantine Riunite/CIV/GIV domina incontrastata (seguita da Argea e Italian Wine Brands), mentre dal punto di vista del valore aggiunto, che è la vera classifica secondo il mio punto di vista, a dominare è Antinori, seguita comunque da Cantine Riunite/CIV/GIV.
Bene, nel resto del post trovate tutte le tabelle e ulteriori grafici (compreso quello animato). Tutti i dati in formato “copia-incollabile” sono nella sezione Solonumeri.

- Il fatturato cumulato delle 25 principali aziende vinicole con fatturato sopra i 100 euro è cresciuto del 3% nel 2024 a 5,9 miliardi di euro, mentre il valore aggiunto è balzato del 9% a 1,3 miliardi di euro.
- Dal punto di vista del fatturato, CR/CIV/GIV sono davanti a tutti con 666 milioni di euro, ma in calo dell’1% e in progresso molto limitato anche considerando 3 e 5 anni fa. Argea, invece, cresce del 4% e si conferma la seconda azienda per fatturato con 453 milioni di euro, mentre Italian Wine Brands è la terza azienda con 402 milioni, ma registra un calo del 6%. La quarta azienda è Antinori, con 395 milioni, che nel 2024 ha beneficiato del contributo dell’acquisizione americana per tutto l’anno. Chiude al quinto posto Caviro, con 385 milioni e un calo del 9%.
- La classifica secondo il valore aggiunto, che vi ricordo è la differenza tra il fatturato e gli acquisti esterni e quindi misura in qualche modo quanto è stato aggiunto in termini monetari nel processo di produzione, è come da sempre dominata da Antinori, che dei 395 milioni di fatturato ne “trattiene” 239, ossia il 60% (come vedete dal grafico). Aziende come Argea, che principalmente comprano vino sfuso e lo imbottigliano, hanno una componente di valore aggiunto rispetto al fatturato molto più limitata, intorno al 22% in questo caso, e fanno ovviamente un altro mestiere, pur vendendo vino ugualmente. La seconda azienda per valore aggiunto è comunque CR/CIV/GIV, nonostante il suo stato di cooperativa “ibrida”, mentre vengono poi Herita (Santa Margherita), Argea appunto e Frescobaldi.


…ho un piccolo favore da chiedervi. Sempre più persone leggono “I Numeri del Vino”, che pubblica da oltre dieci anni tre analisi ogni settimana sul mondo del vino senza limitazioni o abbonamenti. La pubblicità e le sponsorizzazioni servono per aiutare una missione laica in Perù. Per fare in modo che questo lavoro continui e resti integralmente accessibile, ti chiedo un piccolo aiuto, semplicemente prestando da dovuta attenzione con una visita alle inserzioni e alle sponsorizzazioni presenti nella testata e nella sezione laterale del blog. Grazie. Marco


Innanzitutto complimenti. Sempre. Per la quantità di informazioni dettagliate su un settore che di solito vive di “bicchieri” e “grappoli”.
Una considerazione: in considerazione del fatto che il settore vinicolo in Italia rappresenta una quota rilevante di fatturato, export e impiego di manodopera (conteggiando anche la parte agricola), mi sembra riduttivo analizzare le aziende italiane con la soglia dei 100 milioni di fatturato.
Visto che anche nelle analisi parliamo di aziende straniere che sono abbondantemente sotto questa soglia (es proprio in questo numero).
Grazie per l’attenzione.
Buon lavoro e Buone Festività
Ciao Marco!
Grazie delle belle parole che mi hai dedicato.
Hai ragione, bisognerebbe scendere sotto i 100 milioni. Il problema è che questa classifica è costruita prendendo i dati dal rapporto Mediobanca sulle principali aziende italiane (non solo vinicole). Fino a qualche anno fa, il rapporto arrivava fino alla soglia dei 50 milioni (come puoi vedere dalle edizioni passate). Da qualche anno, hanno alzato il taglio ai 100 milioni e di conseguenza anche il mio post annuale ha dovuto adattarsi.
Tu mi dici: beh, potremmo integrare. Sì, si potrebbe integrare. Il problema è che si perde l’omogeneità dei dati, nel senso che questi numeri sono (salvo che per Santa Margherita e Lunelli) tutti quanti provenienti dal medesimo database e costruiti nella stessa maniera. Oltre al fatto che dovremmo scaricarci tutti i bilanci, che costano 2.5 euro l’uno… la soluzione sarebbe “abbandonare” il rapporto di Mediobanca per fare un lavoro prendendo ciascun bilancio (con il rischio di dimenticarsi di qualcuno). Ci vorrebbe troppo tempo. Ne parliamo nel 2033 quando (forse) andrò in pensione!
Buone feste anche a te!
Marco Baccaglio