Veneto


Argea – risultati e analisi di bilancio 2023

• • • • • nessun commento

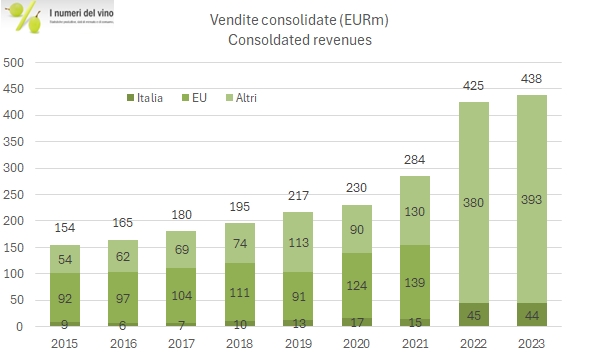
Grazie all’acquisizione di Zaccagnini, nel 2023 Argea è diventata la seconda azienda viticola in Italia per fatturato nel 2023, con 438 milioni. Se considerassimo soltanto GIV e non il consolidato GIV-Cantine Riunite, sarebbe la prima. Possiamo dire che combinazione di Botter e Mondo del Vino ha avuto un 2023 molto fruttuoso. Al di là del primato commerciale (senza Zaccagnini le vendite sarebbero calate del 2%, invece che +3% riportato), i margini sono migliorati (dal 12% al 14% per l’EBITDA) e soprattutto l’azienda è riuscita a comperare Zaccagnini per 47 milioni di euro senza far crescere il debito, grazie alla generazione di cassa e al controllo del circolante, che ha restituito ben 30 milioni di euro nel 2023. Anche per Argea il 2024 si presenta piuttosto sfidante, anche se l’azienda ha alcuni potenziali vantaggi da sfruttare, quali il completo consolidamento di Zaccagnini (altri 5 milioni di fatturato)  e l’integrazione non ancora completata del nuovo gruppo nella parte logistica e vendite. Bene, passiamo a qualche commento più dettagliato con la tabella riassuntiva e alcuni grafici.
Continua a leggere »

Veneto – produzione di vino e superfici vitate 2023 – dati ISTAT

• • • nessun commento

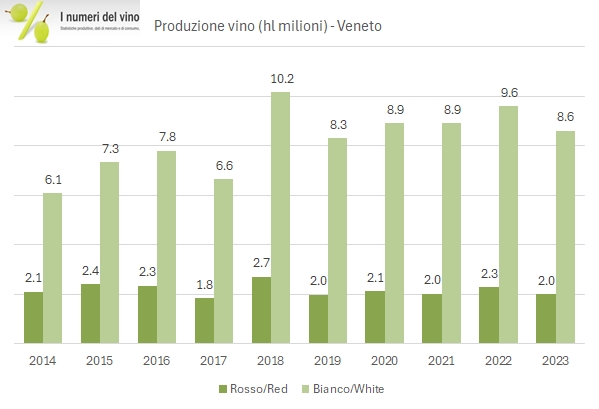
La produzione di vino in Veneto è calata del 10% a 10.6 milioni di ettolitri secondo i dati ISTAT, ma si è mantenuta al di sopra della media del decennio precedente (circa 10.25 milioni di ettolitri). I dati che commentiamo oggi sono abbastanza compatibili con le risultanze dell’altra fonte di dati sulla produzione vinicola, AGEA (che ho tratto da una presentazione ISMEA, la quale si è rifiutata di condividere ulteriori dettagli), che raccoglie le dichiarazioni di produzione e che dice 11.1 milioni di ettolitri, con una variazione negativa del 12% rispetto al 2022. L’andamento produttivo è simile per i vini bianchi che per i vini rossi, i primi ovviamente sopra la media storica a differenza dei secondi per via del fenomeno del Prosecco, mentre dal punto di vista della categorie qualitative sono i vini IGP che calano un po’ di meno, pur mantenendosi largamente sotto le medie storiche. Secondo ISTAT, infine, la superficie vitata scende del 2% a 93 mila ettari. Il Veneto resta la regione con la produzione di vino più elevata d’Italia seguita dalla Puglia (6 milioni di ettolitri circa nel 2023). Passiamo a un’analisi più dettagliata nel post con diverse tabelle e grafici.

Continua a leggere »

Santa Margherita – risultati e dati di bilancio 2023

• • • • nessun commento


Come abbiamo visto per i primi bilanci commentati (Frescobaldi, Masi e IWB), il 2023 è stato un anno non semplice per le aziende vinicole italiane, soprattutto confrontato con i dati eccellenti registrati nel 2022. Santa Margherita ha chiuso l’anno con un leggero calo delle vendite consolidate (-2%, 255 milioni) e dei profitti (-5% per l’utile operativo e -9% per l’utile netto) interamente a causa dei cambi, che comunque sono rimasti su un livello di assoluta eccellenza nel settore (25% margine operativo, 16% margine netto). Per una serie di operazioni intragruppo e per via dell’aumento del capitale circolante, l’indebitamento è cresciuto a 137 milioni, ma si mantiene comunque su livelli gestibili. Entrando nel dettaglio delle diverse unità operative del gruppo e considerando la diversa esposizione geografica con l’Italia in crescita e alcuni mercati esteri in calo, Ca del Bosco ha avuto un buon anno mentre Santa Margherita dopo l’eccezionale crescita registrata nel 2022 ha avuto un anno di assetstamento. Le prime indicazioni sull’evoluzione del 2024, per quanto si riferiscano ai primi due mesi dell’anno sono di generalizzato calo delle spedizioni, fatta eccezione per la controllata (al 60%) Ca del Bosco. Passiamo a un commento più in dettaglio dei numeri con grafici e tabelle nel resto del post.

Continua a leggere »

Esportazioni italiane di vino per regione e tipologia – aggiornamento 2023

• • • • • • • • • nessun commento


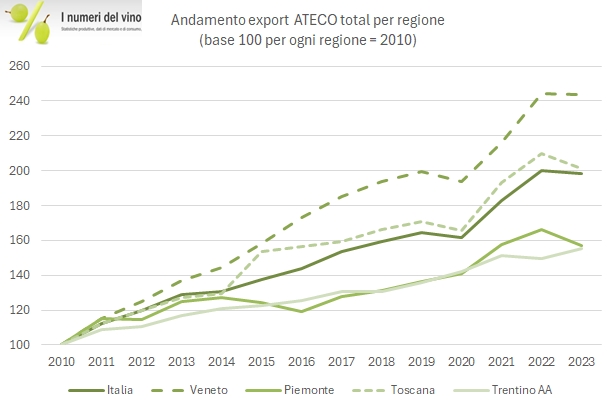
Nell’anno di stabilizzazione delle esportazioni italiane di vino, emergono alcune tendenze che già abbiamo avuto di commentare diverse volte. Forse la più importante è quella del calo dei vini bianchi. Nelle esportazioni di vino fermo in bottiglia i DOP rossi calano del 5% mentre i DOP bianchi sono stabili, gli IGP rossi calano del 7% mentre gli IGP bianchi crescono del 2%. Il problema per noi e che le categorie sono sbilanciate, ossia che i vini rossi di qualità sono il 60% delle esportazioni di vino DOP e il 73% delle esportazioni di vino IGP. Se questa tendenza dovesse continuare (come penso sia probabile, vista l’evoluzione degli stili di consumo), potremmo trovarci di fronte a un problema “strutturale” che dovrebbe estendersi fino a un riequilibrio della base produttiva. Comunque questo non è il momento di addentrarci in queste discussioni. Le due analisi del post sono come al solito le esportazioni per tipologia e quelle per regione (delle aziende esportatrici). Della prima abbiamo detto il punto principale, della seconda possiamo soltanto ripeterci: le due regioni “rosse” italiane rilevanti per l’export, Toscana e Piemonte sono in calo del 4% e 6%, mentre il Nord Est italiano, supportato in questa analisi anche dal Prosecco, mantiene un livello stabile o crescente (Friuli Venezia Giulia e Trentino Alto Adige) di export. Passiamo a un commento più specifico, come al solito con le tabelle complete, disponibili anche su Solonumeri.

Continua a leggere »

I grandi marchi del vino italiano nelle cantine dei collezionisti – dati Cellar Tracker 2024

• • • • • • nessun commento

Dopo la positiva esperienza dello scorso anno ripropongo quest’analisi sui dati di Cellar Tracker e cioè quali e quante bottiglie sono registrate in questo gigantesco database di vini, cui sono iscritto da diversi anni. Nel 2024 a marzo erano registrate 90 milioni di bottiglie, il 7% in più di un anno fa e di queste circa 10 milioni sono italiane, 30 francesi e 35 americane (essendo il software nato lì). Il Piemonte e la Toscana si dividono oltre il 90% di queste bottiglie: dall’analisi si evince però che le cose stanno un po’ cambiando. Se osserviamo i primi 130 marchi, ossia 5.5 milioni di bottiglie, tra il 2023 e il 2024 notiamo che i vini toscani crescono del 3% e rappresentano il 52% del totale contro il 55% di un anno fa, i vini piemontesi crescono molto di più, +12% e diventano il 40% dal 38%, i vini veneti crescono del 5% e restano circa il 5% del totale mentre gli “altri” sono a +43% e passano dal 2% al 3% del totale. Quindi si direbbe che emergono le altre zone dell’Italia che sino ad ora erano state trascurate. Se scendiamo nel dettaglio dei primi 20 marchi rappresentati, quattro hanno una crescita superiore al 10% in termini di bottiglie rappresentate: Tenuta San Guido, Vietti, GD Vajra e Argiano. Se scendiamo alle singole referenze, il vino (tra i primi 100) con il tasso di crescita più marcato è stato il Barolo Bricco dell Viole di Vajra. Bene, nel resto del post trovate ampie tabelle con i dettagli e il proseguimento del commento.

Continua a leggere »