Veneto


Gruppo Italiano Vini (GIV) – risultati 2024

nessun commento

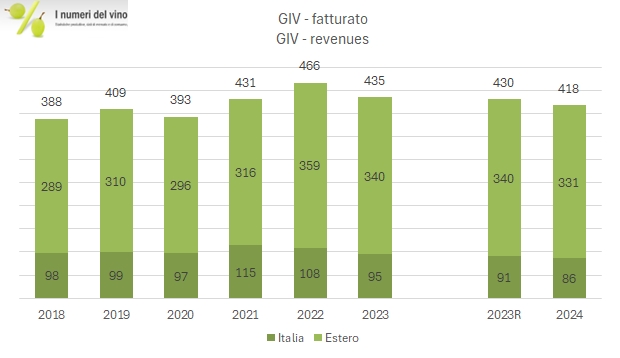
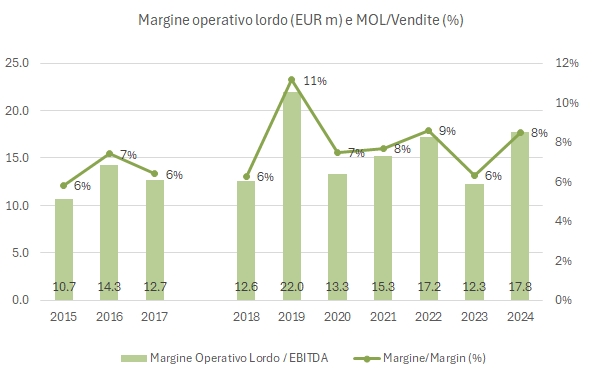
Le vendite di GIV calano del 3% nel 2024 a 417 milioni di euro ma gli utili tengono sui livelli assoluti visti nel 2023. Il 2024 nasconde però una situazione “faticosa” per il gruppo di proprietà di Cantine Riunite. Oltre ai margini molto risicati, che sono una costante dell’azienda, nel 2024 il debito sale da 114 a 120 milioni di euro nonostante non si siano distribuiti dividendi (come in passato) ma soprattutto nonostante un livello di investimenti veramente basso. Parliamo di 4 milioni di euro di investimenti per un’azienda da 400 e più milioni di fatturato con ammortamenti di 13 milioni di euro. La causa è un significativo deterioramento del capitale circolante, con un incremento delle scorte (8 milioni di euro dopo gli 11 del 2023) e dei crediti verso clienti (18 milioni). Leggendo la tabella e guardando i grafici vi potete rendere conto dell’evoluzione storica dei numeri di GIV: il fatturato è leggermente cresciuto ma i margini sono in calo in prospettiva storica.

Passiamo a un breve commento dei dati.
Continua a leggere »

Casa Vinicola Zonin – risultati 2024

2 commenti

Nel 2024 Casa Vinicola Zonin ha fatto un passo in avanti sia in termini di vendite (+8% a 209 milioni) che in termini di miglioramento dei margini, dopo un 2023 piuttosto deludente, riportandosi sui livelli del 2022 ma ancora distanti dal livello raggiunto nel 2019. L’indebitamento scende leggermente (da 91 a 88 milioni, comprensivo di 7 milioni di finanziamento soci), con un rapporto di circa 5 volte rispetto all’EBITDA.

Il 2024 è stato però soltanto il secondo anno dopo la riorganizzazione del gruppo e quindi c’è da immaginarsi ulteriori progressi a venire, anche se Zonin ha una esposizione piuttosto significativa verso gli USA. Infatti il management chiude la relazione scrivendo: “L’obiettivo del Gruppo per il 2025 rimane comunque il miglioramento della profittabilità connessa anche ad una crescita delle vendite, già intrapresa con risultati più che soddisfacenti nel 2024.”

Passiamo a un commento più dettagliato dei numeri.

Continua a leggere »

Masi – risultati primo semestre 2025

nessun commento

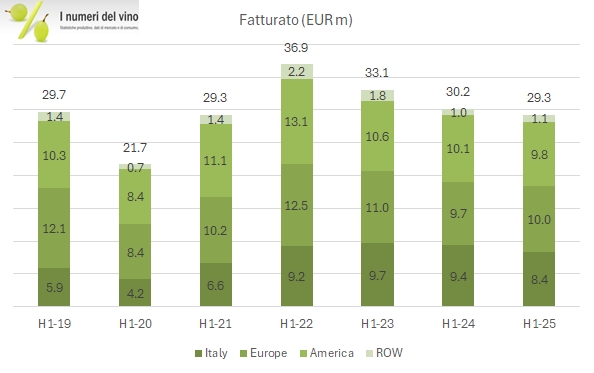
Masi chiude il primo semestre 2025 con ricavi in leggero calo (-3%) ma margini stabili, peraltro sui livelli molto bassi dello scorso anno. Due però sono le novità più importanti del gruppo: primo, l’investimento nel nuovo visitor center Monteleone 21 è finalmente terminato ed è stato aperto a maggio 2025. Secondo, l’azienda ha raggiunto (anche se non reso pubblico) un accordo di rifinanziamento del debito con le banche, che era stata la ragione per rimandare di una settimana la pubblicazione di questi dati.

L’azienda è stata in questi ultimi 2-3 anni tra l’incudine e il martello, ossia con la necessità di terminare due importanti investimenti (uno produttivo e uno per il centro visitatori) e un contesto di mercato oggettivamente non semplice, soprattutto per il segmento per cui Masi è più conosciuta (vini rossi molto corposi). Lo sforzo per contenere la crescita del debito (32 milioni, contro i 34 di 12 mesi fa) è molto evidente nella gestione del capitale circolante, sceso di 9 milioni (sui 12 mesi, in parte grazie alla cessione pro-soluto di crediti) e dal mancato pagamento di dividendi.

Le azioni di Masi sono quotate in Borsa a un valore di circa 4 euro (per circa 130 milioni di valore) e hanno reagito positivamente a questo annuncio, ma soltanto l’8% del capitale è nelle mani degli investitori borsistici. Infine, per quando riguarda il futuro, Masi anticipa un incremento delle vendite “high single digits” nel terzo trimestre anche se avvisa che sembra essere originato da un incremento delle scorte dei distributori e non da un migliore andamento del mercato sottostante. Non ci sono considerazioni sul nuovo centro visitatori ma ovviamente immaginiamo dal secondo semestre un impatto positivo e soprattutto un calo degli investimenti tale da ridurre anche il livello di debito.

Bene passiamo a un commento più dettagliato dei numeri.

Continua a leggere »

Argea – risultati e analisi di bilancio 2024

nessun commento


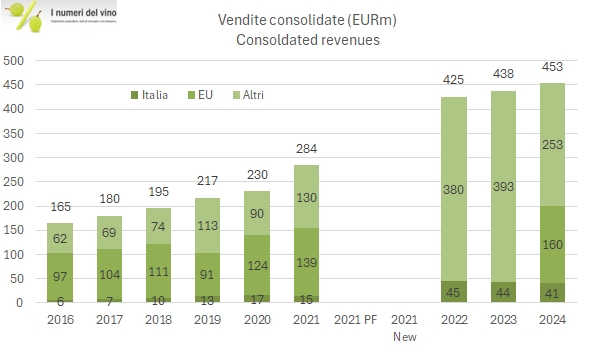
I dati 2024 di Argea sono senza dubbio molto positivi. Sebbene le vendite non siano cresciute soltanto del 3.6%, di cui circa 1 punto percentuale grazie al consolidamento di Zaccagnini, i margini sono migliorati sensibilmente e il debito è calato sotto la soglia psicologica dei 100 milioni di euro, dove stava prima dell’operazione di acquisizione di MGM. Con un fatturato di 453 milioni, il gruppo è secondo in Italia dopo il conglomerato Cantine Riunite & CIV (che include GIV). L’attività del gruppo procede spedita. Nel 2024 si è finalizzata una piccola acquisizione di un marchio in Svizzera già distribuito (Enzo Bartoli) il che dovrebbe portare a un miglioramento dei margini di profitto, ed è iniziata la procedura di vendita della società distributiva russa, che sarà finalizzata nel 2025. Quest’anno Argea ha acquisito Wines Unlimited Inc., importatore USA di diverse etichette (tra cui Zaccagnini): operazione già effettuata da Herita (Santa Margherita) anni fa, che ha determinato un forte incremento dei margini sul mercato locale. Leggendo la relazione sembrerebbe di capire che l’operazione sia costata circa 40 milioni di euro. Le previsioni 2025 indicano un ulteriore miglioramento dei margini, con una strategia che menziona anche i vini No Alcohol e la strategia di premiumizzazione di Poderi dal Nespoli.

Passiamo a un’analisi più dettagliata dei dati con grafici e tabelle.

Continua a leggere »

Herita (era Santa Margherita) – risultati e dati di bilancio 2024

nessun commento

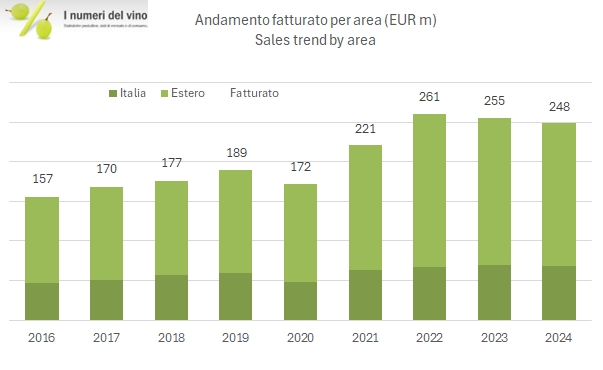
Santa Margherita S.p.a. ha pubblicato per la prima volta il proprio bilancio con la nuova denominazione sociale diventata “Herita S.p.a.”. L’esercizio  2024 mostra un leggero leggero calo sia per le vendite (-3% a 248 milioni) che per l’utile netto (41 milioni). Nonostante questo, Herita ha mantenuto una generazione di cassa particolarmente interessante, che ha consentito di pagare un buon dividendo (25 milioni) ma soprattutto di acquistare il 5% di Ca’ del Bosco (per 11 milioni) portando la partecipazione nel secondo marchio più importante del gruppo al 65%. Il debito è rimasto invariato a 138 milioni, un livello perfettamente compatibile con i margini dell’azienda, a 1.7 volte l’EBITDA.

L’operazione di acquisto di questo 5% mette in luce l’elevato valore della partecipazione. L’azienda è stata valutata poco meno di 300 milioni di euro (di cui 223 milioni di valore azionario), che corrisponde a un multiplo di 5.6 volte le vendite e 16 volte l’EBITDA. Gli alti margini (35% EBITDA), la presenza di un magazzino molto rilevante (57 milioni di euro al costo di produzione) e di un patrimonio fondiario rilevante sono certamente fattori che hanno influenzato la valutazione della quota.

Passiamo a un’analisi più dettagliata dei numeri.

Continua a leggere »