Constellation Brands


La valutazione delle aziende vinicole – aggiornamento 2025

• • • • • • • • • • • • • • • • • • nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2025) e al prossimo e soprattutto (e purtroppo) con l’aggiornamento del campione delle aziende presenti che non consente di avere un confronto temporale coerente (esce Duckhorn, delistata, ed entra Andrew Peller, essendo riuscito a recuperare i dati prospettici).

Passando ai dati, possiamo certamente dire che il 2024 è stato un anno negativo per l’andamento dei prezzi. Basta guardare il grafico per vedere che solo Italian Wine Brands, Concha y Toro e TWE hanno avuto un andamento positivo, in un anno in cui le borse mondiali sono mediamente cresciute del 18% circa. La seconda conclusione è che l’andamento negativo deriva non solo dalle minori attese sui profitti, visibile soprattutto nelle aziende della Champagne, ma anche da i multipli di valutazione sempre più sotto pressione. La terza conclusione che è ricorrente tutti gli anni è che le aziende “extra europee” sono grandi e fanno molti più soldi (leggi: margini di profitto), il che supporta delle valutazioni più elevate.

PS. Constellation Brands ha ridotto le attese di profitto il 10 gennaio, subendo una significativa perdita in borsa (oltre il 10%)

Bene, possiamo andare nei dettagli con la tabella riassuntiva e ulteriori grafici.

Continua a leggere »

Constellation Brands – risultati primo semestre 2024

• • • • • nessun commento

Tempi duri anche per Constellation Brands, che ha dovuto pubblicare un aggiornamento ad hoc a inizio settembre per ridurre alcuni degli obiettivi comunicati al mercato per l’anno e ha riportato risultati oggettivamente disastrosi nel secondo trimestre a inizio ottobre. E questa volta la colpa è proprio della divisione vino: le prospettive per l’anno sono passate da vendite stabili a un calo del 4-6%, e da un utile operativo in calo del 10% circa al -17%. Oltre a questo, e si vede bene nei numeri del secondo trimestre, l’azienda ha svalutato i marchi del segmento vino per 2.25 miliardi di dollari (misura che non determina esborsi di cassa), il che ha portato il bilancio del secondo trimestre a una perdita di 1.2 miliardi di dollari. Per dire la verità nonostante il disastro della divisione vino, un misto tra mercato e immagino iniziative non andate a buon fine, gli obiettivi “totali” del gruppo non sono cambiati, anzi sono anche leggermente migliorati grazie all’andamento sempre ottimo della divisione birra (i cui obiettivi sono stati leggermente alzati), da un po’ di oneri finanziari in meno. E dunque anche il titolo in borsa non ne ha risentito più di tanto, rimanendo circa stabile anno-su-anno in un contesto piuttosto negativo per le aziende che si occupano di bevande alcoliche.

La considerazione a valle di questi dati è più ampia. Siamo di fronte a un cambio di passo per il mondo del vino? Questi dati sono solo l’ultimo di una serie di post in cui mettiamo in luce un problema di crescita (o meglio di calo) per le grandi aziende vinicole nel 2024. Pensiamo a LVMH o a altri campioni di crescita come Delegat in Nuova Zelanda o, nel passato, Concha y Toro. E pensiamo anche a quello che ha scritto il Financial Times qualche tempo fa a proposito della vendita della divisione vino da parte di Pernod Ricard (link alla nostra traduzione).

Passiamo a commentare qualche dato.

Continua a leggere »

Constellation Brands – risultati primo trimestre 2024

• • • • • nessun commento

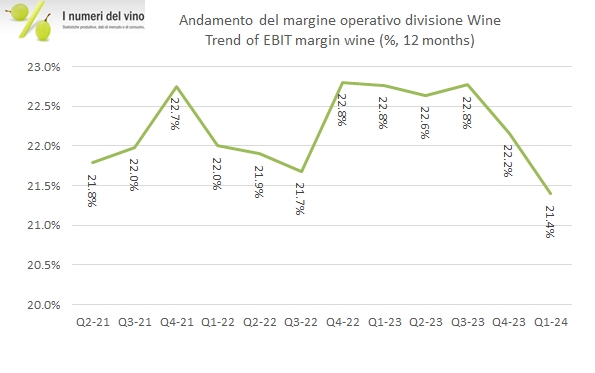
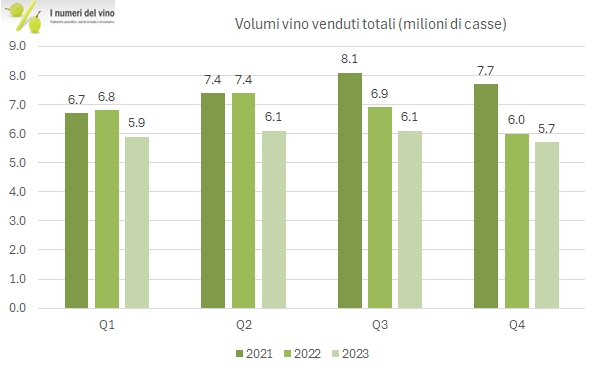
Il business “vino” di Constellation Brands continua a ridursi, frutto del cattivo andamento delle vendite (-13% a livello di vendite finali al dettaglio nel primo trimestre fiscale) e delle decisioni di disfarsi dei marchi meno “di moda”. I dati, che per il gruppo sono eccellenti grazie alle perdite ridotte della divisione Canopy e del sempre eccellente andamento della birra, mostrano una nuova riduzione dei margini che lascia poco scampo per il resto dell’anno: le vendite sono previste stabili (il che già implica un recupero nei prossimi trimestri dopo il -9% fatturato e -5% in termini di consegne) e l’utile operativo della divisione è sempre previsto calare del 10% circa. Ad oggi, l’attività “vino” rappresenta l’11% dell’utile operativo del gruppo e ha un margine (sugli ultimi 12 mesi) calato al 21.4%, quindi anche diluitivo rispetto al 33% circa del gruppo. Non ci sarebbe da sorprendersi se Constellation Brands decidesse di uscire completamente dal business nei prossimi anni.

Questi dati però ci forniscono anche una cortina al tornasole per il business vino in Nord America, dove il management riferisce di condizioni di mercato sfidanti che costringono l’azienda a tagliare gli investimenti di marketing, creando così un circolo vizioso.

Bene, passiamo a commentare i dati più in dettaglio con l’aiuto di grafici e tabelle.

Continua a leggere »

Constellation Brands – risultati 2023 e previsioni 2024

• • • • • nessun commento

Il business del vino di Constellation Brands chiude il 2023 in scia ai trimestri precedenti, con un calo sia delle spedizioni (-12%) che delle vendite finali dei suoi prodotti (-6%). Nonostante le manovre per migliorare il portafoglio (riducendolo) l’anno è andato male, con un calo delle vendite di vino e spiriti del 10% e un calo del 12% dell’utile operativo a 400 milioni di dollari, ormai una frazione dei 3170 che l’azienda ha realizzato nel 2023, soprattutto grazie alla birra. E le previsioni per il 2024 non sono rosee: le vendite di vino sono attese stabili, con un ulteriore calo dei volumi (“mid-single digits”, ovvero intorno al 4-7%) da compensare con il prezzo, mentre per gli utili poche speranze: la divisione subirà secondo il budget un ulteriore calo del 9-11% nel 2024, ossia probabilmente da 400 a circa 360 milioni di dollari. Nonostante questo, Constellation Brands grazie alla birra prevede di crescere del 6-7% in fatturato e dell’8-10% a livello di utile operativo, grazie alla birra. Le azioni non hanno reagito bene all’annuncio anche se vengono da un periodo molto positivo e quindi si potrebbe ben dire si tratti di prese di profitto dopo l’annuncio del nuovo obiettivo di utile per azione, di nuovo in crescita del 10% circa sull’anno passato. L’analisi prosegue con tabelle e grafici.

Continua a leggere »

La valutazione delle aziende vinicole – aggiornamento 2024

• • • • • • • • • • • • • • • • • • • • • nessun commento


Buongiorno. Il lavoro di oggi riguarda la valutazione delle aziende vinicole quotate, con I prezzi rilevati intorno al 15 gennaio e i multipli di mercato proiettati al 2024 e al 2025 secondo le stime degli analisti. Come sapete il 2023 è stato un anno eccellente per le borse mondiali, con crescite superiori al 20%. In questo contesto, se consideriamo il valore azionario cumulato del nostro campione (che è fatto dalle medesime aziende dell’anno scorso) troviamo un risultato nettamente meno positivo, circa +6%. Quindi la prima considerazione è che il settore del vino ha avuto un 2023 meno positivo che in altri settori (comprensibile, visto che i grandi temi del 2023 sono stati i tassi di interesse che hanno favorito le aziende del settore finanziario e la tecnologia, che ha supportato le “magnifice 7” americane). Nonostante questo, le valutazioni sembrano essere in leggera crescita. Le aziende della Champagne sono quotate a 2.9 volte le vendite, erano 2.7 lo scorso anno, le aziende internazionali stavano a 5.0 volte le vendite sono ora a 5.2 volte (ma senza Constellation Brands si scende da 4 a 3 volte), quelle europee (Schloss Wachenheim, Advini, IWB e Masi) stanno a 1.3 volte le vendite contro 1.2 volte lo scorso anno. Il 2024 è un anno molto più incerto: il crollo dell’inflazione farà calare i tassi di crescita (che per le aziende sono “nominali”), le valutazioni sembrano piuttosto elevate. Vedremo. Per ora se siete interessati nella tabella all’interno trovate altri grafici e la tabella con tutti i numeri.

Continua a leggere »