Constellation Brands


Constellation Brands – risultati primo semestre 2025

• • • • • nessun commento

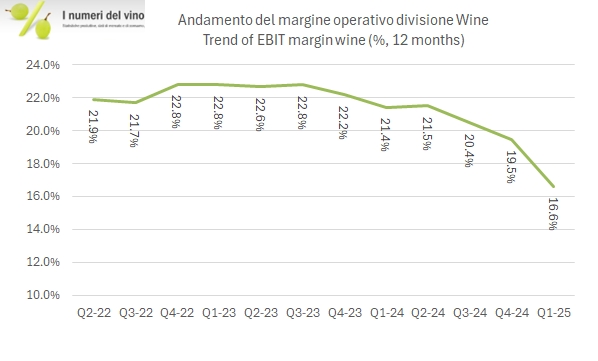
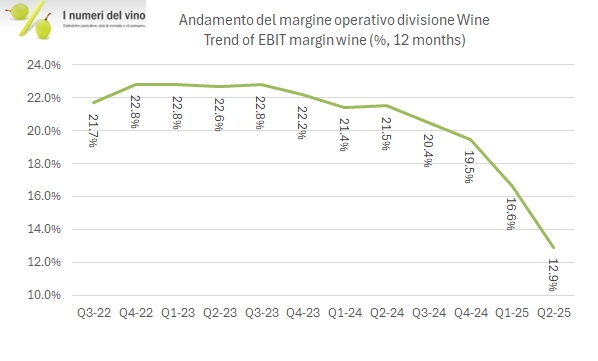
La prova che la divisione vino di Constellation Brands si sta sciogliendo come neve al sole è nei dati del secondo trimestre 2025, il primo che esclude completamente i marchi venduti, dove si può vedere facilmente come le vendite in valore siano calate del 65% con un calo del 19% del fatturato “rimanente”. Nella divisione vino, l’azienda sia passata da 71 milioni di utile operativo (secondo trimestre 2024) a 20 milioni di perdita (secondo trimestre 2025). Ma le cattive notizie per Constellation Brands non sono state queste negli ultimi mesi. Lo è stato piuttosto il “profit warning” emesso in settembre con un taglio dell’utile per azione previsto del 10%, che badate bene non è dovuto al vino (le cui indicazioni erano già drammatiche). Così il valore delle azioni ha perso il 35% da inizio anno, comprendendo anche un leggero rimbalzo proprio nella settimana dei risultati.

Tornando alla divisione vino, CBrands resta una grande azienda del settore ma ovviamente la sua rilevanza sta drasticamente calando.

Passiamo a un breve commento dei numeri.
Continua a leggere »

La situazione del mercato USA dei vini – parte 1

• • • • • nessun commento

Il mercato USA è maturo

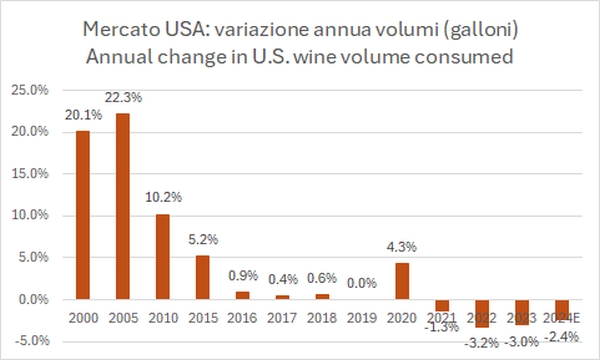
In base ai dati di mercato di Shanken (e le stime di SVB per il 2024), il consumo di vini nel mercato statunitense ha visto tassi di crescita a doppia cifra nella sua fase di espansione nei primi anni di questo secolo, con crescite annue anche superiori al 20%, per poi scendere al 10% nel 2010, al 5% nel 2015, avere tassi di crescita sostanzialmente vicini allo zero nel 2016-2019, rimbalzare nell’anomalo 2020 (le persone, spaventate e chiuse in casa per la mala gestione della crisi Covid, hanno trovato anche il vino come valvola di sfogo!) e segnare dei cali netti dal 2021 ad oggi, il dato 2024 è una stima di SVB, Silicon Valley Bank.

Continua a leggere »

Constellation Brands – risultati primo trimestre 2025

• • • • • nessun commento

Per capire bene questi numeri di Constellation Brands bisogna andare indietro a rileggersi l’ultimo post, in cui raccontavamo della pesante riduzione di perimetro prevista per il 2025, dopo la vendite di numerosi brand a The Wine Group (link) e la dismissione di Svedka (vodka), che porterà la divisione vini e spiriti a 800 milioni di dollari vendite annue e zero utile operativo. È così molto chiaro come mai le vendite di vino siano scese a 281 milioni di dollari americani da 389 nel primo trimestre e l’utile operativo sia passato da 60 milioni a -6%.

Nel comunicare questi dati, il management ha anche sostenuto che nel nuovo e ridotto perimetro le vendite al dettaglio dei loro marchi non sono in realtà calati come l’8% segnato da tutto il portafoglio (ancora incluso per il trimestre) ma sono cresciute del 2%.

Sebbene già era risaputo, non vanno bene nemmeno le vendite di birra in questo momento, essendo scese del 3%, con un impatto del 5% sugli utili della divisione. E, per dirla tutta, continua ad arrancare anche la fabbrica delle canne, da cui non è mai uscito un euro di utili. Alla fine, il management ha lasciato l’indicazione del profitto per azione 2025 invariata a 12.6-12.9 e si è messo a ricomprare azioni e pagare dividendi, che sta diventando la prerogativa di Constellation Brands, visto che di nuovi investimenti non conviene farne, vista l’incertezza di mercato.

Passiamo a un breve commento dei dati.

Continua a leggere »

Constellation Brands – risultati 2024 e previsioni 2025

• • • • • nessun commento

Il film dell’orrore della divisione vino di Constellation Brands continua, come quelle telenovele degli anni 80. A forza di amputare, rilanciare, ristrutturare e quant’altro, nel 2026 l’attività non porterà alcun utile operativo all’azienda, su un fatturato destinato a calare del 17-20% a livello organico, cui si aggiungerà un impatto negativo del 40% circa per la vendita di una serie di marchi a The Wine Group.

Quindi, fatti due conti, nel 2024 la divisione vino/spiriti ha fatto 1.67 miliardi di dollari di vendite con un utile operativo di 325 milioni (20%), nel 2025 si prevede… qualcosa come 800 milioni di dollari in vendite e zero utile operativo. Poi nel 2026 si torna al 22-24% di margine (non so con quale credibilità…).

Tornando all’operazione straordinaria appena annunciata, CBrands ha deciso di vendere una serie di marchi non più critici (anche se lo erano fino a un paio di anni fa) – ossia Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook’s, SIMI e J. Rogét (spumante) – , inclusi 2700 ettari di vigneto (proprietà/affitto). Il prezzo dovrebbe essere nell’ordine dei 900 milioni di dollari, mentre CBrands ha comunicato che nei 9 mesi a partire da giugno il mancato contributo di questi marchi dovrebbe essere 613 milioni di vendite e 210 milioni di margine lordo. Annualizzando arriviamo a circa 800 milioni di vendite annue. Poi, 210 milioni di margine lordo sarebbero 274 milioni annualizzati, togliendo il 20-25% delle vendite di spese commerciali, arriviamo a circa 70-100 milioni di dollari di utile operativo, il che significa un multiplo della transazione di 9-12 volte l’utile operativo e circa 1.1 volte il fatturato.

Passiamo ad analizzare qualche dato con grafici e tabelle.


Continua a leggere »

Constellation Brands – risultati primi 9 mesi 2024

• • • • • nessun commento

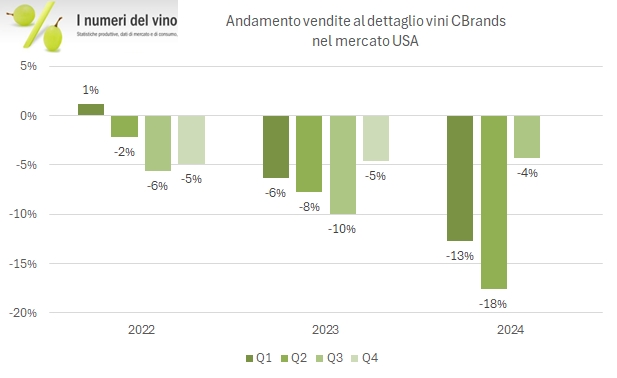
Constellation Brands ha riportato un trimestre molto debole, caratterizzato dal solito andamento negativo della divisione vini e spiriti (vendite al dettaglio -4%), costantemente afflitto dalle continue dismissioni (ultima vendita: Svedka Vodka – spedizioni -16%), ma questa volta anche da un sostanziale rallentamento della “locomotiva” della birra (spedizioni +2%, vendite al dettaglio +3%). Risultato finale: venerdì 10 gennaio 2025 le azioni del gruppo sono crollate del 17% a fronte di una riduzione delle previsioni di utili per l’anno fiscale che chiude a febbraio 2025. La birra doveva crescere del 6-8% secondo i piani, ora siamo a 4-7%, il vino doveva calare (escludendo le dismissioni) del 4-6% secondo le attese di ottobre, adesso diventa meno 5-8% – ma ricordo che alla fine del primo trimestre a maggio 2024 si parlava di +0.5/-0.5%!!!. Ovviamente il quarto trimestre per Constellation Brands è quello meno significativo e quindi i giochi per l’anno sono fatti.

Le indicazioni sull’utile di fine anno sono state leggermente riviste al ribasso. L’azienda continua a pagare dividendi e a ricomprare azioni, ma negli ultimi tempi a un ritmo superiore a quello con cui genera cassa. Se ci confrontiamo con la situazione di 12 mesi fa, il debito netto sale di circa 850 milioni, dopo che l’azienda ha pagato agli azionisti 1.4 miliardi di dollari.

Passiamo a una breve analisi con ulteriori grafici e la tabella riassuntiva.

Continua a leggere »