Australia/NZ


Treasury Wine Estates – risultati primo semestre 2025/26

• • • • • nessun commento

Tempi molto duri per TWE. Forse lo avete letto, ma l’azienda prima dell’annuncio dei risultati che commentiamo (16 febbraio) aveva annichilito azionisti e investitori con un profit warning massiccio in dicembre, quando aveva annunciato che l’utile operativo del semestre sarebbe stato di AUD225-235 milioni, ossia il 30% sotto le attese degli analisti. Non solo. Aveva anche annunciato la svalutazione di oltre 700 milioni di dollari del valore di bilancio delle attività americane (oltretutto comperate da non molto tempo…).

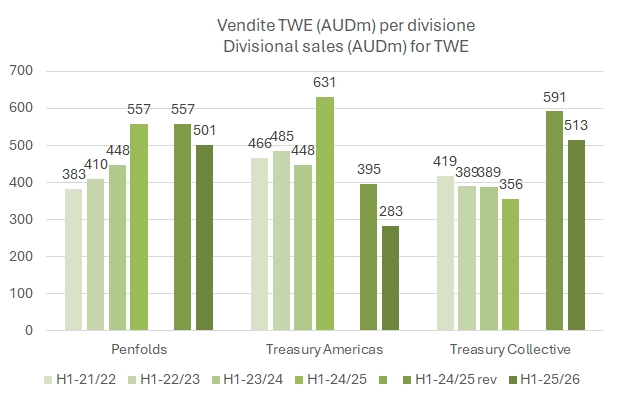
Tornando ai dati del semestre, beh, è difficile trovare un numero positivo… il management ha deciso, ancora una volta, di rimescolare le carte con la ridefinizione delle divisioni, ad eccezione di Penfolds. Di solito è un brutto segno. Per dare due numeri e prima di entrare nell’analisi dettagliata, il fatturato cala del 16% a 1.30 miliardi di AUD, l’EBIT (pre‑costi corporate) scende del 40% a 236 milioni e il margine operativo passa dal 25% al 18% circa, mentre a livello contabile la perdita netta supera 600 milioni AUD per le maxi‑svalutazioni di cui sopra. Anche volendo escludere le componenti non ricorrenti, l’utile netto del semestre si è quasi dimezzato, passando da 240 a 129 milioni.

Sebbene una parte del calo sia dovuta (a detta del management) dal taglio delle spedizioni di Penfolds in Cina e dalla riduzione degli stock in USA, i dati sono ovviamente particolarmente negativi. Le attese sono di un secondo semestre in miglioramento, e nel 2027 un piano di taglio dei costi.

Il titolo in borsa è ai minimi storici, 4.85 dollari, per un valore di mercato sceso a 4 miliardi di dollari australiani.

Andiamo nel dettaglio con grafici e tabelle nel resto del post.
Continua a leggere »

La valutazione delle aziende vinicole quotate – aggiornamento 2026

• • • • • • • • • • • • • • • • • • nessun commento

Oggi parliamo di valutazioni e dell’andamento in borsa delle aziende vinicole quotate, con l’aggiornamento dei multipli di valutazione all’anno corrente (2026) e al prossimo, quasi mantenendo il campione dell’anno precedente, aggiungendo Sula Vineyards. Tutti i dati sono stati estratti il 17 gennaio 2026.

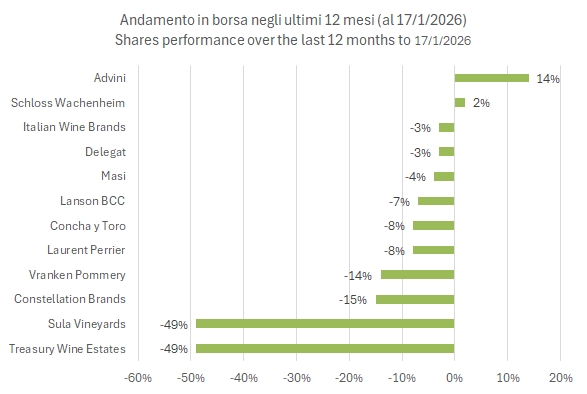
Il 2025 è stato un anno molto difficile per le aziende vinicole quotate in borsa. L’anno è stato segnato da un paio di grossi profit warning, quello di Constellation Brands (a inizio settembre) e quello “doppio” di Treasury Wine Estates (a ottobre e poi a dicembre).

L’andamento borsistico è stato quindi molto negativo, -8% in media, soprattutto considerando l’anno “d’oro” delle borse che sono cresciute di oltre il 20%. Questo si è tradotto anche in una riduzione delle valutazioni delle aziende. Giusto per fare un paio di esempi, l’anno scorso, di questi tempi, TWE trattava a 11 volte l’EBITDA, mentre oggi vale 9x. Concha y Toro è passata da 8x a 7x e, in Italia, Italian Wine Brands è calata da 6.5x a 5.5x attualmente. Invece, la stabilizzazione del mercato ha aiutato le aziende della Champagne a stabilizzare i propri multipli di valutazione.

Ma passiamo a un’analisi più dettagliata con ulteriori grafici, la tabella riassuntiva e una spiegazione del significato di questi multipli.


Continua a leggere »

La classifica dei grandi marchi di vino nel mondo Liv-Ex – aggiornamento 2025

• • • • • • • • • • nessun commento


Liv-Ex ha pubblicato la classifica “Power 100”, ossia la lista annuale dei principali marchi del vino da collezione, redatta secondo una metodologia che tiene conto dei volumi scambiati, dell’andamento dei prezzi, del numero di referenze e così via. Il rapporto completo è disponibile qui.

Come ben sapete, dopo l’andamento negativo del 2024, anche il 2025 non è stato un anno positivo per i collezionisti: la media matematica dell’andamento dei prezzi di questi vini segna -2%, contro il -6% del 2024, frutto di una bolla speculativa importante che aveva colpito soprattutto i vini di Borgogna (e non ancora rientrata, secondo me).

La novità di quest’anno è forse il ritorno al primo posto di un vino di Bordeaux: non succedeva dal 2017. Cheval Blanc. La seconda novità è che San Guido, che nelle tabelle è ancora Sassicaia, è al secondo posto, il suo miglior risultato, e, insieme a Gaja (#11 nel 2025), il marchio italiano “sempre presente in posizioni importanti”.

L’analisi dei dati mostra l’evoluzione del mercato del vino verso vini più economici. Infatti, il prezzo medio della “top10” di circa 3.000 sterline è il più basso di sempre, anche inferiore ai 3.300 dell’anno scorso. Tutti i vini “molto cari” sono usciti dalle prime posizioni, tanto che il primo vino oltre le 10mila sterline a cassa è DRC, al 18esimo posto. La “percezione”, leggendo i dati, è ovvia dal grafico che trovate nel post e che, come test, ho fatto fare a Perplexity, dove si nota molto chiaramente che nessun vino con un prezzo medio per cassa superiore a 5.000 sterline ha registrato un aumento di prezzo. Stiamo parlando, come commenta in modo piuttosto divertente Perplexity, dei “giganti speculativi come DRC (£39k, -5%), Petrus (£32k, -5%) e Screaming Eagle (£19k, -7%)”. “Giganti speculativi” 😊.

Bene passiamo al commento dettagliato nel resto del post: a proposito, trovate tutti i dati in formato testo disponibili nella sezione Solonumeri.

Continua a leggere »

Delegat Group – risultati 2025

• • • • • nessun commento

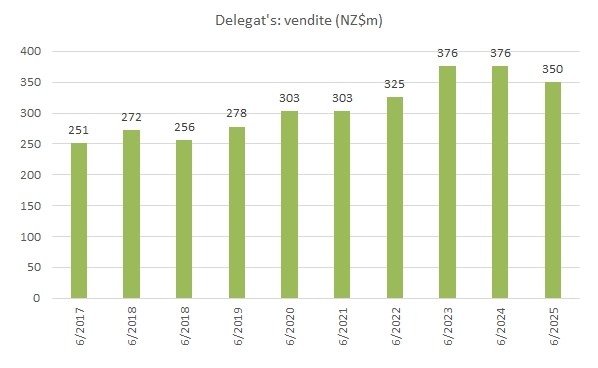
Delegat Group ha avuto un altro anno negativo, sia dal punto di vista dell’andamento economico, che oggi analizziamo con i dati fino a giugno, che anche borsistico, con le azioni che da inizio 2025 hanno perso il 9% (-58% negli ultimi 3 anni).

Dopo l’introduzione dei dazi in USA, alcuni problemi logistici, il riallineamento delle scorte nella distribuzione e via dicendo, l’azienda ha chiuso l’anno a giugno 2025 con un calo dei volumi del 12% a 3.2 milioni di casse (ne aveva promessi 3.6 milioni, stabili), le vendite sono calate del 7% e l’utile netto aggiustato è sceso del 14%.

Soprattutto, l’ambizione di medio termine è stata fortemente ridimensionata: se fino allo scorso anno si puntava a vendere 3.9 milioni di casse a tre anni di distanza, oggi si punta a 3.6 milioni, mentre per il prossimo anno fiscale l’obiettivo è vendere 3.3 milioni di casse (quindi un leggero recupero) e di realizzare un utile netto tra 50 e 55 milioni di dollari neozelandesi, che si confronta con i 51 realizzati nell’ultimo anno a giugno 2025… quindi “mantenere le posizioni” nel contesto di un’azienda che anche in un anno difficile come quello che presentiamo ha continuato a far crescere il prezzo medio di vendita e a investire pesantemente in marketing.

Bene, passiamo a un’analisi più dettagliata dei numeri, con tabella e grafici.

Continua a leggere »

La produzione di vino nel mondo 2025 – prima stima OIV

• • • • • • • • • • • nessun commento


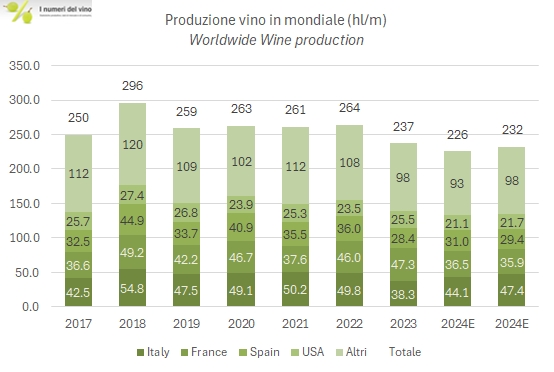
OIV ha rilasciato la prima stima di produzione mondiale di vino per il 2025, con una previsione di 228-235 milioni di ettolitri, che nel punto mediano la piazzano circa il 3% sopra il 2024, che però era stato il minimo storico. Ora, forse c’è da essere rincuorati nel leggere questi dati perché è meglio produrre meno, visto l’andamento calante dei consumi. Infatti, con consumi ora stimati intorno a 215 milioni di ettolitri e 25-30m/hl impiegati per altri usi, una produzione di 230 milioni di ettolitri è forse leggermente corta, ma un toccasana per ridurre le scorte e tenere i prezzi.

Come però abbiamo già notato qualche giorno fa commentando le superfici vitate, questa tendenza produttiva calante riguarda molti paesi del mondo, ma non l’Italia, che difatti nel 2025 raggiunge il peso più elevato sul totale (20,4%) da trent’anni a questa parte. Va però specificato che in quegli anni dello scorso millennio il “Nuovo Mondo” era appena nato (Cile, Nuova Zelanda e Australia). La vendemmia italiana con 47 milioni di ettolitri è in linea con i 10 anni precedenti e in ripresa del 7%, e tra i grandi paesi produttori soltanto il Sudafrica si attesta sui livelli storici medi (poi ci sono anche i russi, ma su questi dati non metterei la mano sul fuoco).

Bene, nel post ulteriori commenti, tabelle e grafici. Dati in formato testo disponibili nella sezione Solonumeri.

Continua a leggere »